
MÜNSTER / LONDON (IT BOLTWISE) – Das Finanzgericht Münster setzt für ein vermietetes Gebäude eine Restnutzungsdauer von 23 statt der typisierten 50 Jahre an. Damit steigt der Abschreibungssatz von 2,0 auf 4,35 Prozent und die wirtschaftliche Entwertung wird als ausreichend eingeordnet. Das Gericht verlangt keine Zertifizierungspflicht für den Gutachter und lässt auch Schätzungen mit Bandbreite zu. Für Vermieter wird so der rechtliche Spielraum gegen starre Verwaltungsanweisungen spürbar größer.
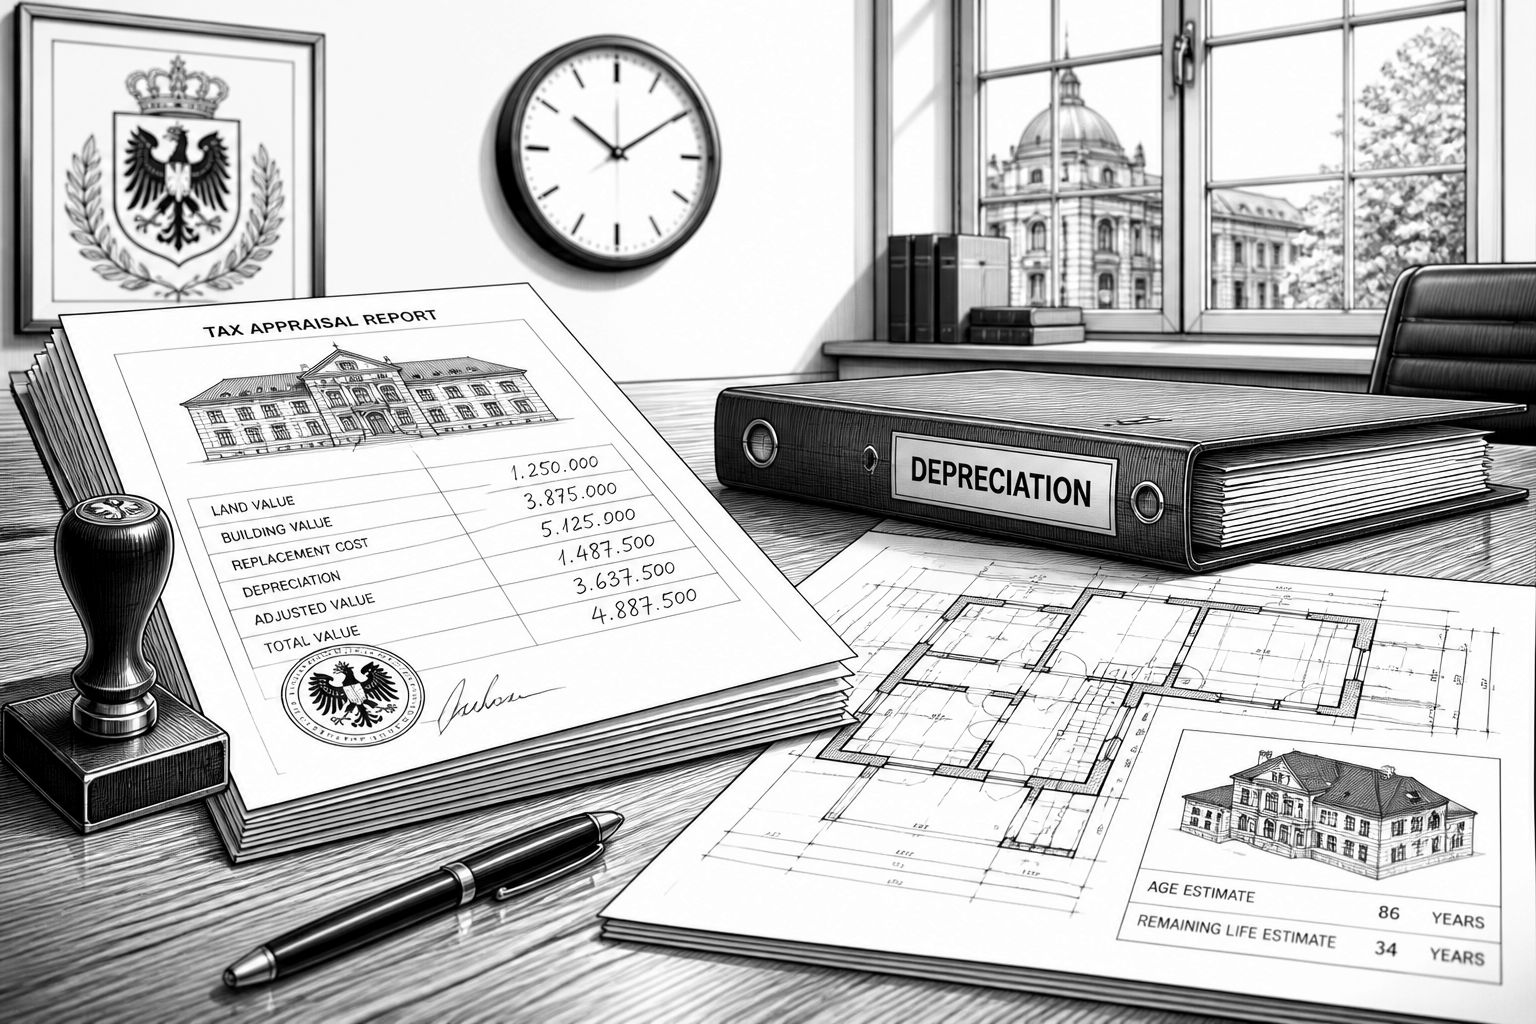
In der Praxis der Gebäudeabschreibung wirkt ein einzelnes Urteil oft wie ein Hebel: Nicht weil es formal jede Steuerfrage erledigt, sondern weil es Behörden bei der Auslegung Grenzen setzt. Das Urteil des Finanzgerichts Münster vom 2. April 2025 (14 K 654/23 E) adressiert genau diesen Punkt. Für ein vermietetes Objekt erkannte das Gericht eine Restnutzungsdauer von 23 Jahren an, statt auf die typisierten 50 Jahre zurückzugreifen. Der Effekt ist unmittelbar in der Steuerrechnung sichtbar: Der Abschreibungssatz liegt damit nicht bei 2,0 Prozent, sondern bei 4,35 Prozent.
Technisch betrachtet geht es bei der Restnutzungsdauer um die Frage, wie lange ein Gebäude steuerlich „wirtschaftlich genutzt“ werden kann. Die Verwaltung orientierte sich hierfür lange an einer Verwaltungsanweisung, die den Nachweis stark an formale Qualifikationen des Gutachters knüpfte und bestimmte Bewertungswege bevorzugte. Das Finanzgericht Münster widerspricht dem Schreiben des Bundesfinanzministeriums vom 22. Februar 2023 (IV C 3 – S 2196/22/10006:005) in mehreren zentralen Punkten. Für Vermieter bedeutet das: Die Argumentation über wirtschaftliche Entwertung kann tragfähig sein, auch wenn das Objekt nicht technisch „am Ende“ wirkt. Gleichzeitig verneint das Gericht, dass die Gutachterleistung zwingend an eine Zertifizierung nach bestimmten Standards gebunden ist.
Der Hintergrund reicht bis in die BFH-Rechtsprechung: Mit Urteil vom 28. Juli 2021 (IX R 25/19) hatte der Bundesfinanzhof klargestellt, dass Steuerpflichtige zur Nachweisführung einer kürzeren Nutzungsdauer grundsätzlich auf geeignete Methoden zurückgreifen dürfen. Danach ist ein spezielles Bausubstanzgutachten nicht automatisch erforderlich, und auch eine Schätzung nach dem Modell der Sachwertrichtlinie beziehungsweise der ImmoWertV könne zulässig sein. Später hat der BFH am 23. Januar 2024 mit IX R 14/23 seine Linie bestätigt und betont, dass neben technischem Verschleiß auch wirtschaftliche Entwertung relevant ist. Die Verwaltung hielt aber am BMF-Schreiben fest, sodass sich zwischen Gesetzesauslegung durch die Gerichte und Detailanforderungen der Finanzverwaltung ein Spannungsfeld auftat, das das Urteil aus Münster nun weiter eingegrenzt hat.
Im konkreten Fall war streitig, wie die verkürzte Restnutzungsdauer im Abschreibungszeitraum zu begründen ist. Das Finanzamt blieb bei den typisierten 50 Jahren; der Kläger machte 23 Jahre geltend. Der 14. Senat formuliert dabei mehrere Kernaussagen, die über den Einzelfall hinaus interessant sind: Erstens reicht wirtschaftliche Entwertung als Begründung aus. Gemeint sind Konstellationen, in denen der Markt dem Objekt schneller die wirtschaftliche Grundlage entzieht – etwa durch Grundriss- und Ausstattungsdefizite, Standortnachteile oder einen Modernisierungsrückstau. Zweitens verneint das Gericht eine Zertifizierungspflicht des Gutachters; entscheidend sei die inhaltliche Überzeugungskraft, nicht ein formaler Titel. Drittens erlaubt es Methodenfreiheit: Der Modellansatz der ImmoWertV kann als Grundlage dienen. Viertens wird eine Punktlandung auf ein bestimmtes Jahr nicht zwingend gemacht; vielmehr kann eine Schätzung mit Bandbreite erfolgen, aus der ein vertretbarer Wert abgeleitet wird.
Der finanzielle Hebel lässt sich an einem Rechenbeispiel verdeutlichen. Nimmt man an, der Gebäudeanteil einer Anschaffung liege bei 500.000 Euro, ergibt sich bei 2 Prozent Abschreibung ein jährlicher Betrag von 10.000 Euro. Bei einer anerkannten Restnutzungsdauer von 23 Jahren steigt der Abschreibungssatz auf 4,35 Prozent, das entspricht 21.750 Euro pro Jahr. Entscheidend für die Wirkung in der Steuerlast ist zudem, dass sich Entlastungen früher realisieren lassen: Bei einem angenommenen Grenzsteuersatz von 42 Prozent würde die Einkommensteuer um 4.935 Euro jährlich sinken, zuzüglich Solidaritäritätszuschlag und gegebenenfalls Kirchensteuer. Overhead und Gutachterkosten spielen dabei zwar in der Wirtschaftlichkeit eine Rolle, aber das Urteil zeigt vor allem den Zeitwert der Steuerwirkung: Ein Teil des Abschreibungsvolumens wird bereits in den ersten Jahren wirksam, nicht erst nach hinten verschoben.
Gleichzeitig bleibt die praktische Umsetzung zweigeteilt. Die Finanzämter sind zwar formell an das BMF-Schreiben gebunden, nicht automatisch an jede einzelne Entscheidung eines Finanzgerichts. Ein Sachbearbeiter wird ein Gutachten daher weiter kritisch prüfen, insbesondere wenn formale Aspekte nicht dem Verwaltungsbild entsprechen. Aus Münster folgt aber eine klare Signalwirkung: Die Gerichte verengen den Handlungsspielraum der Verwaltung dort, wo das Gesetz nach BFH-Linie nicht verlangt, sondern nur eine geeignete Nachweisführung fordert. Das Urteil liefert Vermietern damit eine argumentative Vorlage für mögliche Rückfragen, weil es wirtschaftliche Entwertung, Methodenfreiheit und Bandbreiten-Schätzung zusammenhängt – also genau die Punkte, an denen Verwaltungsanweisungen typischerweise besonders restriktiv werden.
Für die Praxis empfiehlt sich daher ein Ansatz, der beide Welten abdeckt: Wer ein Gutachten erstellt oder beauftragt, sollte zwar den formalen Erwartungen des Schreibens nicht leichtfertig ignorieren, aber zugleich die inhaltliche Tragfähigkeit so aufbauen, dass wirtschaftliche Entwertung, Herleitung des gewählten Werts und Plausibilität der Bandbreite nachvollziehbar werden. In Streitfällen kann außerdem entscheidend sein, wie gut das Gutachten die Objektgegebenheiten dokumentiert, denn die Streitpraxis knüpft häufig an konkrete Besichtigungs- und Bewertungsgrundlagen an. Das Urteil aus Münster macht jedenfalls deutlich, dass Gerichte die BFH-Linie ernst nehmen und nicht bereit sind, Zugang zu der steuerlichen Nachweisführung über zusätzliche Hürden zu verengen, die im Gesetz nicht angelegt sind.
Wer die Verwaltungsanforderungen im Wortlaut mit der gerichtlichen Würdigung abgleichen möchte, findet diese Detailebene im Kontext der Verwaltungsanweisung. Die Münster-Entscheidung hat das Schreiben nicht vollständig „aus der Welt“ geschafft, aber sichtbar begrenzt, wie viel davon in einem gerichtsfesten Nachweis tatsächlich übrig bleibt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FG Münster kippt BMF-Vorgaben zur Restnutzungsdauer: 23 statt 50 Jahre" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FG Münster kippt BMF-Vorgaben zur Restnutzungsdauer: 23 statt 50 Jahre" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FG Münster kippt BMF-Vorgaben zur Restnutzungsdauer: 23 statt 50 Jahre« bei Google Deutschland suchen, bei Bing oder Google News!