


LONDON / LONDON (IT BOLTWISE) – HSBC Fusion bündelt Konto, Kartenumsätze und eine Kreditlinie in einer einzigen Oberfläche für kleine Firmen und Solo-Selbstständige. Der Ansatz zielt darauf ab, tägliche Liquiditätsentscheidungen schneller zu machen und Buchungsarbeit zu reduzieren. Gleichzeitig entsteht ein klarer Trade-off: Die Kreditlinie hängt an einer Bonitätsprüfung, und für sehr kleine Betriebe kann die Bedienung zunächst komplex wirken. Für Unternehmen ist vor allem relevant, wie sich die Daten in Buchhaltungs- und Steuerprozesse integrieren lassen und welche Sicherheitsmechanismen abgesichert sind.
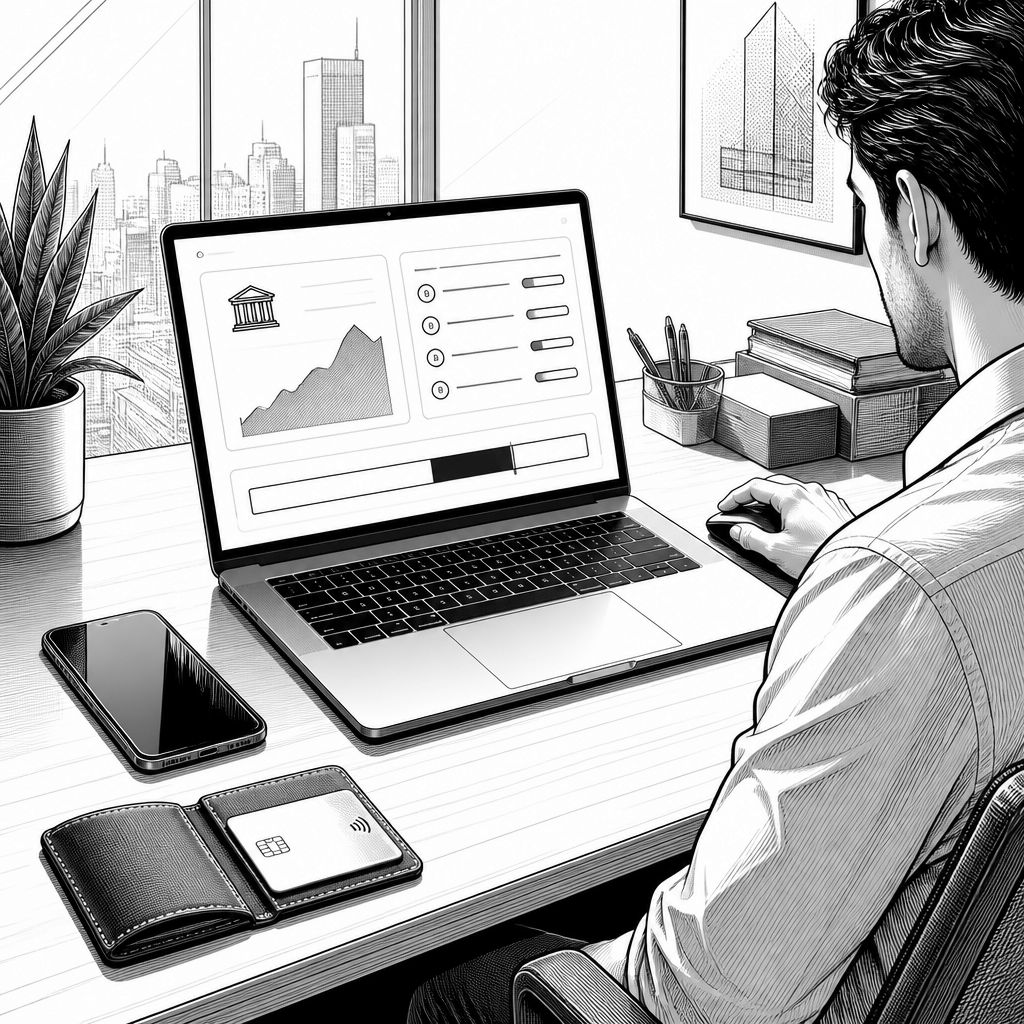
HSBC bringt mit „Fusion“ ein Kombi-Banking-Produkt in die Debatte, das vor allem eines verspricht: weniger Tool-Wildwuchs im Alltag kleiner Unternehmen. Wo bisher typischerweise Geschäfts-Konto, Kredit- oder Karten-Portal und teils separate Linienvereinbarungen parallel existierten, soll eine zentrale Oberfläche den Blick auf Liquidität, anstehende Buchungen und den genutzten Kreditrahmen vereinfachen. Im Kern geht es um eine UX-Entscheidung: Der Kontostand wird nicht isoliert betrachtet, sondern im Kontext von Zahlungsflüssen und verfügbarem Finanzspielraum.
Technisch lässt sich das als „datengetriebene Kontokonsolidierung“ beschreiben. Fusion kombiniert Buchungsdaten aus Konten, Kartentransaktionen und Kreditrahmen-Status in einer gemeinsamen Ansicht, sodass Nutzer ihre nächste Zahlung nicht erst im Posteingang von PDFs oder in einem getrennten Dashboard suchen müssen. Besonders im Tagesgeschäft ist das relevant, weil Liquidität oft in kurzen Zyklen entschieden wird: Waren vorfinanzieren, eine Rechnung termingerecht bezahlen oder Ausgaben so timen, dass der Rahmen nicht unnötig ausgereizt wird. Der Nutzen entsteht damit nicht nur aus Übersicht, sondern aus weniger Medienbrüchen zwischen Systemen.
Die Funktionslogik erinnert an die historische Entwicklung von „digitalem Firmenkundenbanking“: Vor rund einem Jahrzehnt dominierten Web-Portale mit Kontostand und Auszügen; in den letzten Jahren kamen APIs, Exportformate und integrierte Workflows hinzu. Fusion ordnet diese Entwicklung in Richtung „Inline-Entscheidungsunterstützung“: wiederkehrende Zahlungen lassen sich als feste Posten markieren, wodurch sich Cashflows gedanklich stabilisieren. Das ist ein Unterschied zu klassischen Banking-Interfaces, die Transaktionen oft nur rückblickend zeigen. Gleichzeitig ist der Ansatz für bestimmte Zielgruppen hilfreicher als für andere, etwa wenn mehrere Zahlungsarten und Karten gleichzeitig eine Rolle spielen.
Marktseitig steht HSBC damit in einem Wettbewerb, der sich seit dem Aufkommen digitaler Business-Konten stark beschleunigt hat. Branchenbeobachter nennen häufig Revolut Business und Wise Business als Referenzpunkte für Nutzerführung und internationale Zahlungsfähigkeit, während etablierte Banken wie auch europäische Challenger-Modelle ihre Firmenkundenplattformen zunehmend modularisieren. Was HSBC unterscheidet, ist die Kombination aus Kontoführung und einer expliziten Kreditlinie im gleichen Cockpit. Ein Beratungsexperte beschreibt das in diesem Umfeld so: Entscheidend sei nicht nur „digitale Anzeige“, sondern wie gut das Produkt Liquidität und Risiko-Parameter im gleichen Prozess sichtbar macht – und dabei regulatorische Anforderungen einhält.
Für Anleger und Unternehmensstrategen ist außerdem interessant, wie solche Produkte das Ertragsprofil beeinflussen können. Wenn ein Konzern sein Firmenkundengeschäft auf kleine und mittlere Unternehmen ausweitet, hängt die Wertschöpfung oft an zwei Hebeln: Cross-Selling (Konto, Karten, Kredit) und Kundenbindung durch eingebettete Workflows. In der Praxis gelingt das besonders dann, wenn das Produkt nicht nur „Kontodaten“ liefert, sondern auch die operative Nutzung im Unternehmen erleichtert. Der zusätzliche Kreditbezug kann dabei planbarere Einnahmeströme schaffen als reine Transaktionsgebühren, verlangt jedoch zugleich ein robustes Risikomodell und saubere Kreditprüfung.
Genau hier liegt der zweite Trade-off: Kreditlinien sind fast immer an Bonität und Risikoprofil gekoppelt. Für neu gegründete Unternehmen ohne belastbare Historie kann die Verfügbarkeit daher begrenzt sein; selbst wenn das Interface maximal „finanzielle Freiheit“ suggeriert, bleibt die Entscheidung an Bewertungsdaten gebunden. Für Betriebe mit wenigen Buchungen im Monat kann die Bedienoberfläche zudem überdimensioniert wirken, weil zusätzliche Filter, Berichte und Menüpunkte erst den Mehrwert liefern müssen. In der Umsetzung wird daher ein wichtiger Erfolgsfaktor sein, wie granular das Onboarding und wie stark die personalisierte Konfiguration die Komplexität reduziert.
Bei den digitalen Funktionen setzt HSBC laut Beschreibung auf die bessere Verknüpfung mit Buchhaltungssoftware und Steuerberatung. Das bedeutet praktisch: Exportfunktionen für Kontoauszüge und Transaktionen sollen Datenübertragungen vereinfachen und Fehlerquellen durch manuelles Kopieren senken. Aus Compliance- und Datenschutzsicht ist das ebenfalls relevant, weil weniger manuelle Zwischenwege typischerweise die Angriffsfläche reduzieren. Parallel gehören Sicherheitsfeatures wie Zwei-Faktor-Authentifizierung und individuelle Kartenlimits für Mitarbeitende in den Sicherheitskern. Unternehmen können damit etwa Rollen und Ausgabenzwecke trennen, ohne jede Transaktion nachträglich neu freizuschalten.
Mit Blick nach vorn deutet Fusion auf eine Richtung hin, die viele Bank- und Fintech-Teams verfolgen: Banking wird stärker als „geschäftsnahe Betriebskomponente“ gedacht, nicht nur als Kontoanzeige. Der nächste Entwicklungsschritt wird wahrscheinlich darin bestehen, Entscheidungsunterstützung noch stärker mit faktischen Ereignissen zu verknüpfen, etwa automatische Hinweise, wenn der Kreditrahmen bei künftigen Zahlungsterminen knapp wird. Für Entwickler und Integratoren liegt die Chance weniger in einzelnen Screens, sondern in stabilen Schnittstellen: Wenn Exporte, Automatisierung und Sicherheitsmodelle konsistent bleiben, entstehen neue Workflows zwischen Bank, Buchhaltung und ERP. Für die Regulierungsseite bleibt entscheidend, dass Transparenz über Datenflüsse und Rechteverwaltung jederzeit nachvollziehbar bleibt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "HSBC Fusion: Kombi-Banking für kleine Unternehmen aus Konto, Karte und Kredit" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "HSBC Fusion: Kombi-Banking für kleine Unternehmen aus Konto, Karte und Kredit" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »HSBC Fusion: Kombi-Banking für kleine Unternehmen aus Konto, Karte und Kredit« bei Google Deutschland suchen, bei Bing oder Google News!