
MÜNCHEN / LONDON (IT BOLTWISE) – Immobilienkredite in Deutschland kosten so viel wie seit dem Jahr 2009 nicht mehr. Interhyp beziffert die durchschnittliche Verzinsung zehnjähriger Darlehen inzwischen auf knapp 4,5 Prozent, nach 3,9 Prozent noch im Mai. Damit liegt der Wert über dem früheren Zinshoch von Ende 2023. Verantwortlich macht Interhyp vor allem den erneuten Inflations- und Zinsdruck infolge des Iran-Konflikts.
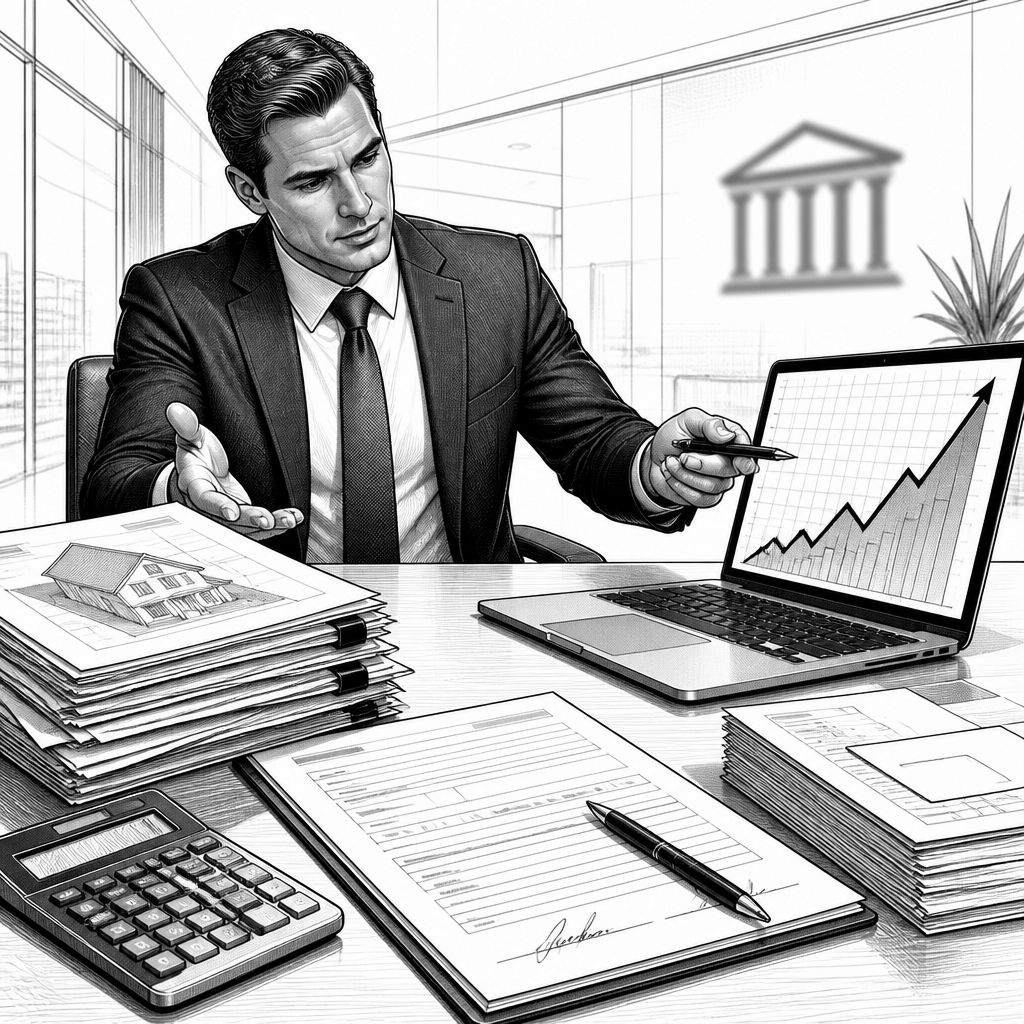
Die Zinswende im Immobilienmarkt wirkt gerade weniger wie ein abstrakter Makrotrend, sondern wie ein unmittelbarer Preisauftrieb an der Finanzierungstheke. In Deutschland sind Bau- und Kaufkredite nach Angaben des Finanzierungsvermittlers Interhyp derzeit so teuer wie seit 2009 nicht mehr. Der Hintergrund: Der durch den Iran-Krieg ausgelöste Inflations- und Zinsschub trifft Eigenheiminteressenten und die Bauwirtschaft zeitgleich, weil er die Finanzierungskosten über die geldpolitische Kette hinweg direkt nach oben zieht. Für viele Haushalte kippt damit eine Lage, die seit dem Ende der Nullzinsphase 2022 zwar schwieriger wurde, aber beim Kredit-Zinsniveau bislang noch Spielräume bot.
Konkret nennt Interhyp eine durchschnittliche Verzinsung zehnjähriger Darlehen von knapp 4,5 Prozent. Noch im Mai habe dieser Durchschnittszins bei 3,9 Prozent gelegen; zudem sei das frühere Zinshoch von Ende 2023 mittlerweile überschritten. Vergleichbar hohe Zinsen gab es zuletzt während der Finanzkrise 2009, wie sowohl Interhyp-Daten als auch Angaben der Bundesbank zu Wohnungsbaukrediten an Privathaushalte nahelegen. Technisch betrachtet folgt die Baufinanzierung dabei einem Mechanismus, den viele Kreditnehmer aus dem Alltag kennen: Leitzinsen und Kapitalmarktrenditen beeinflussen die Refinanzierungskosten der Banken, und diese geben die Kosten anschließend als Marge und Zinsaufschlag an die Finanzierung weiter. Das ist nicht nur ein Buchungssatz, sondern wirkt sich sofort auf die Tilgungsplanung aus, selbst wenn die Laufzeit unverändert bleibt.
Interhyp-Vorstandschef Jörg Utecht ordnet den Anstieg vor allem dem Wiederaufflammen des Iran-Konflikts und den damit verbundenen Inflationssorgen zu. In der Folge hat die Europäische Zentralbank die Leitzinsen erhöht, um die Teuerung zu dämpfen; genau diese Schritte schlagen dann in den Bauzinsen durch. Für einen spürbaren Rückgang reicht aus Sicht von Utecht vermutlich nicht die reine Erwartungsbildung an den Märkten, sondern eine nachhaltige Entspannung im Konfliktgeschehen. Ohne diese Entlastung bleibe der Inflationsdruck bestehen – und damit auch der Zinsdruck. Für die Haushaltsplanung bedeutet das: Wer heute kauft, zahlt höhere Grenzkosten für jede zusätzliche Euro-Rate, während kurzfristige Hoffnung auf sinkende Zinsen im Kreditvertrag oft nicht greift, weil sich Konditionen in der Regel kurzfristig am Markt drehen.
Wie stark der Effekt im Alltag ist, zeigt Interhyp ebenfalls an typischen Finanzierungsgrößen: Der zuletzt beobachtete Zinsanstieg bedeutet bei einer durchschnittlichen Finanzierung fast 200 Euro mehr an Monatsrate. Genau diese Größenordnung verändert das Verhalten vieler Interessenten; Utecht spricht von gestiegener Zurückhaltung bei Teilen der Kundschaft. Gleichzeitig gibt es nicht nur „Warten und Hoffen“, sondern konkrete Hebel. Der Präsident des Immobilienverbands Deutschland (IVD), Dirk Wohltorf, nennt vor allem Verhandlungen mit dem Eigentümer: Viele Verkäufer hätten noch die Höchstpreise aus den Jahren 2021 und 2022 im Kopf. Angebotsportale spiegeln häufig Wunschpreise wider; wenn die Zinsen deutlich hochgehen, müssten Preise aber tendenziell runtergehen. In der Praxis heißt das: Auch wenn die Finanzierung teurer wird, können sinkende Kaufpreise die Mehrbelastung teilweise kompensieren.
Die Preisverhandlung kommt allerdings nicht ohne Spuren an der Transaktionsdynamik. Laut Wohltorf vermitteln Makler derzeit weniger Kaufverträge als in den vergangenen Jahren, weil die Käuferseite verunsichert und zurückhaltend bleibt. Interhyp bestätigt diese Tendenz über Beratungsdialoge: Verkäufer seien zunehmend bereit, mit Preisnachlässen zu reagieren, insbesondere bei Bestandsimmobilien. Für den Markt ist das wichtig, weil es die Anpassungsgeschwindigkeit bestimmt: Finden sich Käufer und Verkäufer schneller, stabilisiert sich das Volumen; zögert sich die Einigung, verschiebt sich die Nachfrage in die nächste Zinsphase. Dass sich die Lage trotzdem nicht „glatt“ dreht, liegt an der Zeitverzögerung zwischen Zinssignalen und Abschlussraten – Banken brauchen Unterlagen, Eigentümer brauchen Preisabschlagslogik, und Käufer brauchen Planungssicherheit. Genau dieser Rhythmus sorgt aktuell für eine spürbare Bremswirkung.
Während sich im Bestand die Verhandlungsschlacht zuspitzt, trifft die Zinsentwicklung den Wohnungsbau besonders hart. Eine Sprecherin des Landesverbands bayerischer Bauinnungen nennt für Bayern aufsummiert bis Juli 2026 ein Auftragsminus im Wohnungsbau von -3,2 Prozent gegenüber dem ohnehin schwachen Vorjahr; im direkten Zwölf-Monats-Vergleich liege das Minus im Juli sogar bei 8,2 Prozent. Auch wenn Bayern nur ein Bundesland ist, deutet das auf eine bundesweit ähnliche Dynamik hin: Viele Bauunternehmen hätten kaum noch Wohnungsbauaufträge, und selbst wenn vorhanden, reichten diese oft gerade noch für das Restjahr 2026. Die Aufträge datierten dabei noch auf eine Zeit vor dem erneuten Inflations- und Zinsanstieg – später wird die Planbarkeit also noch stärker leiden. Daraus folgt eine weitere Kaskade: Wenn weniger Aufträge entstehen, sinken mittelfristig auch die Baufortschritte, was in der Erwartung der Verbände zu weiter sinkenden Baufertigstellungen führen dürfte.
Auch Bausparkassen zeigen eine differenziertere Perspektive. Laut einem Sprecher der Landesbausparkasse Süd in Stuttgart werden die Zinsen der Kredite zwar Jahre zuvor beim Abschluss des Bausparvertrags festgelegt. Gleichwohl seien die aktuellen Kosten eines Immobilienerwerbs nicht einmal das größte Hemmnis: Zu großen Teilen entstünden die Probleme durch stark gestiegene Material- und Lohnkosten im Bausektor, hohe Nebenkosten und eine „überbordende staatliche Regulierung“. Aus dieser Sicht wirkt Zinsniveau zwar als Bremsklotz, aber der entscheidende Engpass ist zunehmend das Eigenkapital. Diese Hürde trifft besonders junge Menschen und Familien, weil sie nicht nur eine tragfähige Rate, sondern auch den Einstiegskapitalanteil für Kaufnebenkosten und Eigenanteil stemmen müssen.
Schließlich reicht der Einfluss höherer Immobilienzinsen bis in den Mietmarkt, selbst wenn der Effekt dort zeitlich gedämpft sein kann. Hans Maier, Direktor des Verbands bayerischer Wohnungsunternehmen (VdW), verweist darauf, dass die Auswirkungen bei den Mitgliedern – überwiegend Wohnungsgenossenschaften und kommunale Gesellschaften – etwas gedämpft seien, weil teils mit Fördermitteln gebaut werde. „Aber natürlich werden wir das spüren“, sagt Maier, da höhere Baukosten auch die Finanzierung verteuern. Sollte sich die Kostenlage nicht schnell entspannen, „dann wird die Miete vielleicht einen Euro höher“, so die Prognose des VdW-Chefs. Gleichzeitig erwartet er mehr Nachfrage nach staatlichen Wohnungsbau-Zuschüssen aus der Privatwirtschaft. Für die Gesamtwirtschaft bedeutet das: Der Zinsimpuls bleibt nicht auf dem Immobilienmarkt stehen, sondern verändert Planungen in Bauunternehmen, Kapitalallokation bei Investoren und letztlich auch die Kostenentwicklung im Wohnungsbestand.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Immobilienkredite in Deutschland so teuer wie seit 2009 nicht mehr" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Immobilienkredite in Deutschland so teuer wie seit 2009 nicht mehr" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Immobilienkredite in Deutschland so teuer wie seit 2009 nicht mehr« bei Google Deutschland suchen, bei Bing oder Google News!