


LONDON (IT BOLTWISE) – Plug Power meldet einen Versand eines 1-Megawatt-GenEco-PEM-Elektrolyseurs und bessere Margensignale im zweiten Quartal. An der Börse bleibt der Druck hoch: Die Aktie rutschte am Mittwoch um 2,4 Prozent auf 1,80 Euro. Im Zentrum steht jetzt das EBITDAS-Ziel für das vierte Quartal 2026 als operativer Scheideweg. Entscheidend wird weniger der Auftrag an sich sein als die Frage, ob der Mittelabfluss spürbar weiter sinkt.
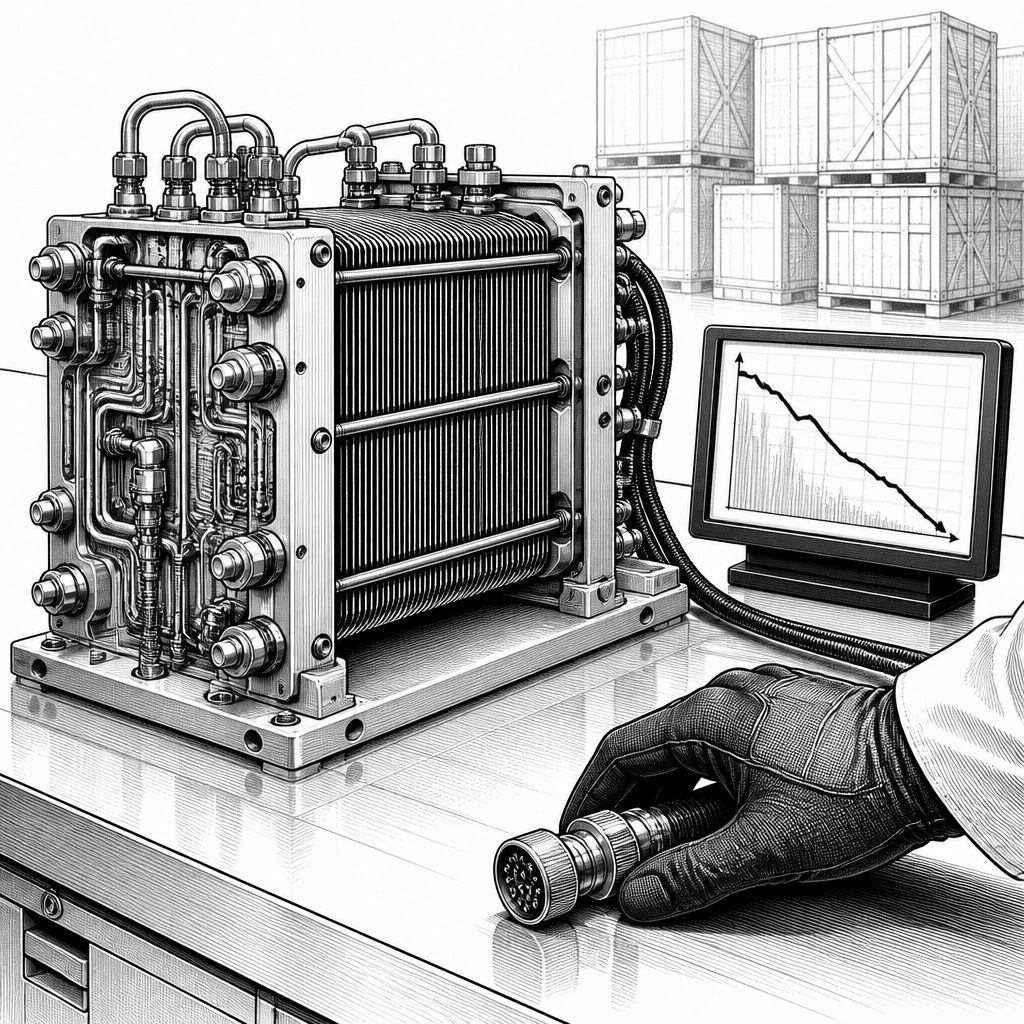
Plug Power liefert im Kerngeschäft weiter aus – aber die Börse bewertet diese Fortschritte in den aktuellen Monaten deutlich strenger als einzelne operative Meldungen. Laut den Angaben im Bericht kam es zum Versand eines 1-Megawatt-GenEco-PEM-Elektrolyseurs, der für die Betankung von Schwerlastfahrzeugen in Neuseeland vorgesehen ist und zugleich als Baustein für den Ausbau der Wasserstoffinfrastruktur in Australasien dienen soll. Trotzdem bleibt die Aktie im Handel unter spürbarem Abgabedruck: Am Mittwoch verzeichnete das Papier einen Tagesverlust von 2,4 Prozent und schloss bei 1,80 Euro. Damit wird klar, wie der Markt derzeit funktioniert: Er belohnt nicht nur Umsatz- oder Projektfortschritt, sondern primär die Aussicht, dass die ausgelieferten Systeme auch auf Dauer wirtschaftlich betrieben und skaliert werden können.
Technisch betrachtet liegt der Fokus dabei weniger auf der Existenz eines Elektrolyseurs, sondern auf dem Zusammenspiel aus Systembetrieb, Kostenstruktur und Ausnutzungsgrad. Ein PEM-Elektrolyseur (Proton Exchange Membrane) ist in der Regel darauf angewiesen, dass der Stack stabil läuft, die Reaktionsumgebung kontrolliert bleibt und der Betrieb in wiederholbaren Zyklen die Kosten pro erzeugter Einheit Wasserstoff senkt. Genau hier setzt die Skepsis an: Nach den kräftigen Kurskorrekturen der vergangenen Monate verlangt die Börse belastbare Belege, dass die gelieferten Einheiten nicht nur installiert, sondern rentabel gefahren werden können. Reine Ankündigungen und einzelne Aufträge wirken dann wie Momentaufnahmen – ohne zusätzliche Hinweise auf Skalierungsfähigkeit bleibt die Fantasie begrenzt.
Für die nächsten Schritte ist deshalb die Kennzahl entscheidend, die im Bericht als Kernziel genannt wird: das Erreichen eines positiven Ergebnisses vor Zinsen, Steuern und Abschreibungen, also EBITDAS, für das vierte Quartal 2026. Diese Zielgröße wirkt wie eine Brücke zwischen operativer Performance und Liquiditätslogik. Denn in einem Kapitalintensiven Geschäft wie dem von Elektrolyseuren entscheidet sich die Glaubwürdigkeit nicht allein am Umsatzwachstum, sondern daran, ob die Kostenkurve in Richtung Gewinnschwelle zeigt und ob das Unternehmen dabei gleichzeitig seine Barmittel nicht unverhältnismäßig verbrennt. Investoren müssen damit parallel zwei Dinge prüfen: ob die operative Ergebnisqualität besser wird – und ob sich der Mittelabfluss so weit beruhigt, dass externe Finanzierung nicht zum dominierenden Steuerungshebel wird.
Aus Sicht der Optimisten liefern die jüngeren Quartalsdaten Ansatzpunkte. Im zweiten Quartal 2026 lag der Umsatz den Angaben zufolge bei 178,3 Millionen US-Dollar und damit über den Markterwartungen. Gleichzeitig verbesserte sich die Bruttomarge im Jahresvergleich auf ein Niveau nahe der Gewinnschwelle; im Vorjahreszeitraum hatte sie noch bei minus 31 Prozent gelegen. Als Interpretation liegt nahe, dass die Kostensenkungsmaßnahmen im operativen Betrieb – etwa durch effizientere Fertigung, bessere Projektabwicklung oder optimierte Lieferantenkonditionen – bereits Wirkung zeigen. Sollte dieser Trend anhalten und Plug Power das für das Gesamtjahr 2026 avisierte Umsatzwachstum von 15 bis 16 Prozent tatsächlich erreichen, könnte die Wachstumsstory wieder Substanz gewinnen. Besonders genannt werden in diesem Zusammenhang das Servicegeschäft und die Auslieferung von Brennstoffzelleneinheiten, weil sie potenziell wiederkehrende Erlöse liefern und damit die Planbarkeit erhöhen.
Dem optimistischen Szenario steht jedoch ein Risiko gegenüber, das in der Meldung sehr konkret an die Liquidität gekoppelt wird. Der Bericht betont eine anhaltend hohe Mittelverbrennung: Zwar habe sich der Netto-Mittelabfluss im zweiten Quartal sequenziell verringert, betrug aber immer noch 61 Millionen US-Dollar. Wenn dieser Abfluss nicht weiter deutlich langsamer wird, gerät der Liquiditätsplan unter Druck. Auf der operativen Seite können sich Verzögerungen bei Groÿkunden oder Störungen in den Lieferketten erneut auf die Auslieferungen auswirken; dann verschiebt sich nicht nur die Umsatzrealisierung, sondern auch der Cash-Takt, weil Ausgaben in der Regel früher anfallen als entsprechende Erträge. In diesem Umfeld wirkt jede weitere Hürde potenziell doppelt: Sie erhöht die Kosten- und Finanzierungsunsicherheit zugleich.
Auch die Marktstimmung wird im Bericht durch die Positionierung eines großen Analystenhauses gespiegelt. So stuften die Analysten von UBS die Aktie am 16. September 2026 mit „Hold“ ein. Das ist nicht automatisch ein negatives Signal, aber es steht für Abwarten – und genau darauf läuft die Diskussion an der Börse derzeit hinaus. Denn wenn sich Mehrkosten durch laufende Projekte ergeben oder wenn das Margenziel verfehlt wird, steigt das Risiko zusätzlicher Kapitalmaßnahmen. In solchen Situationen werden Verwässerungen des bestehenden Aktienbestands für viele Investoren zur Belastung, weil der mögliche Bewertungsgewinn aus einer späteren Ergebniswende bereits vorzeitig teilweise „aufgefressen“ wird. Die Frage ist damit nicht nur, ob Plug Power liefert, sondern wie gut das Unternehmen die Lieferschritte in robuste, finanzierbare Betriebsmodelle überführt.
Aus Anlegersicht wird das vierte Quartal 2026 im Bericht als operativer Scheideweg beschrieben. Der Markt will sehen, dass die Senkung der Betriebsausgaben nicht zulasten der langfristigen Lieferfähigkeit geht – also dass Einsparungen nicht nur kurzfristig wirken, sondern die Fähigkeit erhalten bleibt, Elektrolyseur- und Projektkapazitäten verlässlich in Erträge umzusetzen. Der Mittelabfluss und die Qualität der Margen werden deshalb in den nächsten Quartalsberichten als Prüfstein dienen. Kippt der Zeitplan für das positive EBITDAS im vierten Quartal, oder beschleunigt sich der Barmittelabfluss erneut, dürften die Notierungen weiter unter Druck geraten. Als nächster maßgeblicher Katalysator gilt im Bericht die Vorlage der Ergebnisse für das dritte Quartal 2026, weil sich dort der Zielpfad für den Jahresabschluss besonders gut ablesen lässt – und damit auch, ob die Wende eher eine technische Verbesserung in den Zahlen ist oder eine echte finanzielle Stabilisierung im Betrieb.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Plug Power vor EBITDAS-Wende: Q4 2026 entscheidet über Skalierung" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Plug Power vor EBITDAS-Wende: Q4 2026 entscheidet über Skalierung" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Plug Power vor EBITDAS-Wende: Q4 2026 entscheidet über Skalierung« bei Google Deutschland suchen, bei Bing oder Google News!