


SANDY, UTAH / LONDON (IT BOLTWISE) – Der US-Kongress ändert mit einem großen Steuer- und Politikgesetz rückwirkend Regeln für bestimmte Studentendarlehen. Betroffene verlieren dabei nicht nur einen Rückzahlungsplan, sondern müssen häufig höhere monatliche Raten über eine längere Laufzeit leisten. Für einen 40-jährigen Apotheker bedeutet das konkret: Sein PAYE-Plan endet, er muss auf eine weniger günstige Alternative wechseln. Damit verschiebt sich für viele Kreditnehmer die finanzielle Planungspraxis – obwohl sie die damaligen Konditionen über Jahre kalkuliert haben.
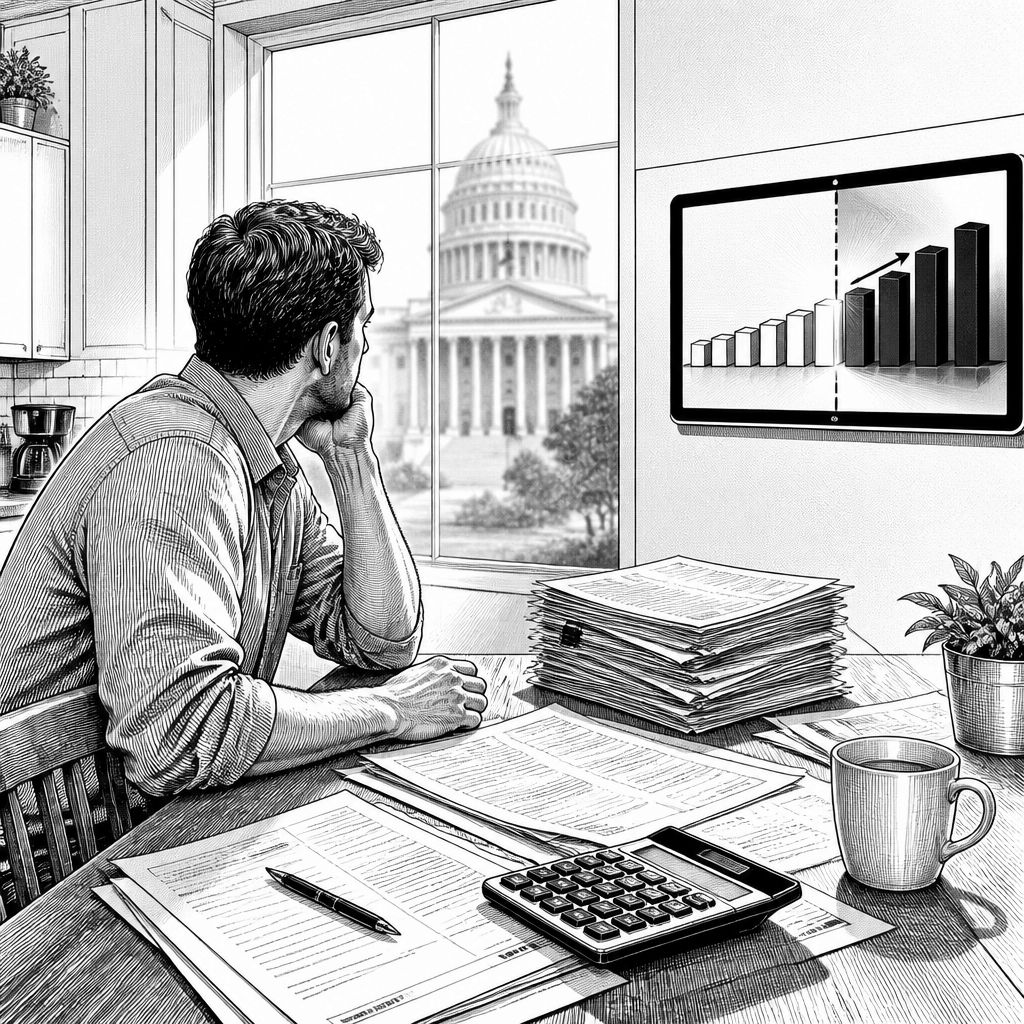
Der Streit beginnt selten mit Mathe, sondern mit dem Gefühl von Vertragsbruch. Im Kern geht es um US-Studentendarlehen, bei denen der Bund Regeln für income-driven repayment (IDR) so umstellt, dass manche bereits laufende Verträge für Kreditnehmer finanziell ungünstiger werden. Ein Betroffener macht das an seinem Alltag fest: Ein Wechsel, den andere Parteien in der freien Wirtschaft bei einem laufenden Kredit normalerweise nicht erwarten würden, wird hier durch eine gesetzliche Änderung möglich. Für viele Kreditnehmer wirkt das deshalb weniger wie „Reform“ als wie eine nachträgliche Verschlechterung der eigenen Verpflichtungen.
Auslöser ist das „One Big Beautiful Bill Act“, das im vergangenen Sommer verabschiedet wurde und die föderale Student-Loan-Mechanik umfassend neu ordnet. Geändert wurden dabei nicht nur Kreditobergrenzen oder grundsätzliche Laufzeitlogiken, sondern auch der „Menüplan“ der Rückzahlungsmodelle. Besonders relevant ist: Die neuen Regeln greifen nicht ausschließlich für Neuanträge, sondern erfassen auch Inhaber bestehender Darlehen. In der Berichterstattung wird eine Gruppe als besonders schwer getroffen beschrieben, die bis zu 14 Jahre zurück Kreditbedingungen auf Basis bestimmter IDR-Programme gewählt hatte – Programme, die nun auslaufen oder ersetzt werden.
Am Beispiel von Matthew Hansen aus Sandy, Utah, wird die Mechanik greifbar. Er hatte 2013 das IDR-Modell „Pay as You Earn“ (PAYE) gewählt. In diesem Plan zahlen Kreditnehmer 10 Prozent ihres „discretionary income“ für 20 Jahre; danach erlischt der verbleibende Rest. Der neue Gesetzesrahmen eliminiert PAYE aus der Auswahl, mit einem Auslaufzeitpunkt im Sommer 2028. Praktisch bedeutet das: Hansen muss zu einer Variante wechseln, die für ihn ungünstiger ausfällt, weil die Laufzeit länger ist und die Raten steigen. Der Vergleich fällt dabei emotional schwer aus, weil er sich auf die damals kalkulierte Entlastung nach Ablauf der PAYE-Frist verlassen konnte.
Konkrete Zahlen zeigen, warum die Umstellung für Haushalte spürbar wird. Für Hansen liegt die aktuelle Rate im PAYE-Plan laut Angabe bei 747 US-Dollar pro Monat; mit einem Baby on the way soll sie auf 647 US-Dollar sinken. Künftig drohen dagegen andere Größenordnungen: Auf dem „älteren“ Income-Based Repayment (I.B.R.)-Pfad läge seine Rate bei 970 US-Dollar im weiteren Verlauf, die Laufzeit würde von 20 auf 25 Jahre steigen. Alternativ wäre das Repayment Assistance Program (RAP) mit einer 30-jährigen Laufzeit im Gespräch; dafür werden 1.009 US-Dollar monatlich genannt. Zusätzlich bleibt unklar, wie viele Menschen tatsächlich in genau diese Übergangslogik fallen, weil nicht alle PAYE-Teilnehmer automatisch für die neuere, ähnlich strukturierte I.B.R.-Variante qualifizieren.
Die Auswahloptionen hängen dabei stark vom Zeitpunkt der Kreditaufnahme ab. In der Berichterstattung wird unterschieden zwischen „älterem“ I.B.R. (für Darlehen vor dem 1. Juli 2014) und einer „günstigeren“ Version für Kredite ab dem 1. Juli 2014: Diese Variante sieht ebenfalls 10 Prozent des discretionary income über 20 Jahre vor. Für Personen, die ihren Kredit zwischen dem 1. Oktober 2011 und dem 1. Juli 2014 aufgenommen haben und zuvor im SAVE-Programm (Biden-Ära) gelandet waren, könnte jedoch ebenfalls die „ältere“ I.B.R.-Logik greifen, was die Konditionen verschlechtert. Neben dem reinen Umstellungsbetrag ist damit auch die Planbarkeit betroffen: Kreditnehmer treffen oft Entscheidungen zu Wohnen, Familienplanung und weiteren Verpflichtungen auf Basis einer erwartbaren IDR-Kurve.
Auf juristischer Ebene prallen zwei Perspektiven aufeinander. Befürworter der Reform argumentieren vereinfacht, dass der Bund als Vertragspartei über die gesetzlichen Grundlagen Einfluss nehmen kann, weil die Kreditbedingungen über den Higher Education Act in der Form ausgestaltet sind, in der sie zum Zeitpunkt der Aufnahme gelten. Der Gegenentwurf betont, dass sich Kreditnehmer bei Wahl eines konkreten IDR-Modells auf einen verlässlicheren Verlauf eingestellt haben und dass die „midstream“-Eliminierung eines laufenden Programms eine andere Qualität hat als das bloße Hinzufügen neuer Optionen. In der Diskussion wird zudem auf das Promissory-Note-Dokument verwiesen: Es spricht demnach eher von einer Auswahl mehrerer Rückzahlungspläne als von einer festen Zusage für einen spezifischen Plan. Gleichzeitig wird in der Berichterstattung angeführt, dass Kreditberatung bei der Aufnahme Kreditnehmer über die Planmerkmale informieren musste, was den Vertrauensschutz-Aspekt zusätzlich verschärft.
Aus Branchensicht ist das vor allem deshalb bemerkenswert, weil IDR-Modelle über Jahre als Mechanismus dienten, Risiken zwischen Staat, Kreditnehmern und späteren Steuergeldflüssen zu verteilen. Wenn politische Reformen den „Pfad“ innerhalb dieser Modelle nachträglich verändern, steigt das Risiko für ungleich verteilte Belastungen: Wer früher eingestiegen ist, kann heute mehr zahlen als jemand, der denselben finanziellen Spielraum erst später in einem aktualisierten Regelwerk nutzt. Für Kreditnehmer-Organisationen und juristische Vertretungen steht dabei im Vordergrund, ob die gesetzliche Ausgestaltung in der Praxis zu einem Bruch mit den damals vermittelten Erwartungen führt. Ob Gerichte das als bloße Gesetzesänderung innerhalb der Vertragslogik bewerten oder als Vertrauensverletzung, bleibt damit offen – die politische Richtung ist jedoch klar: IDR-Menüs werden konzentriert, aber nicht risikoneutral für alle Bestandskunden.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Studentendarlehen: Neue Regel zwingt teils zu schlechteren Rückzahlungsplänen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Studentendarlehen: Neue Regel zwingt teils zu schlechteren Rückzahlungsplänen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Studentendarlehen: Neue Regel zwingt teils zu schlechteren Rückzahlungsplänen« bei Google Deutschland suchen, bei Bing oder Google News!