


BERLIN / LONDON (IT BOLTWISE) – Ab 1. Januar 2027 müssen Städte und Gemeinden die Neuregelung nach § 2b UStG vollständig umsetzen und bei bestimmten Aktivitäten 19% Umsatzsteuer abführen. Besonders bei kommunal geprägten Veranstaltungen wie Tagen der offenen Tür oder Festen rückt damit der bürokratische Aufwand in den Fokus. Parallel forciert die Finanzverwaltung digitale Nachweise schon ab 1. Januar 2026, während Nachbarländer wie Frankreich die E-Invoicing-Pflicht früher einführen. Für Unternehmen und Vereine bedeutet das: Prozesse, Systeme und Dokumentationsketten müssen jetzt rechtzeitig abgestimmt werden.
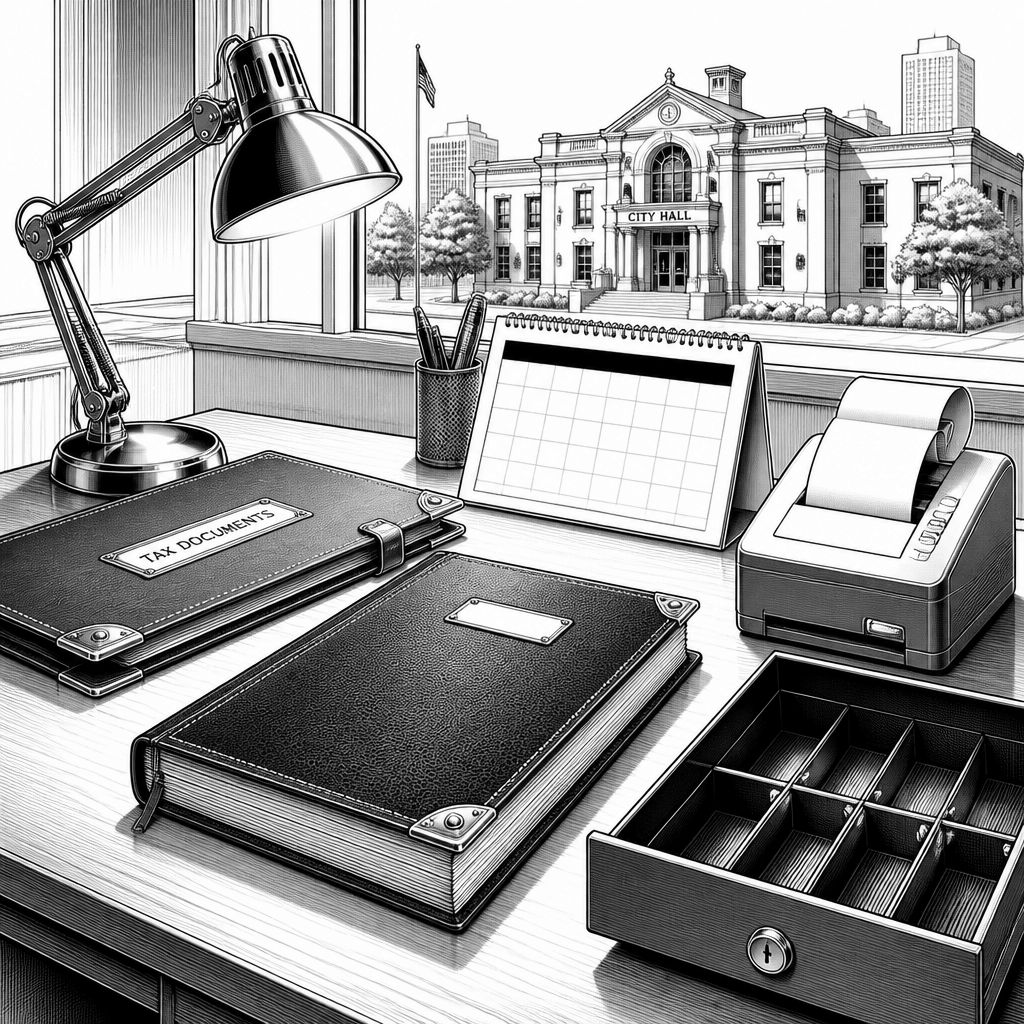
Die Neuregelung des § 2b UStG trifft kommunale Akteure nicht erst zum Stichtag, sondern bereits jetzt in der Planungspraxis: Wer als Stadt oder Gemeinde ab dem 1. Januar 2027 bestimmte Leistungen in den „unternehmerischen“ Rahmen rückt, muss dafür konsequenterweise Umsatzsteuer abführen – und zwar in vielen Fällen mit dem Regelsatz von 19%. Damit verändern sich Kalkulationen, Preis- und Gebührenmodelle sowie die Frage, welche Erlöse bislang als nicht steuerbar oder steuerbefreit behandelt wurden. Besonders sichtbar wird der Wandel dort, wo Kommunen traditionell mit Öffentlichkeit arbeiten: bei Festen, Tagen der offenen Tür oder ähnlichen Veranstaltungsformaten.
Technisch betrachtet ist § 2b zwar kein IT-Projekt – aber die Umsetzung wirkt wie eins: Sobald eine Veranstaltung umsatzsteuerrelevant wird, werden Buchungslogik, Belegketten und Kassensysteme (einschließlich Registrierkassen) zu kritischen Komponenten. Wo bisher pauschal organisiert wurde, braucht es künftig saubere Zuordnung zwischen steuerpflichtigen und nicht steuerpflichtigen Tätigkeiten sowie konsistente Ticket- oder Eintrittslogik. Für Organisationen wie Feuerwehren ist das relevant, wenn sie im Rahmen von Veranstaltungen unternehmerisch tätig werden. Die Pflicht, dafür 19% abzuführen, macht außerdem klar, dass es nicht nur um die Steuermeldung geht, sondern um die gesamte Abwicklung vom Vorfeld der Veranstaltung bis zur nachgelagerten Verarbeitung.
Markt- und Vollzugsseite zeigen indes, warum der Zeitdruck entsteht: In kommunalen Kreisen wächst die Sorge, dass der zusätzliche Aufwand aus Dokumentation, Buchhaltung und der praktischen Umsetzung vieler Sonderfälle den Charakter bewährter Formate verändert. Wenn jede einzelne Veranstaltung stärker steuerlich „gerahmt“ werden muss, sinkt die spontane Umsetzbarkeit – und damit auch der Spielraum für lokale Kultur- und Gemeinschaftsangebote. Politisch wird zugleich deutlich gemacht, dass eine weitere Fristverlängerung nicht zu erwarten sei. Der Tenor: Jetzt investieren, bevor aus Unsicherheit echte Nachforderungen und Rückabwicklungsaufwände werden, die dann oft teurer sind als eine strukturierte Vorbereitung im Vorfeld.
Die Gemengelage wird noch komplexer, weil parallel an anderer Stelle Klarheit im Vereins- und Gemeinnützigkeitsrecht gesucht wird. Ein Urteil des Bundesfinanzhofs vom 13. November 2025 (Az. V R 4/23) hat Unsicherheit ausgelöst, insbesondere hinsichtlich der Umsatzsteuerfreiheit von Mitgliedsbeiträgen. Für Sportvereine und ähnliche Organisationen ist das ein unmittelbarer Risikohebel, weil die Praxis vieler gemeinnütziger Strukturen stark auf Planungssicherheit angewiesen ist. Der Bundesrat fordert daher gesetzgeberische Nachbesserungen mit unionsrechtskonformen, in der Anwendung einfachen Kriterien. Bis dahin bleibt häufig nur die bisherige Verwaltungspraxis als pragmatischer Sicherheitsanker.
Ein weiterer Schritt Richtung operativer „Digital-Compliance“ kommt aus der Finanzverwaltung: Im Vorsteuer-Vergütungsverfahren sollen ab dem 1. Januar 2026 digitale Nachweise verpflichtend eingereicht werden. Das ist weniger eine einzelne Maßnahme als ein Signal, dass die Prüfungstiefe und die Verarbeitungsgeschwindigkeit in der Steuerwelt steigen. Unternehmen müssen daher ihre Schnittstellen zwischen Buchhaltung, Rechnungsdaten und Nachweisarchiven so ausrichten, dass Dokumente maschinenlesbar, nachverfolgbar und revisionssicher bereitstehen. Ein Vergleich zur europäischen Entwicklung hilft hier: Während in Deutschland die nationalen Umstellungen bis 2027 geplant sind, führt Frankreich ab September 2026 bereits eine E-Invoicing-Pflicht für große Unternehmen ein. Für grenzüberschreitend tätige Organisationen wird dadurch das Länderrisiko real – Spanien plant gestaffelte Verpflichtungen ab Oktober 2027.
Auch auf kommunaler Ebene wird der steuerliche Kontext schnell in konkrete Haushalts- und Infrastrukturentscheidungen übersetzt. So wurden in Waldmüssingen ab 1. Januar 2027 die Kurtaxe erhöht und Parkgebühren für Wohnmobile eingeführt. Solche Anpassungen wirken auf den ersten Blick wie klassische Einnahmenpolitik, sind aber in Wahrheit Teil einer breiteren Kosten- und Finanzierungslogik, die durch neue steuerliche Rahmenbedingungen indirekt verstärkt werden kann. Wenn sich Erlösmodelle verändern, müssen Kommunen oft gleichzeitig ausbalancieren: Infrastrukturkosten, steigende Betriebsausgaben und neue Abgabepflichten treffen damit aufeinander. Für Unternehmen ist das relevant, weil sich dadurch auch Vergabe- und Beschaffungsumfelder verschieben können.
Schließlich zeigt sich, dass Umsatzsteuer- und Digitalisierungsregeln zunehmend mit Vergabe- und Compliance-Themen zusammenlaufen. In Berlin wurden Änderungen im Vergabegesetz verabschiedet: Die Schwellenwerte für vereinfachte Vergaben steigen auf 75.000 Euro für Liefer- und Dienstleistungen sowie auf 500.000 Euro für Bauleistungen, zugleich gilt eine Tariftreuepflicht für Aufträge ab 1.000 Euro. Bei der IHK Berlin stößt das auf Kritik, weil bürokratische Hürden potenziell dazu führen könnten, dass sich weniger Unternehmen an öffentlichen Ausschreibungen beteiligen. Für die Wirtschaft heißt das: Wer in Ausschreibungen oder kommunal geprägten Projekten arbeitet, braucht nicht nur steuerliche Methodenkompetenz, sondern auch Prozessreife in der Dokumentation, um friktionsfrei abwickeln zu können.
Der Blick nach vorn sollte daher zweigleisig sein. Einerseits müssen betroffene Kommunen, Feuerwehren, Veranstalter und Dienststellen ihre Veranstaltungsportfolios steuerlich neu strukturieren: von der Frage, ob und wann Tätigkeiten unternehmerisch wirken, bis hin zur korrekten Implementierung von 19%-Kalkulationen und Kassenszenarien. Andererseits sollten Unternehmen, die mit öffentlichen Auftraggebern oder gemeinnützigen Strukturen arbeiten, ihre Rechnungs-, Beleg- und Nachweisprozesse so gestalten, dass digitale Anforderungen ab 2026 und strukturelle E-Invoicing-Entwicklungen im europäischen Umfeld absehbar „mitlaufen“. Wer das jetzt angeht, gewinnt Zeit für saubere Tests, reduziert das Risiko von Rückabwicklungen und kann perspektivisch sogar schneller auf neue Ausschreibungsmodelle reagieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Umsatzsteuer §2b: Kommunen müssen ab 2027 19% abführen – was Unternehmen jetzt planen sollten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Umsatzsteuer §2b: Kommunen müssen ab 2027 19% abführen – was Unternehmen jetzt planen sollten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Umsatzsteuer §2b: Kommunen müssen ab 2027 19% abführen – was Unternehmen jetzt planen sollten« bei Google Deutschland suchen, bei Bing oder Google News!