


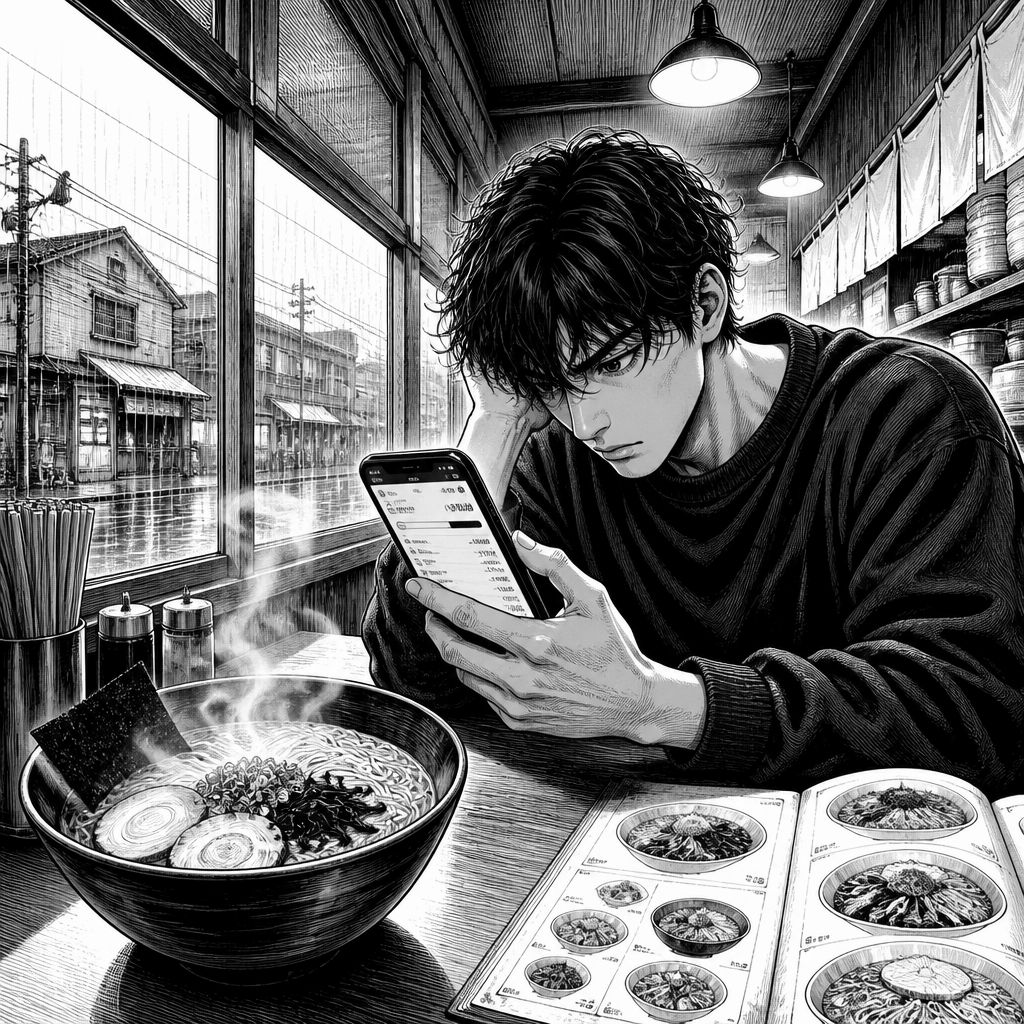
TOKYO / LONDON (IT BOLTWISE) – Eine Bankkonto-Ansicht inmitten regnerischer Straßen kann plötzlich mehr auslösen als nur Zahlen: Bei vielen jungen Menschen wächst trotz Sparplänen die Geldangst weiter. Der Text verknüpft dafür konkrete Daten zu Altersvorsorge, Immobilienpreisen und Arbeitsmarkt mit psychologischen Mustern wie Lifestyle Creep und permanenter Finanz-„Doomscrolling“-Belastung. Besonders auffällig: Selbst höhere Einkommen schützen nicht davor, dass Erfolg nur noch als „nächstes Ziel“ zählt. Damit entsteht eine Art finanzielle Daueranspannung, die Entscheidungen im Alltag bis hin zum Restaurantbesuch prägt.
Gen Z wirkt auf den ersten Blick finanziell „vernünftig“: Viele investieren früher als frühere Generationen, bauen bereits mit Mitte der Zwanziger systematisch Kapital auf und orientieren sich an klaren Kennzahlen. Genau deshalb trifft die im Beitrag beschriebene Diskrepanz auf offene Ohren. Trotz erreichten Sparmeilensteinen, etwa dem Ziel von 100.000 US-Dollar bis zum Alter von 22 Jahren, bleibt das Gefühl von Sicherheit aus. Stattdessen kippt die Motivation in eine dauerhafte Alarmbereitschaft, die sich wie ein persönliches „Vibecession“-Szenario anfühlt: Das Konto wächst, aber der Kopf beruhigt sich nicht. Diese Spannung entsteht nicht aus fehlendem Wissen, sondern aus der Art, wie Erwartungen aufgebaut, verglichen und ständig aktualisiert werden.
Für die Einordnung liefert der Text mehrere harte Bezugspunkte aus der Datenwelt. Laut einer Analyse auf Basis von Regierungsdaten, wie sie der Vanguard-Studie entnommen wird, sehen 47% der Gen-Z-Arbeitnehmenden die Chance, ihren Ruhestand erfolgreich zu finanzieren – im Vergleich zu 40% bei Baby Boomern. Gleichzeitig verweist der Beitrag auf die St. Louis Fed-Schätzung, wonach Haushalte von Millennials und jüngeren Gen-Z-Gruppen im Schnitt 35% mehr Vermögen hatten als Boomers „auf vergleichbarem Alter“, inflationsbereinigt. Auch Zillow-Daten werden genannt: In den fünf Jahren seit 2020 seien die durchschnittlichen Hauspreise landesweit um mehr als 45% gestiegen. Diese Mischung erklärt, warum junge Menschen zwar tatsächlich Vorsorge betreiben, aber trotzdem das Gefühl entwickeln, die großen Lebensmeilensteine (Wohnen, Bildung, Familie) würden sich schneller wegbewegen als das eigene Kapital.
Technisch betrachtet ist das Ganze weniger ein „Rentenproblem“ als ein Problem der Ziel- und Informationsverarbeitung. Der Text beschreibt, wie Social Media und personalisierte Content-Feeds Finanzstrategien in kleinste, ständig messbare Einheiten zerlegen: „Spar zusätzlich 10 US-Dollar“, „Kreditkarten-Hack für mehr Punkte“, „TikToker erklärt, wie man sich nie verzinst“. Daraus entsteht ein permanenter Vergleichsmodus, in dem jede Kaufentscheidung als Investitionsentscheidung neu verhandelt wird. Der Beitrag macht das an einem alltäglichen Konflikt fest: Ein Konzertticket für 200 US-Dollar fühlt sich plötzlich wie eine entgangene Anlagechance an, weil die Vorstellung auftaucht, dass daraus bei richtiger Investition ein Vielfaches werden könnte. Damit verschiebt sich der mentale Fokus weg von „Genug“ hin zu „optimierbar“, und genau das verhindert das Abstellen der inneren Schleife – selbst wenn die Kontenlage objektiv im Rahmen des Budgets bleibt.
Hinzu kommt laut Beitrag ein zweiter Verstärker, der vor allem bei höher Verdienenden spürbar wird: Lifestyle Creep und „Asset Preservation“ statt reiner Existenzsicherung. Wenn Einkommen steigt, steigen oft auch Fixkosten – teure Wohngegenden, häufigere Umzüge, Hobbys. Dann wird aus „Ich spare, um später frei zu sein“ schnell „Ich halte alles fest, weil das Risiko steigt, relativ hinter anderen herzufallen“. Der Text nennt dabei auch den Begriff Money Dysmorphia: Höhere Verdienende empfinden sich im Vergleich trotzdem als „arm“, obwohl die Kennzahlen das Gegenteil nahelegen. Das wirkt auf Entscheidungen wie eine Art verzerrter Risikorechner: Nicht die absolute finanzielle Situation bestimmt die Nervosität, sondern der gefühlte Abstand zur idealisierten Benchmark. Interessant ist außerdem, dass der Beitrag nicht nur Finanzkennzahlen betrachtet, sondern Stressdaten aus der American Psychological Association heranzieht und dort höhere Belastungen bei jüngeren Erwachsenen beschreibt – Stressoren wie Inflation, Nachwirkungen von COVID und Herausforderungen im Gesundheitsbereich kommen als zusätzliche Treiber hinzu.
So entsteht auch ein scheinbarer Widerspruch im Marktbild: Viele mögen zugleich früher investieren und sich dennoch nicht „erfolgreich“ fühlen. Der Beitrag greift dafür sowohl Umfragedaten als auch Arbeitsmarktindikatoren auf. Edward Jones wird mit einer Umfrage zitiert, nach der nur 5% der Gen-Z-Teilnehmenden sich „finanziell erfüllt“ fühlten – definiert als Zustand, in dem Finanzen zu Werten und Zielen passen. Dazu kommen Arbeitsmarktdaten: Für Absolventinnen und Absolventen wird eine Arbeitslosenquote von rund 5,6% genannt, während die Quote für alle Beschäftigten bei 4,2% liegen soll; außerdem werden höhere Underemployment-Werte (42% gegenüber 33,7% bei allen Bachelorabsolventen) angeführt. Solche Diskrepanzen erklären, warum „Wissen“ allein nicht beruhigt: Selbst wer spart, zweifelt, ob der Weg in stabile Beschäftigung und damit in planbare Altersvorsorge mündet. Bei vielen verschiebt sich dadurch die Frage von „Reicht es?“ zu „Reicht es im Verhältnis zu dem, was gerade sichtbar und erzählbar ist?“
Aus Unternehmenssicht lässt sich hier eine praktische Analogie ziehen: Finanzentscheidungen im Privaten funktionieren ähnlich wie Auswahlprozesse in Organisationen unter Unsicherheit. Wer permanent neue Informationen erhält, riskiert, in Schleifen zu geraten, weil jede Entscheidung als überprüfbarer Prototyp betrachtet wird. Der Beitrag beschreibt genau das in Form von Doomscrolling und ständiger Prüfung: Die Person lernt zwar, Zahlungen rationale zu planen, begrenzt dann aber wieder die Überprüfung des Kontostands. Mikro-Mechaniken wie „LinkedIn stalking limitieren“, „Geld-Doomscrolling reduzieren“, oder offener mit Freunden über Geld sprechen, werden damit zu einer Art kognitivem Controlling. Gleichzeitig zeigt der Text therapeutische Ansätze: Eine Finanzberatung bzw. ein Coach kann helfen, langfristige Ziele in nachvollziehbare Schritte zu übersetzen und damit den Druck zu senken, dass jede Entscheidung allein die Zukunft „retten“ muss. Im Fall einer Person, die Schuldentilgung mit dem Aufbau von Altersvorsorge kombiniert, wirkt die Begleitung vor allem deshalb entlastend, weil sie Unsicherheit strukturiert statt sie nur zu beobachten.
Was bleibt, ist weniger die Frage, ob Gen Z „falsche“ Erwartungen hat, sondern wie sie Erwartungen überhaupt bilden und pflegen. Der Beitrag setzt einen deutlichen Kontrapunkt zur bequemen Generationserzählung. Es sei laut Text nicht zielführend, pauschal Boomers verantwortlich zu machen – insbesondere, wenn dadurch der Blick auf die eigene Entscheidungsarchitektur verloren geht. Stattdessen plädiert der Text für eine realistischere Perspektive: Unterschiedliche Kontexte prägen Handlungen und Denkweisen, etwa durch frühere Inflationsphasen oder stark veränderte Zinsumfelder. Das bedeutet in der Praxis: Wenn man Geldangst als Datenproblem versteht, hilft nicht noch mehr Datenzufuhr, sondern die richtige Form von Struktur. Ein ruhiges Budget- und Vorsorgesetup ist dann nicht weniger „technisch“ als eine Strategie für KI-Modelle oder IT-Sicherheit, sondern reduziert vor allem die Zahl der unentscheidbaren Schleifen. Der Beitrag schließt zudem mit einem sehr konkreten Bild: Nach dem Check des Kontostands im Regen wird im Restaurant nicht die billigste Option gesucht, sondern die bewusst ausgewählte teuerste Schüssel genommen – als Handlungsbeweis, dass Budgetgrenzen nicht ständig Angst erzeugen müssen, sondern Freiheit abbilden können.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum Gen Z trotz Sparen stärker unter Geldangst leidet" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum Gen Z trotz Sparen stärker unter Geldangst leidet" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum Gen Z trotz Sparen stärker unter Geldangst leidet« bei Google Deutschland suchen, bei Bing oder Google News!