
DÜSSELDORF-FLINGERN / LONDON (IT BOLTWISE) – Vermieter können die Abschreibung bei Altbauten oft über eine kürzere Restnutzungsdauer erhöhen. Entscheidend ist dabei, dass das Gutachten nicht bei Baujahr und Schreibtischrechnung stehen bleibt, sondern den tatsächlichen Zustand von Dach, Fassade, Fenstern und Haustechnik nach einer Besichtigung begründet. Der Beitrag ordnet ein, wann Finanzämter die Nutzungsdauer nach § 7 Abs. 4 EStG akzeptieren. Gleichzeitig wird an einem Rechenbeispiel gezeigt, wie sich die Steuerersparnis über die Jahre in Geldbeträgen widerspielen kann.
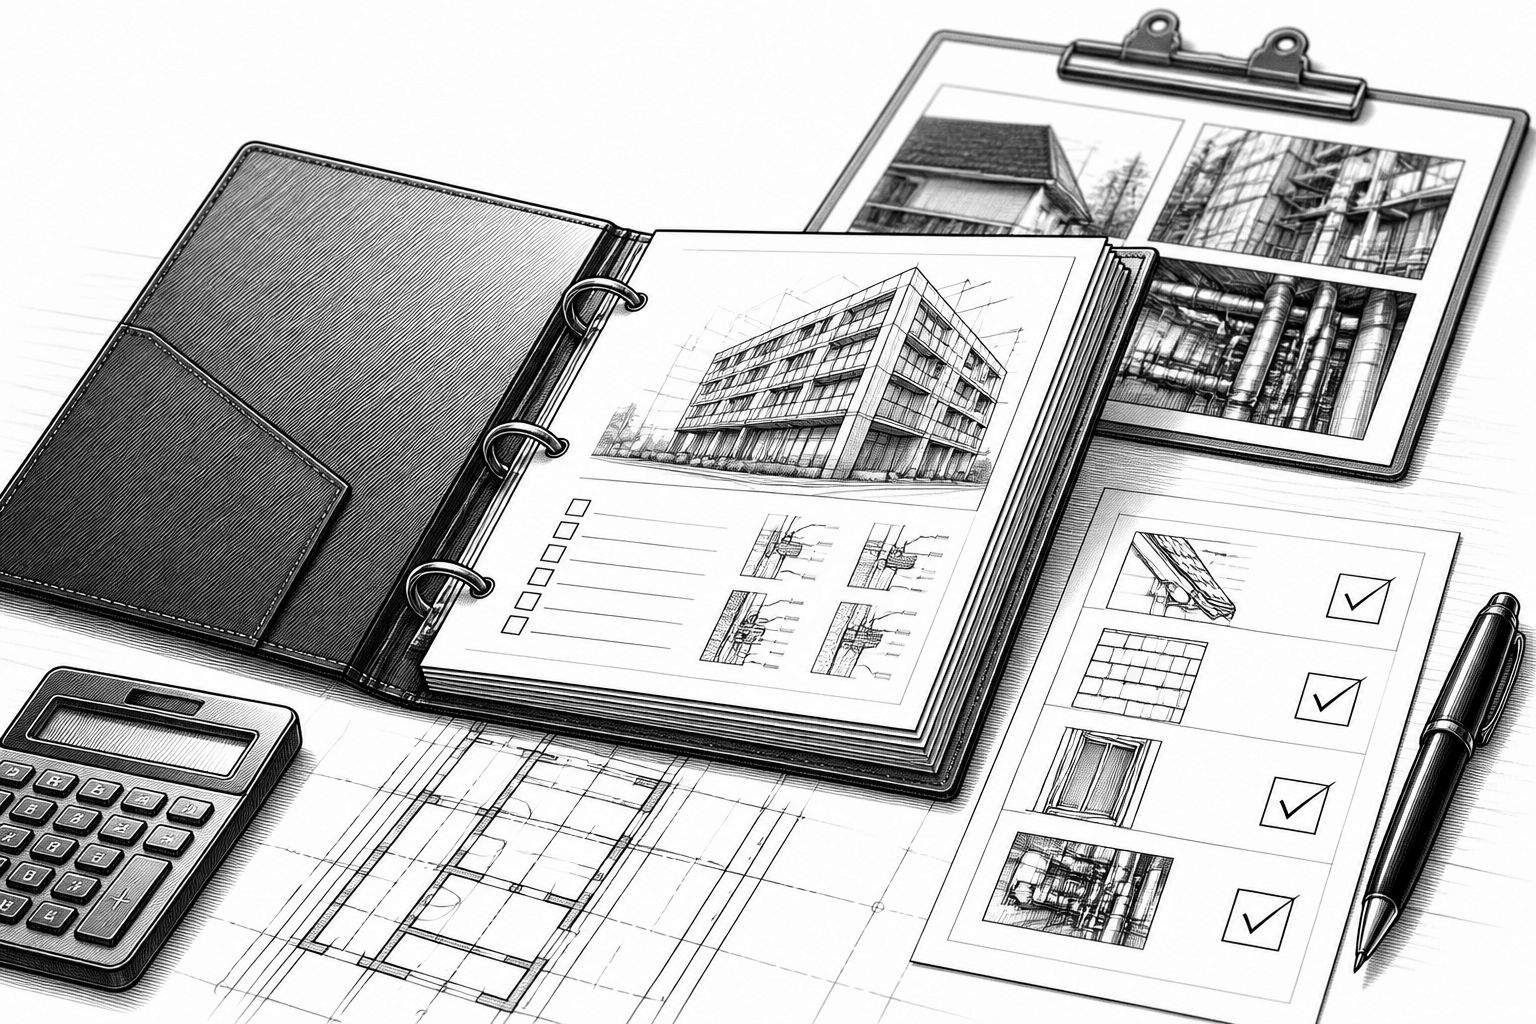
Wenn ein vermietetes Gebäude nicht ausreichend differenziert wird, landet das Finanzamt in der Praxis schnell bei der typisierten Nutzungsdauer. Das klingt erst einmal verwaltungstechnisch sauber, ist aber für viele Altbauten zu pauschal: Verschlissene Leitungen, ein Dach aus der Nachkriegszeit oder eine Fassade ohne zeitgemäße Dämmung verändern die wirtschaftliche Restfähigkeit deutlich stärker, als es eine pauschale Jahresquote erwarten lässt. Genau an dieser Stelle setzt das sogenannte Nutzungsdauer Gutachten an, das eine kürzere tatsächliche Nutzungsdauer belegen soll. Grundlage dafür ist § 7 Abs. 4 Satz 2 EStG, und der Beitrag stellt klar, dass es ohne nachvollziehbare Begründung keine Abweichung von der Standardlinie gibt.
Technisch betrachtet geht es im Kern um die Frage, wie belastbar die Ableitung der Restnutzungsdauer ist. Die Finanzverwaltung setzt die typisierte Nutzungsdauer solange an, wie niemand den Zustand des Gebäudes konkret aufnimmt. Für die steuerliche Wirkung reicht deshalb nicht ein „aus dem Baujahr abgeleitet“es Schema; gefordert ist eine Begründung, die sich in der Logik und in den Mess- bzw. Beobachtungsgrundlagen überprüfen lässt. Der Bundesfinanzhof habe den Weg über ein Gutachten mehrfach bestätigt, und als Voraussetzungen werden im Beitrag eine nachvollziehbare Begründung sowie in der Regel eine Besichtigung genannt – idealerweise durch eine nach DIN EN ISO/IEC 17024 zertifizierte Person. Ergänzend wird der Rahmen der ImmoWertV erwähnt sowie die Verwaltungspraxis über ein BMF-Schreiben, also jene Leitplanken, an denen sich die Sachverhaltsaufbereitung ausrichten soll.
Besonders anschaulich wird die wirtschaftliche Seite am Beispiel Hannover-Linden: Ein Mehrfamilienhaus mit Baujahr 1924, Kaufpreis 330.000 Euro, einem Gebäudeanteil von 80 Prozent und einem persönlichen Steuersatz von 42 Prozent. Bei einer typisierten Abschreibung über 50 Jahre beträgt die AfA im Beispiel 5.280 Euro pro Jahr. Setzt man dagegen eine Restnutzungsdauer von 26 Jahren an, sinkt die jährliche AfA auf 10.154 Euro. Der Effekt entsteht aus der Differenz zwischen beiden Zeitachsen: Das Gutachten macht hier eine zusätzliche Abschreibung von 4.874 Euro möglich, wodurch die Steuer laut Rechnung um etwa 2.047 Euro pro Jahr fällt; über zehn Jahre summiert sich das auf rund 20.470 Euro. Wichtig ist dabei der Ton des Beitrags: Die genannten Beträge sind Schätzwerte für genau diese Annahmen und kein Steuerbescheid.
Damit so eine Rechnung im Ernstfall auch standhält, wird im Text beschrieben, was ein brauchbares Gutachten enthalten muss. Eine zentrale Linie: Innen- und Außenbesichtigung statt reine Aktenlage. Das Gutachten soll Baujahr, Modernisierung und den tatsächlichen Zustand von Dach, Fassade, Fenstern und Haustechnik zusammenführen und daraus eine Restnutzungsdauer ableiten, die mit dem AfA-Satz verknüpft ist. Außerdem soll ein Begleitschreiben so formuliert sein, dass das Finanzamt es „ohne Umweg“ lesen kann – also: verständlich, konsistent und unmittelbar auf die steuerliche Fragestellung bezogen. Auch die Preislogik wird als Qualitätsmerkmal herausgestellt: Ein Festpreis verbessert den Vergleich, während eine Kilometerpauschale „hinterher“ die wirtschaftliche Bewertung verzerren kann. Wer diese Anforderungen erfüllt, kann sich im Text zufolge an Beispielen orientieren, etwa über Festpreis-Angebote und die zugehörigen Beschreibungen; zugleich wird das Modell über einen eigenständigen Auftritt und ein Portal mit identischen Abläufen erwähnt, inklusive Regelung, dass bei endgültiger Ablehnung nach Nachbesserung der Kaufpreis zurückkommen kann.
Der Ablauf wird in vier Schritten skizziert, und gerade die Reihenfolge ist dabei mehr als organisatorische Folklore: Zuerst das Objekt anlegen (Adresse, Baujahr, Kaufpreis, vorhandene Pläne), dann die Besichtigung innen und außen. In dem beschriebenen Setup soll das geografisch für alle 16 Bundesländer ohne separate Anfahrtspauschale abgedeckt sein und das Gutachten innerhalb von sieben Werktagen vorliegen. Danach ersetzt die kürzere Nutzungsdauer die typisierte Pauschale – allerdings nur „soweit das Finanzamt mitgeht“. Wer die zu erwartende Ersparnis vorab modellieren will, findet im Text zudem einen Rechner, etwa über Gutachten zur Restnutzungsdauer, der die Argumentationsrichtung anhand vereinfachter Annahmen durchrechnet. Das ist aus Unternehmenssicht interessant, weil man so vor Bestellung nicht nur die Kosten, sondern auch die potenzielle Steuerwirkung über die Zeit vergleichen kann.
Warum Aufträge scheitern, wird im Beitrag ebenfalls sehr konkretisiert: Erstens die Restnutzungsdauer, die nur aus dem Baujahr gerechnet ist und damit den Zustand nicht sichtbar macht. Zweitens eine Besichtigung, die sich auf die Fassade beschränkt und die Haustechnik auslässt. Drittens eine Preisgestaltung, die Anfahrtsthemen zunächst ausklammert, später aber doch abrechnet. Diese drei Muster sind für Vermieter praktisch, weil sie eine schnelle Due-Diligence vor dem Auftrag erlauben: Wenn ein Anbieter keine klare Beschreibung dazu liefert, welche Bauteile und technischen Gewerke vor Ort bewertet werden, und wenn die Kostentransparenz nur „auf Zuruf“ funktioniert, sinkt die Chance, dass die steuerliche Argumentation später akzeptiert wird. Der Text erwähnt außerdem, dass Steuerberater offene Veranlagungszeiträume nach Vorliegen des Gutachtens nachreichen können, und dass eine rückwirkende Änderung nur dort relevant ist, wo der Bescheid noch nicht bestandskräftig ist.
Auf typische Fragen geht der Beitrag ebenfalls ein und trennt dabei sauber zwischen steuerlicher Einordnung und Gutachtenergebnis. Eine reine Schreibtisch-Schätzung („Zahl ohne Ortsbesichtigung“) werde dem Finanzamt in der Regel nicht reichen; die Besichtigung sei der Teil, der die kürzere Dauer überhaupt begründet. Für welche Gebäude es sich lohnt, wird an der Logik festgemacht, dass die Pauschale von 50 Jahren länger ist als die wirtschaftliche Restnutzungsdauer – besonders häufig also bei Altbauten, weniger bei Neubauten oder Objekten, deren Restlaufzeit bereits relativ kurz angesetzt werden kann. Zur Abgrenzung sagt der Beitrag zudem ausdrücklich: Das Gutachten stellt die Restnutzungsdauer fest, die Erklärung und die Behandlung offener Veranlagungszeiträume bleiben Aufgabe des Steuerberaters. Bei den Kosten nennt der Text 699 Euro inklusive 19 Prozent Umsatzsteuer, Ortsbesichtigung und Begleitschreiben; Express und Kaufpreisaufteilung lassen sich als Zusatzoptionen dazubuchen, während keine Folgerechnung für die Anfahrt vorgesehen sein soll. Damit bleibt das Gutachten als dokumentierte technische Bewertungsleistung im Vordergrund – nicht als pauschale Steueranleitung.
Für die Praxis heißt das am Ende: Ein Nutzungsdauer Gutachten ist weniger ein „Dokument“, sondern eine überprüfbare Argumentationskette. Je besser die Besichtigung, desto leichter lässt sich die Restnutzungsdauer als plausibler Schritt zwischen objektspezifischem Zustand und steuerlicher Abschreibung vermitteln. Wer Angebote vergleicht, sollte deshalb nicht nur auf den Preis schauen, sondern auf die Nachvollziehbarkeit: Wer bewertet welche Bauteile? Wie wird die Restnutzungsdauer hergeleitet? Und wie wird sichergestellt, dass die Unterlagen so formuliert sind, dass das Finanzamt die Entscheidung ohne Rückfragen treffen kann. Genau an dieser Stelle liegen die Hebel: Nicht bei der „Pauschalannahme“, sondern bei der technischen Begründung, die aus einem konkreten Gebäude eine steuerlich verwertbare Restnutzungsdauer macht.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Nutzungsdauer-Gutachten richtig ansetzen: Vom Zustand bis zur AfA" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Nutzungsdauer-Gutachten richtig ansetzen: Vom Zustand bis zur AfA" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Nutzungsdauer-Gutachten richtig ansetzen: Vom Zustand bis zur AfA« bei Google Deutschland suchen, bei Bing oder Google News!