
LONDON (IT BOLTWISE) – Unaufgeforderte Kreditangebote per Telefon nehmen laut Berichten wieder zu. Besonders auffällig sind bis zu zehn Anrufe täglich mit dem Versprechen von 15.000 Euro zu 8% und einer angeblich „weichen“ Kreditprüfung. Details sollen erst nach der ersten Datenabfrage folgen, wodurch Opfer persönliche Angaben und teils Ausweiskopien liefern. Dahinter steht häufig ein Muster aus Datenerfassung, Weiterverkauf und anschließender missbräuchlicher Kreditvergabe.
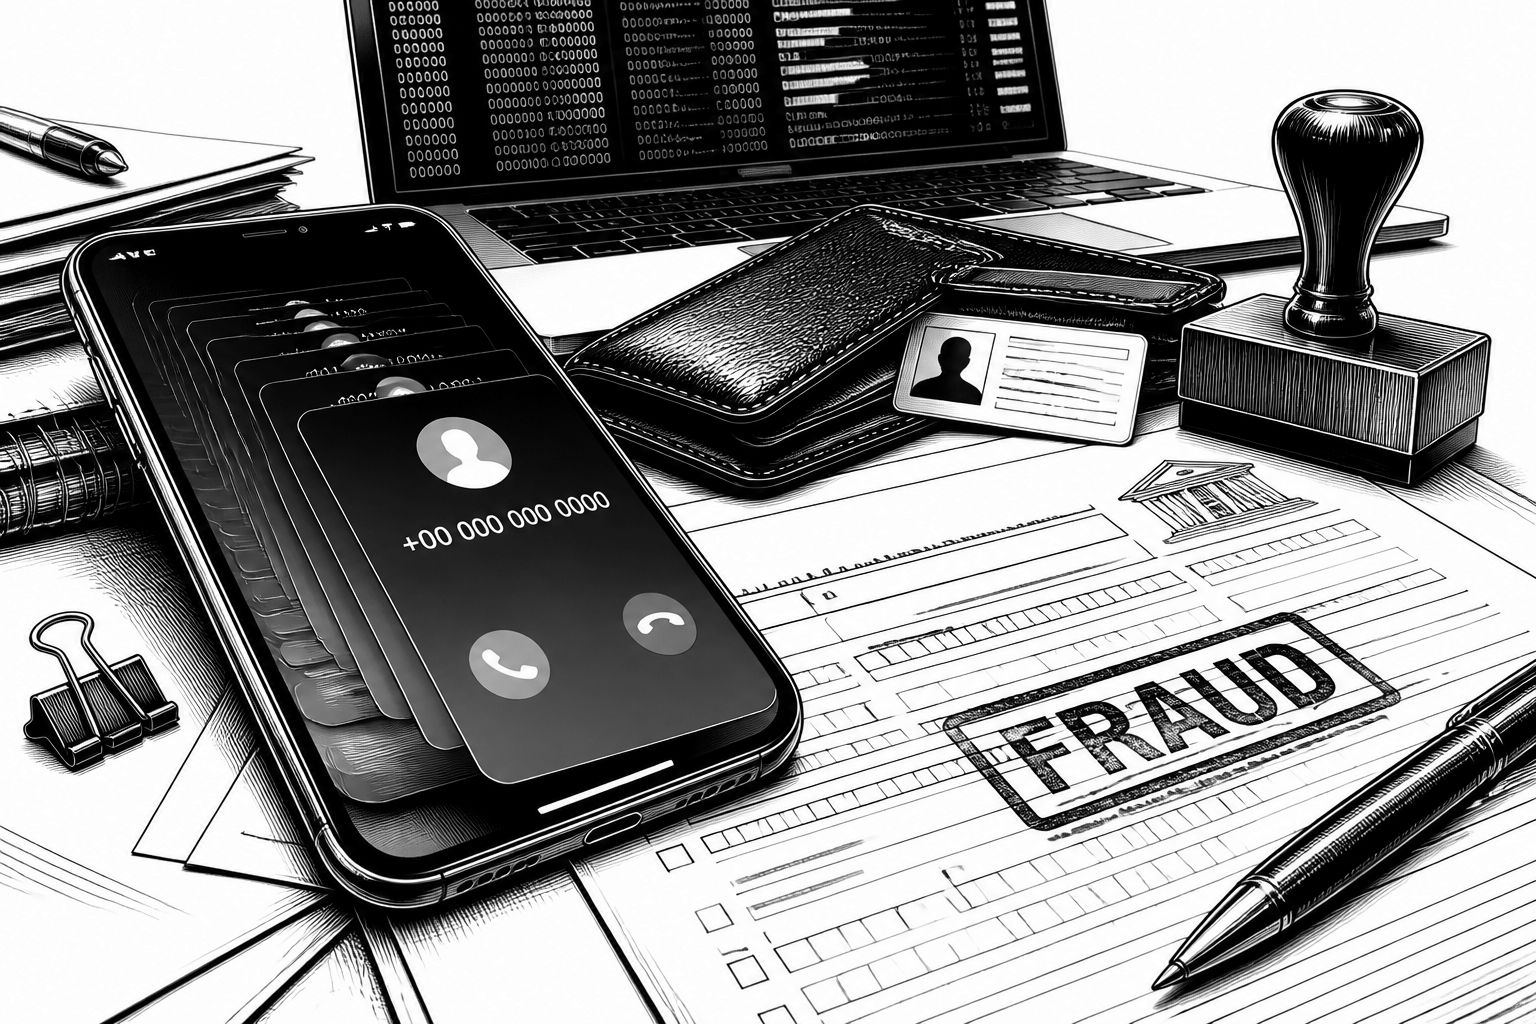
Wer aktuell mehrmals am Tag Anrufe mit einem „schnellen Kredit“ erhält, sollte nicht zuerst an ein technisches Missverständnis denken, sondern an ein systematisches Betrugsszenario. In den geschilderten Fällen bieten Anrufer innerhalb weniger Minuten eine feste Kreditsumme an, oft mit dem konkreten Zinssatz von 8% und der Aussicht auf niedrige Hürden. Die Kontaktaufnahme ist dabei gerade nicht der übliche Weg über Hausbank oder bekannte Kreditplattform, sondern startet ungefragt – und in der Regel mit einem Zeitdruck, der Gespräche „rasant“ wirken lässt.
Das Muster setzt auf eine Verzögerungstaktik: Die eigentlichen Bedingungen und der genaue Prüfprozess werden erst nach einer „weichen“ Kreditprüfung angekündigt. In dieser Phase fordern die Anrufer persönliche Daten ab, darunter Name, Adresse und Geburtsdatum, außerdem teils Kontodaten sowie Kopien von Ausweisdokumenten. Das ist nicht nur sozial engineering, sondern eine gezielte Konstruktion, bei der der Betrug nicht direkt mit der Kreditzusage beginnt, sondern mit dem Aufbau eines Datensatzes, den Täter später weiterverwenden können. Der wiederkehrende Kniff lautet dabei, die „weiche“ Prüfung habe angeblich keine Auswirkungen auf die Kreditwürdigkeit – ein Argument, das in diesem Kontext missbrauchsfähig ist.
Technisch und organisatorisch folgt das Vorgehen häufig einer mehrstufigen Abfolge. Zuerst erfolgt die aggressive Kontaktaufnahme, teils aus dem Ausland und über Voice-over-IP-Nummern, die deutsche Vorwahlen imitieren. Danach folgt die Phase des Lockens: schnelle Auszahlung, unkomplizierter Ablauf und eine Darstellung, als handele es sich um einen normalen Prozess. Den entscheidenden Schritt bilden dann die Datenforderungen – im Anschluss berichten Betroffene oft auch von weiteren Kontaktwellen, bei denen „Bearbeitungsgebühren“ zwischen 500 und 2.000 Euro verlangt werden. Damit rückt eine klassische Vorauszahlungslogik in den Vordergrund: erst Geld, dann angebliche Prüfung oder Auszahlung.
Aus Sicht der Sicherheitsteams lässt sich der Schaden häufig in zwei Richtungen erklären. Erstens können die abgegriffenen Daten den Tätern als Handelsware dienen und den Weg für Identitätsdiebstahl oder Kontoübernahmen öffnen. Zweitens lassen sich die Daten dazu nutzen, im Namen der Opfer Kreditanträge zu stellen oder Konten zu eröffnen. Dass Geschädigte Schulden teils erst Monate später bemerken, passt zu diesem Ablauf: Die missbräuchliche Nutzung wird nicht immer sofort sichtbar, insbesondere wenn mehrere Anträge oder parallele Aktivitäten laufen. Für Unternehmen und IT-Leitungen außerhalb der Privatwirtschaft ist das ein Reminder, wie eng Betrug, Datenmissbrauch und Folgeschäden zusammenhängen – auch wenn das Angriffsziel zunächst „nur“ ein Telefongespräch ist.
Dass das Angebot trotz allem plausibel wirken kann, liegt an der konkreten Zahlenspielerei. Ein Zinssatz von 8% bewegt sich je nach Bonität und Rahmenbedingungen in einem Bereich, der bei Ratenkrediten nicht grundsätzlich abwegig klingt. Genau das macht das Vorgehen gefährlich: Der erste Eindruck scheint durch das aktuelle Zinsumfeld gestützt, wodurch viele Empfänger weniger kritisch nachfragen. Die zentrale Gegenregel bleibt dennoch simpel: Ein seriöser Kreditgeber benennt keine festen Konditionen, bevor eine echte Kreditwürdigkeitsprüfung stattgefunden hat. Zudem gilt – je weniger Informationen und je schneller Zusagen, desto höher die Wahrscheinlichkeit, dass etwas nicht stimmt.
Rechtlich und prozessual hilft ein Blick auf die Pflichten regulierter Institute, auch wenn der Betrug im Alltag nicht so wirkt. In Deutschland unterliegen regulierte Banken und Kreditinstitute dem Kreditwesengesetz (KWG) und müssen Know-Your-Customer-Verfahren (KYC) durchführen. Diese Prüfungen sind in der Regel gründlicher als eine „weiche“ Einordnung, außerdem müssen Konditionen, Gebühren und Rahmenbedingungen transparent und nachvollziehbar offenliegen, bevor es zur Erfassung und Verwendung von Daten kommt. Wenn am Telefon dagegen Transparenz fehlt, Konditionen erst später versprochen werden und Datenabfragen als „Teil eines harmlosen Schritts“ verkauft werden, ist das ein klares Warnsignal – nicht nur aus Verbraucherschutzsicht, sondern auch als Indikator für unzulässige Prozessführung.
Für Verbraucher ergeben sich daraus mehrere konkrete Schritte, die unmittelbar die Angriffsfläche verkleinern. Unaufgeforderte Kreditangebote sollten grundsätzlich mit Skepsis behandelt werden – unabhängig davon, wie „attraktiv“ der Zinssatz formuliert wird. Persönliche Daten gehören nicht in ein Telefonat, auch nicht, wenn eine „kleine“ Vorprüfung behauptet wird. Wer bereits Daten übermittelt hat, sollte schnell handeln: die eigene Hausbank oder einen regulierten Ansprechpartner informieren, Anzeige erstatten und danach regelmäßig die Kreditberichte prüfen, um unautorisierte Aktivitäten früh zu erkennen. Parallel dazu empfehlen Verbraucherschutzstellen, verdächtige Nummern zu blockieren und Anrufe an zuständige Stellen zu melden – damit sich Muster besser erkennen und priorisieren lassen.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Acht Prozent am Telefon: Wie eine Kreditfalle mit Datendiebstahl funktioniert" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Acht Prozent am Telefon: Wie eine Kreditfalle mit Datendiebstahl funktioniert" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Acht Prozent am Telefon: Wie eine Kreditfalle mit Datendiebstahl funktioniert« bei Google Deutschland suchen, bei Bing oder Google News!