


KARLSRUHE / LONDON (IT BOLTWISE) – Das Bundesverfassungsgericht nimmt erneut die bundesgesetzlichen Regeln zur Erbschaftsteuer in den Fokus. In Karlsruhe verhandelt es eine Klage der bayerischen Staatsregierung, die eine Regionalisierung fordert und damit auch die Bewertung von Immobilien sowie Freibeträge angreift. Bayern argumentiert, Steuersätze und Freibeträge seien verfassungswidrig, weil sie nicht an die Inflation angepasst wurden. Parallel geht es auch um die Frage, ob Steuervorteile für Betriebsvermögen mit dem Grundgesetz vereinbar sind.
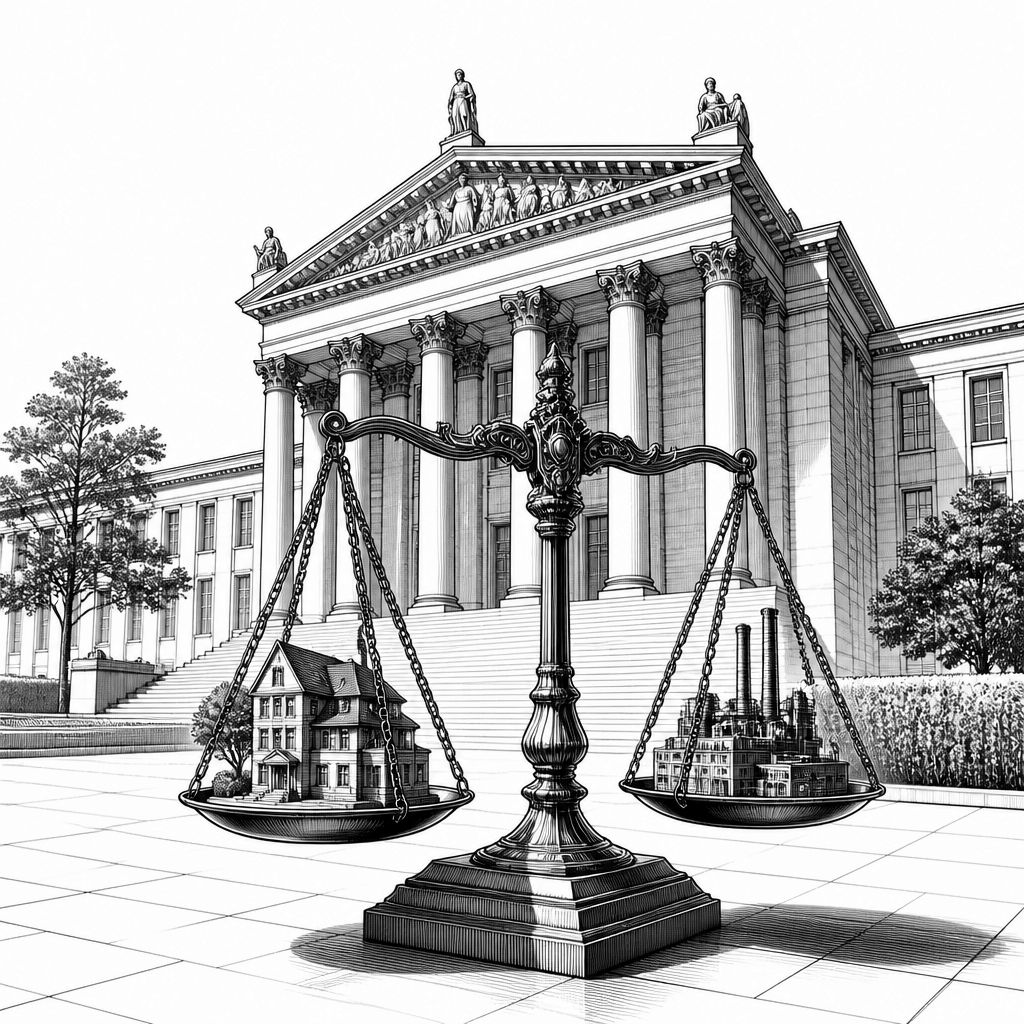
Das Bundesverfassungsgericht setzt seine Prüfung der Erbschaftsteuer fort und rückt dabei erneut an eine politische und juristische Schnittstelle: der Frage, wie weit der Bund bei einer Steuer mit Bundesrecht Vorgaben machen darf, wenn die Länder deren Aufkommen weitgehend tragen. Schon in früheren Entscheidungen hatte das Gericht Grenzen für den Gesetzgeber herausgearbeitet, insbesondere im Spannungsfeld zwischen verfassungsrechtlicher Gleichbehandlung und der Systematik, die der Erbschaftsteuer sowohl den Schutz kleiner Vermögen als auch die Behandlung großer Vermögen leisten soll. Für die kommenden Verfahren bedeutet das: Es geht nicht nur um Detailfragen der Berechnung, sondern um die grundsätzliche Architektur des Steuersystems und darum, ob sie weiterhin den Anforderungen des Grundgesetzes entspricht.
Im Zentrum des aktuellen bayerischen Antrags steht die Forderung nach mehr Gestaltungsspielraum auf Länderebene. Nach Darstellung der bayerischen Staatsregierung wird die Erbschaftsteuer zwar bundesweit geregelt, das Aufkommen fließt aber in voller Höhe den Ländern zu. Bayern leitet daraus ab, dass die Länder auch selbst maßgeblich über die Ausgestaltung entscheiden könnten. Finanzminister Albert Füracker hatte im Vorfeld der mündlichen Verhandlung in diesem Sinne argumentiert, die Länderparlamente müssten bei den konkreten Rahmenbedingungen eine stärkere Rolle spielen. Praktisch würde eine Regionalisierung bedeuten, dass Steuerlast und Freibeträge je nach Bundesland variieren könnten – ein Szenario, das für Steuerplanung, Unternehmensnachfolgen und Immobilienmärkte spürbar andere Anreize setzen würde als ein vollständig bundesweit identisches Modell.
Bei der juristischen Begründung greift Bayern mehrere Punkte gleichzeitig an. Die Klage adressiert die Regelungen zur Bewertung von Grundvermögen, also jenen Mechanismus, mit dem Grundstücke und Immobilien steuerlich erfasst werden. Außerdem geht es um Steuerfreibeträge und die Steuersätze selbst. Der Freistaat argumentiert dabei zum einen, dem Bund fehle die Gesetzgebungskompetenz für genau diese Ausgestaltung. Zum anderen wird ein materieller Verstoß geltend gemacht: Steuersätze und Freibeträge seien verfassungswidrig, weil sie nicht an die Inflation angepasst wurden. Dazu kommt die Kritik, dass Freibeträge regionale Unterschiede bei den Immobilienpreisen nicht ausreichend berücksichtigen. Gerade hier prallen zwei Logiken aufeinander: Eine steuerliche Systematik muss bundesweit verwaltbar sein, zugleich aber darf sie nicht dazu führen, dass Haushalte mit vergleichbarer wirtschaftlicher Leistungsfähigkeit je nach Wohn- oder Vermögensregion strukturell ungleich behandelt werden.
Für die technische Seite des Steuersystems ist die Bewertung von Immobilien einer der sensibelsten Hebel, weil sie direkt die Bemessungsgrundlage beeinflusst. Wenn Immobilienwerte nicht in angemessener Weise das aktuelle Preisniveau abbilden, verschieben sich rechnerisch auch Freibeträge und Steuersätze in ihrer Wirkung. In der Praxis ist genau das der Grund, warum Inflationsthemen nicht nur ein wirtschaftspolitischer Aufhänger sind, sondern unmittelbar in den Mechanismus der Steuerfestsetzung hineinstrahlen: Rechenwerte können real an Kaufkraft verlieren oder relativ zu tatsächlichen Vermögenswerten über- oder unterproportional wirken. Auch der Hinweis auf regionale Preisunterschiede zielt technisch auf dieselbe Frage: Ob ein einheitlicher Bewertungsansatz ausreichend robust ist, um in allen Regionen das verfassungsrechtlich gewünschte Maß an Gleichbehandlung zu sichern.
Parallel zur bayerischen Klage steht in Karlsruhe am Dienstag eine weitere Verhandlung zur Erbschaftsteuer an. Dabei dreht sich der Streit um Steuervorteile für Erben von Betriebsvermögen und um die Vereinbarkeit dieser Vergünstigungen mit dem Grundgesetz. Im beschriebenen Verfahren klagt ein Mann, der bei seiner Erbschaft ausschließlich Privatvermögen erhalten hat und nicht in den Bereich eines steuerlich begünstigten Betriebsvermögens fällt. Der Fall ist damit ein Prüfstein dafür, ob die gesetzliche Systematik an der richtigen Stelle differenziert und ob die Grenzen zwischen begünstigtem und nicht begünstigtem Vermögen so gezogen sind, dass sie verfassungsrechtlichen Anforderungen genügen. Für viele Betroffene ist das weit mehr als juristische Grundlagenforschung: Betriebsübergaben und Erbschaften sind oft stark planungsgetrieben, und Unsicherheiten in der Auslegung können bei Familienunternehmen und Holdingstrukturen die Nachfolgestrategie spürbar beeinflussen.
Dass die Gerichte in mehreren Verfahren gleichzeitig an verschiedenen Stellschrauben drehen, zeigt auch, wie komplex das Zusammenspiel aus Gesetzgebung, Bewertungsregeln und verfassungsrechtlicher Kontrolle ist. Die Erbschaftsteuer basiert auf Annahmen über Vermögensstruktur und Leistungsfähigkeit, aber die Realität von Vermögensarten – von Immobilien bis hin zu Unternehmensanteilen – lässt sich nicht immer sauber in ein einziges Rechenmodell übersetzen. Historisch ist die Erbschaftsteuer in Deutschland daher wiederholt reformiert worden; die wiederkehrende gerichtliche Prüfung deutet darauf hin, dass einzelne Reformschritte zwar politische Ziele verfolgt haben, aber einzelne Mechanismen dennoch verfassungsrechtlich nachgeschärft werden müssen. Für Unternehmen und Steuerberater bedeutet das: Die Frage ist nicht nur, was das Gesetz aktuell sagt, sondern auch, wie sich die verfassungsgerichtliche Interpretation auf künftige Festsetzungen, die Dokumentation im Rahmen von Nachfolgen und die steuerliche Risikosteuerung auswirken kann.
Ein Urteil ist in beiden Verfahren erst in einigen Monaten zu erwarten. Bis dahin bleibt die Lage für Länder, Gesetzgeber und Betroffene vor allem von Planungssicherheit geprägt: Wer Vermögen überträgt, kalkuliert mit geltenden Regeln, muss aber zugleich Szenarien für eine mögliche Anpassung vorbereiten. Aus Sicht der Länder ist die Spannung besonders hoch, weil Bayern mit der Regionalisierung nicht nur an der Verteilung der Steuerkompetenzen rüttelt, sondern an der Grundidee, wie stark das Steuerrecht lokale Preis- und Wirtschaftsrealitäten abbilden sollte. Für die Praxis dürfte der Ausgang daher Auswirkungen auf mehrere Ebenen haben: Bewertungsfragen bei Immobilien, die Höhe und Treffsicherheit von Freibeträgen sowie die Ausgestaltung von Vergünstigungen für Betriebsvermögen. Unabhängig davon, wie das Gericht am Ende entscheidet, wird die aktuelle Verhandlung die Debatte über Gleichbehandlung, Bewertungslogik und Zuständigkeiten im Steuerstaat spürbar präzisieren.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Bundesverfassungsgericht prüft Klage zur Erbschaftsteuer in Bayern" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Bundesverfassungsgericht prüft Klage zur Erbschaftsteuer in Bayern" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Bundesverfassungsgericht prüft Klage zur Erbschaftsteuer in Bayern« bei Google Deutschland suchen, bei Bing oder Google News!