
WIEN / LONDON (IT BOLTWISE) – Die österreichische Finanzmarktaufsicht (FMA) hat auf ihrer FMA-Tagung „Compliance, Geldwäscheprävention und Sanktionsaufsicht“ digitale Vertriebswege und neue Betrugsrisiken in den Mittelpunkt gestellt. Oliver Schütz betonte, dass KI weder zu intransparenten Entscheidungen führen darf noch den Schutz von Kund: innen schwächen darf. Gleichzeitig rückten die Verantwortlichen 115 Millionen Euro Schaden aus dem vergangenen Jahr sowie die Verlagerung von Betrug in Social-Engineering-Szenarien in den Fokus. Für Geldwäsche und Sanktionen setzt die FMA verstärkt auf eine gebündelte Betrachtung, unter anderem im Zusammenspiel mit dem EU-Regelwerk und der Anti-Geldwäschebehörde AMLA.
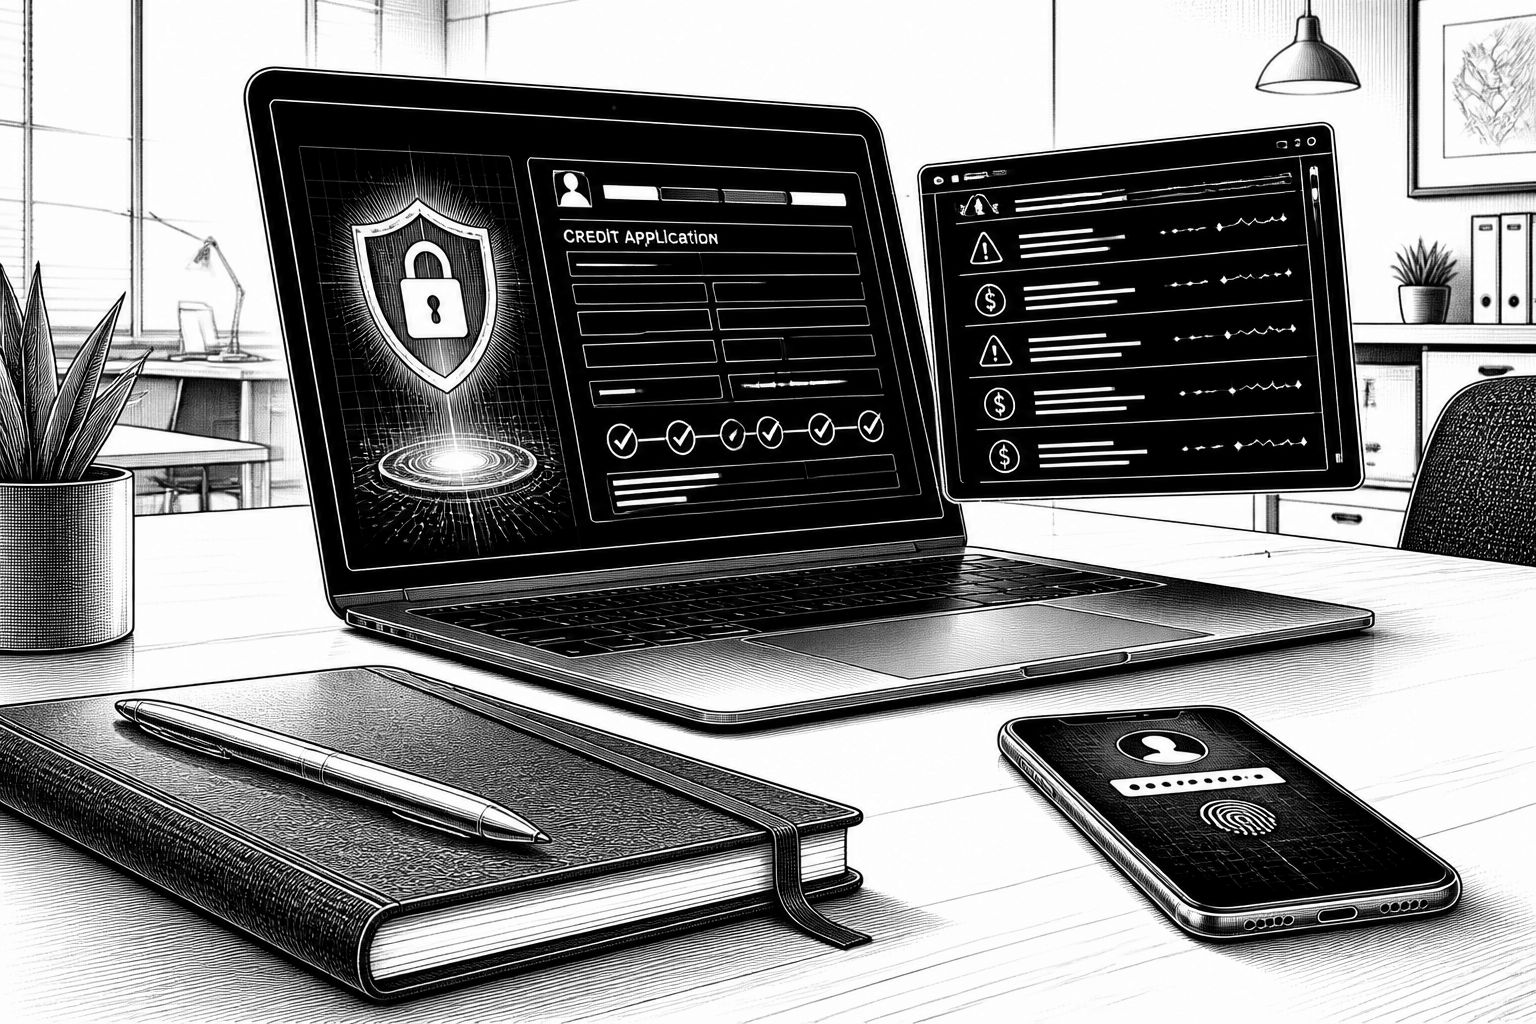
Ein sicherer Finanzplatz ist für eine offene Volkswirtschaft wie Österreich nicht nur ein Vertrauensversprechen, sondern eine operative Notwendigkeit. Genau deshalb setzt die FMA ihre bereits siebte Tagung „Compliance, Geldwäscheprävention & Sanktionenaufsicht“ auf die Schnittstelle von Vertrieb, Betrugsprävention und Aufsicht: Finanzprodukte werden zunehmend über Apps und digitale Kanäle angeboten, Beratung und Vermarktung wandern damit aus dem klassischen Filial- und Beratergespräch in den Bildschirmzugang. Für die Aufsicht bedeutet das, dass „Sauberkeit“ im Markt nicht allein mit Regeln auf Papier entsteht, sondern mit überprüfbaren Prozessen, verständlichen Informationen und wirksamen Kontrollen im digitalen Ablauf.
Der Auftakt machte klar, worauf die FMA ihre Ressourcen ausrichten will: Integrität des Finanzmarktes, faire Wettbewerbsbedingungen und Schutz vor kriminellem Missbrauch. Oliver Schütz formulierte dabei den Kern als gemeinsame Aufgabe der Institutionen und verknüpfte sie direkt mit Technologieeinsatz. In der Praxis rückt besonders der digitale Vertriebsprozess in den Blick, weil dort Entscheidungen schneller skaliert werden können als in manuellen Abläufen: Was die Kund: innen auf einer mobilen Oberfläche sehen, welche Informationen angezeigt werden, wie Anträge und Identitätsprüfungen angestoßen werden und wie schnell potenziell verdächtige Muster auffallen, entscheidet über den Unterschied zwischen „einfacher Zugang“ und „geringerer Schutz“.
Technisch betrachtet verschiebt sich das Risiko, sobald KI-gestützte Elemente in Beratung und Vertrieb Einzug halten. Schütz verwies explizit auf automatisierte Entscheidungen, die nicht ausreichend transparent oder nachvollziehbar sind, und damit auf ein Problem, das in der aufsichtsrechtlichen Realität schnell konkrete Gestalt annimmt: Wenn ein System Kredit- oder Anlagepfade empfiehlt oder automatisiert Informationen priorisiert, müssen Unternehmen nachweisen können, warum eine Entscheidung getroffen wurde, welche Daten dafür verwendet wurden und wie sich Fehlanwendungen erkennen lassen. Anders gesagt: Nicht jede KI-Integration ist automatisch ein Compliance-Problem – aber die Aufsicht prüft die Wirkung. Informationen müssen verständlich bleiben, Produkte müssen zu den Bedürfnissen passen, und Vertriebsprozesse sollen fair gestaltet sein, statt durch Black-Box-Logik Risiken zu verschleiern.
Parallel dazu verlagert sich der Finanzbetrug, und das nicht nur in dem Sinne, dass mehr Angriffe online stattfinden. Laut FMA richtet sich der Schaden besonders gegen digitale Kanäle: Betrüger: innen nutzen verstärkt Social Engineering, bringen Kund: innen dazu, Zahlungen selbst zu autorisieren, und koppeln damit Betrug und Geldwäsche. Dieser Mechanismus ist für Aufsicht und Unternehmen besonders anspruchsvoll, weil die „klassische“ Trennung zwischen Betrugsprävention und Geldwäschekontrolle in der Praxis verwischt: Wenn zuvor erbeutete Gelder unmittelbar entzogen oder umgeleitet werden, braucht es Früherkennung entlang des Zahlungsflusses, nicht nur ein nachgelagertes Muster-Scoring.
Mit dem Blick auf Ursachen und Vortaten wurde auch Abgabenbetrug als ein relevanter Auslöser hervorgehoben: Steuerdelikte können Ausgangspunkt für Geldwäsche sein, weshalb Kontrollen und moderne Technologien eine zentrale Rolle einnehmen. Schütz beschrieb Prävention daher als Mehr-Ebenen-Ansatz: Aufklärung der Verbraucher: innen, technische Sicherheitsmaßnahmen sowie die frühzeitige Erkennung verdächtiger Zahlungsströme und Betrugsmuster durch Finanzunternehmen. Für die operative Umsetzung heißt das, dass Unternehmen nicht nur Transaktionen überwachen, sondern ihre Systeme und Geschäftsmodelle gegen Missbrauch schützen müssen – inklusive der Frage, wie Betrugsmuster in neuen digitalen Vertriebsprozessen entstehen und wie schnell diese Muster in Monitoring- und Alerting-Logiken einfließen.
Die FMA ordnet diesen Themenkomplex zudem in den europäischen Regulierungsrahmen ein. Mit dem neuen europäischen Regelwerk und der Anti-Geldwäschebehörde AMLA wird die Bekämpfung von Geldwäsche und Terrorismusfinanzierung in Europa stärker vereinheitlicht. Besonders relevant ist dabei die Angleichung vergleichbarer Maßstäbe, etwa bei der Identifizierung wirtschaftlicher Eigentümer und bei der Prüfung der Mittelherkunft. Das reduziert zwar Lücken zwischen Verfahren in verschiedenen Mitgliedsländern, verschiebt aber zugleich den Aufwand in Richtung Qualitätssicherung: Identitäts- und Herkunftsprüfungen müssen konsistent, nachvollziehbar und auditierbar bleiben, auch wenn Datenquellen und technische Implementierungen je Anbieter unterschiedlich ausfallen.
Gleichzeitig hat die FMA laut Tagungsbeiträgen auch die Aufsicht über Finanzsanktionen übernommen, um Geldwäsche-, Terrorismusfinanzierungs- und Sanktionsrisiken gemeinsam zu betrachten. Diese Bündelung folgt einer Logik, die gerade im digitalen Zahlungsverkehr sinnvoll ist: Risiken entstehen selten isoliert, sondern in Ketten aus Daten, Transaktionen und Kontaktpunkten. Die FMA hebt dabei ein besonders wichtiges Prüffeld hervor – grenzüberschreitende Geschäftsbeziehungen in Risikoländern sowie komplexe Eigentümerstrukturen und Krypto-Transfers, bei denen Herkunft und Empfänger schwer nachvollziehbar sind. Der praktische Hebel liegt in der Verknüpfung von Datenanalysen, laufender Aufsicht und Vor-Ort-Kombiprüfungen, um besonders exponierte Bereiche gezielt zu prüfen und Risiken wirksam zu adressieren.
Für Unternehmen ergibt sich daraus eine klare betriebliche Konsequenz: Sorgfaltspflichten müssen nicht nur erfüllt, sondern im digitalen Kontext nachweisbar umgesetzt werden. Wenn Anbieter Regeln umgehen oder bewusst Risiken in Kauf nehmen, entstehen Wettbewerbsnachteile für jene, die Compliance tatsächlich in Prozesse übersetzen. Die Tagung zeigt damit zugleich, wie sich die Branchenpraxis verändert: Nicht die Existenz von Richtlinien entscheidet, sondern die Interaktion zwischen KI-gestützter Entscheidungsunterstützung, digitalen Vertriebswegen, Zahlungsüberwachung und dem Fähigkeitstest der Aufsicht, Muster in der Realität zu erkennen. Wer KI im Vertrieb nutzt, wird sich daher stärker mit Transparenz, Wirksamkeit und nachvollziehbaren Entscheidungswegen auseinandersetzen müssen, um den Anspruch „einfacherer Zugang ohne geringeren Schutz“ auch technisch zu begründen.
Am Ende steht das Ziel, Integrität zu sichern und die digitale Angebotswelt so auszugestalten, dass Vertrauen entsteht – nicht durch werbliche Formulierungen, sondern durch überprüfbare Kontrollen. In einer Situation, in der Betrug über Social Engineering und automatisierte Abläufe an Tempo gewinnt, verschiebt sich die Sicherheitsarchitektur von reaktiven Maßnahmen hin zu präventiven, datengetriebenen Schritten. Die FMA-Tagung macht damit deutlich, wie eng die Zukunft der Aufsicht mit der Zukunft des digitalen Vertriebs verknüpft ist: Je stärker KI und Automatisierung in Kundenprozesse eingebettet werden, desto größer wird der Bedarf an verständlicher Information, nachvollziehbaren Entscheidungen und konsequenter Kontrolle entlang des gesamten Lebenszyklus einer Transaktion.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "FMA-Tagung: KI im Vertrieb, digitale Betrugsmaschen und neue AMLA-Aufsicht" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "FMA-Tagung: KI im Vertrieb, digitale Betrugsmaschen und neue AMLA-Aufsicht" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »FMA-Tagung: KI im Vertrieb, digitale Betrugsmaschen und neue AMLA-Aufsicht« bei Google Deutschland suchen, bei Bing oder Google News!