


LONDON (IT BOLTWISE) – Novo-Nordisk-CEO Mike Doustdar hält ein direktes Listing an der NYSE für grundsätzlich sinnvoll und nennt dafür vor allem die veränderte Aktionärsstruktur. US-Investoren handeln die Aktie bislang über American Depositary Receipts, die eine zusätzliche Abwicklungsschicht darstellen. Ein NYSE-Wechsel könnte die Liquidität und die Preisfindung stärker in die US-Handelszeiten verlagern. Unklar bleibt jedoch, ob und wann das Unternehmen den Schritt konkret umsetzt.
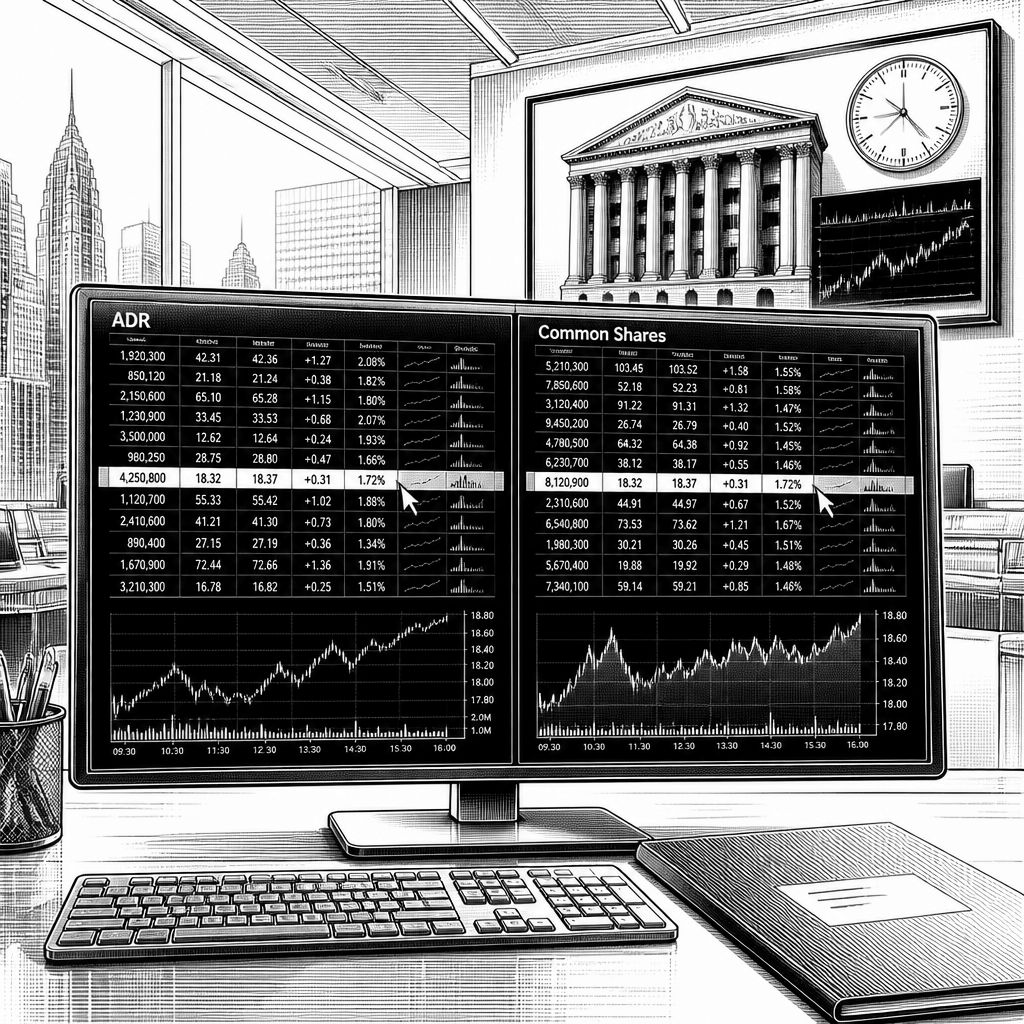
Ein direktes Listing der Novo-Nordisk-Aktie an der New York Stock Exchange statt der bisherigen American Depositary Receipts (ADRs) würde für US-Anleger vor allem eins verändern: die Handelsmechanik. Im Kern geht es um den Wechsel von einem Hinterlegungsschein-Modell zurück auf die börsliche Notierung der zugrunde liegenden Aktie. Laut Angaben des Managements sieht CEO Mike Doustdar zwar klare Vorteile, betont aber gleichzeitig, dass das Unternehmen die Idee aktuell nicht aktiv vorantreibt und zunächst Nutzen und Aufwand gegeneinander abwägen will.
Technisch betrachtet betrifft ein solcher Schritt nicht nur die Frage, wo gehandelt wird, sondern auch, wie Orderströme in die jeweiligen Marktstrukturen fließen. Wenn ADRs im Spiel sind, werden US-Investoren über von einer Depotbank verwaltete Hinterlegungsscheine angebunden; ein ADR repräsentiert dabei eine festgelegte Menge der zugrunde liegenden Aktie. Im beschriebenen Fall verwaltet der in den SEC-Unterlagen zum Geschäftsjahr 2025 genannte Dienstleister JPMorgan die ADR-Hinterlegung; der konkrete Mechanismus bleibt damit eng an die Depotbank- und ADR-Struktur gekoppelt. Bei einem direkten NYSE-Listing würde die Preisbildung und die Ausführung von Orders dagegen unmittelbarer an die lokale Börseninfrastruktur gebunden, was die wahrgenommene Marktliquidität spürbar beeinflussen kann.
Als Begründung nennt Doustdar eine Entwicklung in der Investorenbasis: In den vergangenen 20 Jahren habe sich die Zusammensetzung zunehmend in Richtung Nordamerika verschoben. Der Jahresbericht, auf den im Berichtstext verwiesen wird, beziffert Ende 2025 den Anteil von rund 25 Prozent des Aktienkapitals in Nordamerika. Diese Zahl ist entscheidend, weil Börsenplatzentscheidungen häufig nicht isoliert betrachtet werden, sondern dort optimiert werden, wo der Großteil der Nachfrage und damit der institutionellen Liquidität entsteht. Gleichzeitig bleibt der Satz wichtig, dass Novo Nordisk die Idee derzeit nicht aktiv verfolgt: Ein Listing-Entscheid ist nicht nur eine Branding- oder Investor-Relations-Frage, sondern mit Transaktionskosten, Anpassungen in der Abwicklung und potenziell Änderungen in der Wahrnehmung durch Analysten und Indexdienstleister verbunden.
Für den laufenden Börsenalltag ist die Wechselwirkung mit dem Wettbewerb im US-Markt zudem nicht zu unterschätzen. Der Hintergrund ist eine Phase, in der der US-Anteil am Umsatz stark ist und ein Großteil der Erlöse aus Diabetes- und Adipositas-Präparaten stammt. Parallel gerät Novo Nordisk laut der beschriebenen Marktbeobachtung in einem relevanten Gewichtsreduktions-Segment unter Druck, weil ein Konkurrenzprodukt von Eli Lilly die Wegovy-Umsätze im Jahr 2026 in Prognosen um mehr als 7 Milliarden US-Dollar übertreffen soll. Diese Gemengelage kann dazu führen, dass Kapitalmärkte Marktpositionierung schneller über Liquidität und Handelszugänglichkeit „bestrafen“ oder „belohnen“: Wenn US-Handelszeiten und Bewertungslogik stärker synchronisiert werden, kann das die Reaktionsgeschwindigkeit auf Quartalszahlen und Guidance erhöhen.
Eine Umstellung des Primärlistings nach New York würde in diesem Kontext auch die Bewertung näher an US-Vergleichsgrößen rücken. In der Darstellung wird als erwartbarer Effekt genannt, dass die Bewertung enger an US-Wettbewerber gekoppelt sein könnte, also an Pharmakonzerne, die ebenfalls stark im wachsenden Gewichtsreduktions-Geschäft aktiv sind. Zudem ordnet eine genannte Analyseagentur ein direktes Listing als potenziell technische Erleichterung ein: Vereinfachte Abwicklung, verbesserte Liquidität und eine Preisfindung, die stärker in die US-Handelszeiten verlagert wird. Für Unternehmen kann das strategisch interessant sein, weil sich damit die öffentliche Wahrnehmung von Wachstumspfaden und Risikoaufschlägen in einem Markt mit hoher Handelsdichte und intensiver institutioneller Abdeckung verändern kann.
Doch der Wechsel wäre nicht „entweder ADR oder gar nichts“ – er müsste vielmehr mit dem europäischen Markt-Setup zusammen gedacht werden. Für deutsche und europäische Privatanleger bleibt in dem beschriebenen Szenario die B-Aktie als Standardinstrument relevant, gehandelt etwa in Frankfurt, über XETRA und auch in Kopenhagen. ADRs werden in der Darstellung als seit 1981 etabliert beschrieben und vor allem als Konstruktion mit reduziertem Verwaltungsaufwand erklärt: Statt eine vollständige Notierungsaufnahme der Originalaktie in New York dauerhaft durchzuziehen, können bestimmte Intermediations- und Abwicklungsprozesse über die Hinterlegungsschiene laufen. Ein direktes Listing würde diese Vorteile zumindest teilweise verdrängen oder neu strukturieren, ohne dass damit automatisch die Rolle der europäischen Notierung verschwinden müsste.
Für die Praxis in Portfolios und für das Research-Ökosystem ist damit die entscheidende Frage: Wie schnell würde ein potenzieller Übergang nach einem Beschluss tatsächlich Wirkung entfalten? Das betrifft nicht nur die Liquidität, sondern auch die operative Umstellung von Abrechnungsketten, die Stabilität von Spreads und die Frage, ob Market Maker und Liquiditätsanbieter nach dem Wechsel andere Risikoparameter einpreisen. Bis zu einer konkreten Entscheidung bleibt es deshalb bei einer strategischen Option, die vor allem durch die geänderte Aktionärsstruktur plausibel wirkt und durch den US-Wettbewerbsdruck zusätzlich an Relevanz gewinnt. Ein möglicher Schritt würde jedenfalls verdeutlichen, dass Kapitalmarktarchitektur inzwischen genauso eng mit Produkt- und Marktdynamik verknüpft ist wie mit den eigentlichen Therapieumsätzen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Novo Nordisk: CEO denkt über NYSE-Listing statt ADRs nach" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Novo Nordisk: CEO denkt über NYSE-Listing statt ADRs nach" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Novo Nordisk: CEO denkt über NYSE-Listing statt ADRs nach« bei Google Deutschland suchen, bei Bing oder Google News!