


LONDON (IT BOLTWISE) – Studienkredite werden in der Praxis zunehmend zu einer langfristigen Belastung, die den Konsum stärker dämpft als viele Politik- und Beratungsversprechen erwarten lassen. Der Kernpunkt: Rückzahlungen nehmen die Gehälter ein, die eigentlich für Wohnen, Unternehmensaufbau oder Rücklagen gedacht waren. In der Konsequenz rutschen Absolventen offenbar häufiger in Jobs, deren Einkommen die Kreditlast nicht zuverlässig abdecken kann. Damit verschiebt sich Bildung von einer Aufstiegsmöglichkeit hin zu einer dauerhaften Schuldenlogik.
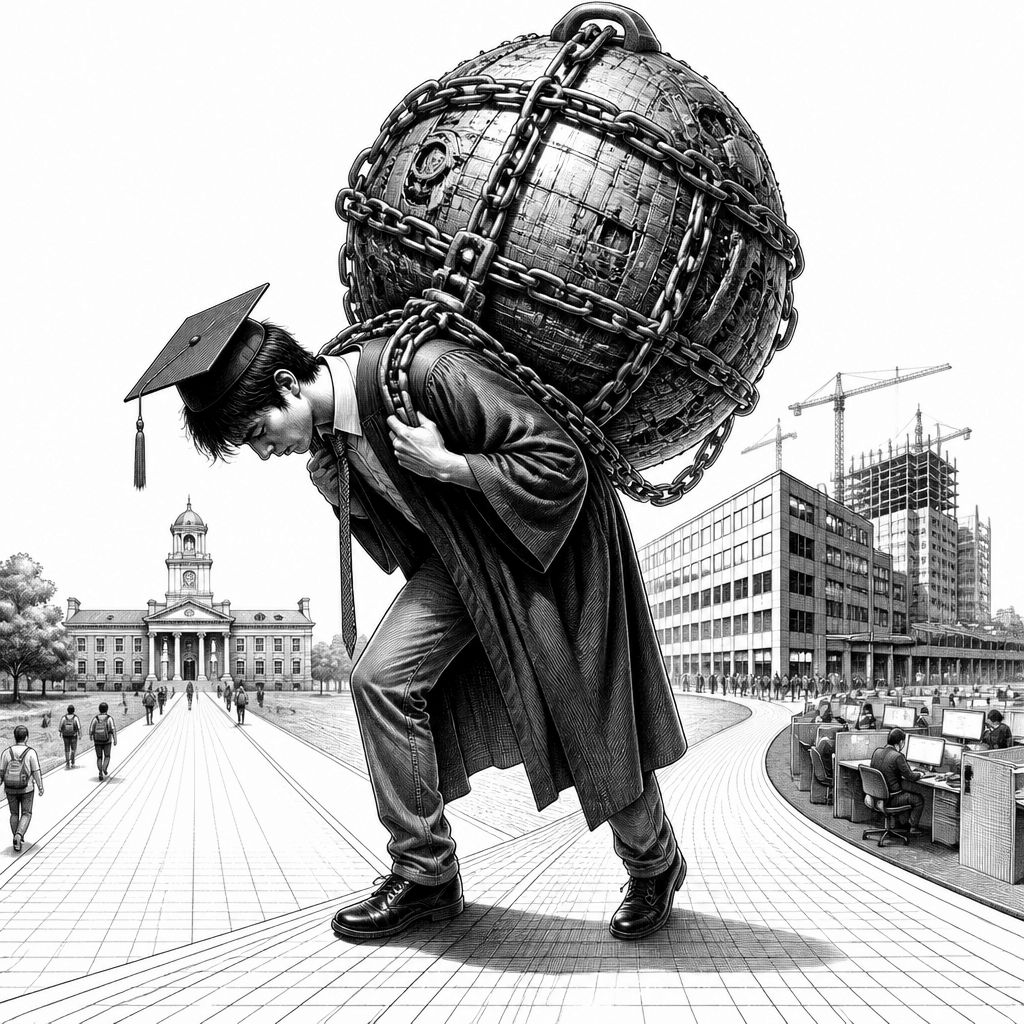
Studienfinanzierung über Kredite wird gern als Brücke verstanden: Wer heute investiert, profitiert später vom höheren Einkommen. Genau diese Erzählung gerät in den Fokus einer wirtschaftsnahen Betrachtung, die Studienkredite als Mechanismus beschreibt, der nicht nur die Rückzahlung prägt, sondern bereits die unmittelbaren Konsumentscheidungen nach dem Abschluss. Der Zusammenhang wirkt dabei unromantisch, aber messbar: Wenn die monatlichen Raten die verfügbaren Einkommen stark einschränken, bleibt weniger Spielraum für Miete, für Gründungen oder für den Aufbau von Ersparnissen. Das ist nicht nur eine persönliche Belastung, sondern kann sich als Bremse auf die gesamtwirtschaftliche Nachfrage durchziehen.
Im Zentrum steht die These, dass Studienkredite in eine Art „Berufslebenslauf“ hineinwirken: Kreditnehmer wählen nicht allein nach Interessen oder Karriereperspektiven, sondern passen ihre Wege an die Frage an, ob das künftige Einkommen die Kreditlast tragen kann. In der Argumentation wird dabei betont, dass Absolventen in Berufe abwandern, in denen die Schuldenraten strukturell nicht bedient werden können – häufig also dort, wo Einkommen und Kreditbedingungen auseinanderlaufen. Die Folge wäre weniger ein Einzelfall-Schicksal als ein systemischer Effekt: Bildung wird nicht zwingend zur Abkürzung nach oben, sondern kann sich zu einer staatlich mitgetragenen Falle entwickeln, wenn die Kosten im Voraus gezahlt werden und das finanzielle Risiko dauerhaft beim Kreditnehmer verbleibt.
Besonders scharf fällt die Kritik an der Karriereberatung aus, wie sie an Hochschulen typischerweise adressiert wird. Die Darstellung problematisiert, dass Beratung im Alltag oft stärker Titeln und Prestige nachjagt als dem Cashflow, der später zur Tilgung nötig ist. Auch Praktika werden dabei als Beispiel genannt: Wenn sie vor allem als „Lebenslauf-Politur“ verstanden und nicht als echte Umsatz- oder Kompetenzschulung behandelt werden, verschiebt sich die Renditeerwartung. In diese Lücke hinein beschreibt die Betrachtung eine Dynamik zurück in die Unterbeschäftigung: Wer am Anfang weniger verdient als kalkuliert, verstärkt die Wahrscheinlichkeit, dass die Finanzierungslücke nicht durch Talent, sondern nur durch Zeit und Stundung „überbrückt“ wird.
Für den wirtschaftlichen Mechanismus ist entscheidend, dass der Kredit nicht erst „am Ende“ relevant wird, sondern laufend den finanziellen Handlungsspielraum reduziert. Wenn Rückzahlungen heute einen großen Teil der Gehälter binden, die eigentlich in Wohnraum, Firmeninvestitionen oder Rücklagen fließen könnten, entsteht ein Konsumdruck nach unten. In der Quelle wird zudem die Rolle von Konsumdaten hervorgehoben, die in der Praxis als Indikatoren genutzt werden, um die Ausgabenentwicklung zu verfolgen. Der Punkt dahinter ist simpel: Selbst wenn wirtschaftliche Kennzahlen im Aggregat stabil wirken, kann eine systematische Einschränkung bei Haushalten mit hohen Kreditraten das Ausgabeverhalten über längere Zeit dämpfen.
Ergänzend wird ein Verteilungsargument aufgebaut, das in Deutschland wegen der Mischung aus staatlicher Hochschulfinanzierung und privater Verschuldung besonders anschlussfähig ist. Die Darstellung beschreibt, dass Ausfälle oder einkommensabhängige Tilgungspläne die Kosten später auf arbeitende Familien verschieben können, die selbst nie Kredite aufgenommen haben. Während Bürokratie und Einrichtungen Gebühren im Voraus kassieren, erfolgt die eigentliche „Abrechnung“ zeitversetzt über höhere Steuern und steigende Bildungskosten. Damit entsteht ein Kreislauf, in dem die produktive Klasse die Rechnung für eine Qualifikation trägt, deren finanzielles Risiko im Ergebnis nicht gleichmäßig verteilt bleibt.
Aus technologischer und unternehmerischer Sicht lässt sich daran ein wichtiger Aspekt ableiten: Bildung und Arbeitsmarkt sind nicht nur Fragen von Skills, sondern auch von Liquiditätslogik. Personalabteilungen und Startups kennen den Effekt oft indirekt, etwa wenn Absolventen aus finanziellen Gründen weniger Risiko eingehen können – selbst wenn die fachliche Passung stimmt. Gleichzeitig entsteht für Unternehmen und Branchen ein Spannungsfeld zwischen dem Wunsch, talentierte Arbeitskräfte schnell zu rekrutieren, und der Realität, dass die Startphase für Kandidaten unter Kreditlast anders verläuft. Die Debatte fordert damit nicht nur eine andere Beratung, sondern auch ein Systemdesign, das Preissignale, Rückzahlbarkeit und Erwerbsbiografien stärker zusammendenkt.
Am Ende bleibt eine praktische Frage: Welche Stellhebel verhindern, dass Kreditmodelle zu dauerhaften Konsum- und Investitionsbremsen werden? Die Darstellung setzt dabei auf ein Prinzip, das auch jenseits der konkreten Kreditbedingungen wiedererkennbar ist: Solange Kreditnehmer echtes Risiko tragen und Studenten gleichzeitig ehrliche Preissignale bekommen, verstärkt sich die Wahrscheinlichkeit eines negativen Kreislaufs. Für Politik und Verwaltung heißt das, Mechanismen zur Rückzahlungsrealität und zur Transparenz über die erwartbaren Kosten konsequent zusammenzuführen – und für Bildungsakteure, Beratung nicht nur als motivationalen Prozess zu verstehen, sondern als finanzielle Orientierung, die den Cashflow der nächsten Jahre einbezieht.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Studienkredite als Konsumbremse: Wenn Schuld den Abschluss ersetzt" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Studienkredite als Konsumbremse: Wenn Schuld den Abschluss ersetzt" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Studienkredite als Konsumbremse: Wenn Schuld den Abschluss ersetzt« bei Google Deutschland suchen, bei Bing oder Google News!