
LONDON (IT BOLTWISE) – Die US-Behörde Office of the Comptroller of the Currency wirft großen Banken vor, Entscheidungen teils durch politische, religiöse oder branchenbezogene Faktoren beeinflusst zu haben. Grundlage ist eine Prüfung von 100.000 Beschwerden und Hunderten Einzelfallentscheidungen zwischen 2020 und September 2025. Gleichzeitig betont der Bericht, dass „Debanking“ auch rechtliche und aufsichtsrechtliche Gründe haben kann, etwa bei Betrugsverdacht oder Überziehungen. Für Betroffene und Finanzinstitute wird damit die Grenze zwischen Risikomanagement und möglicher Diskriminierung neu diskutiert.
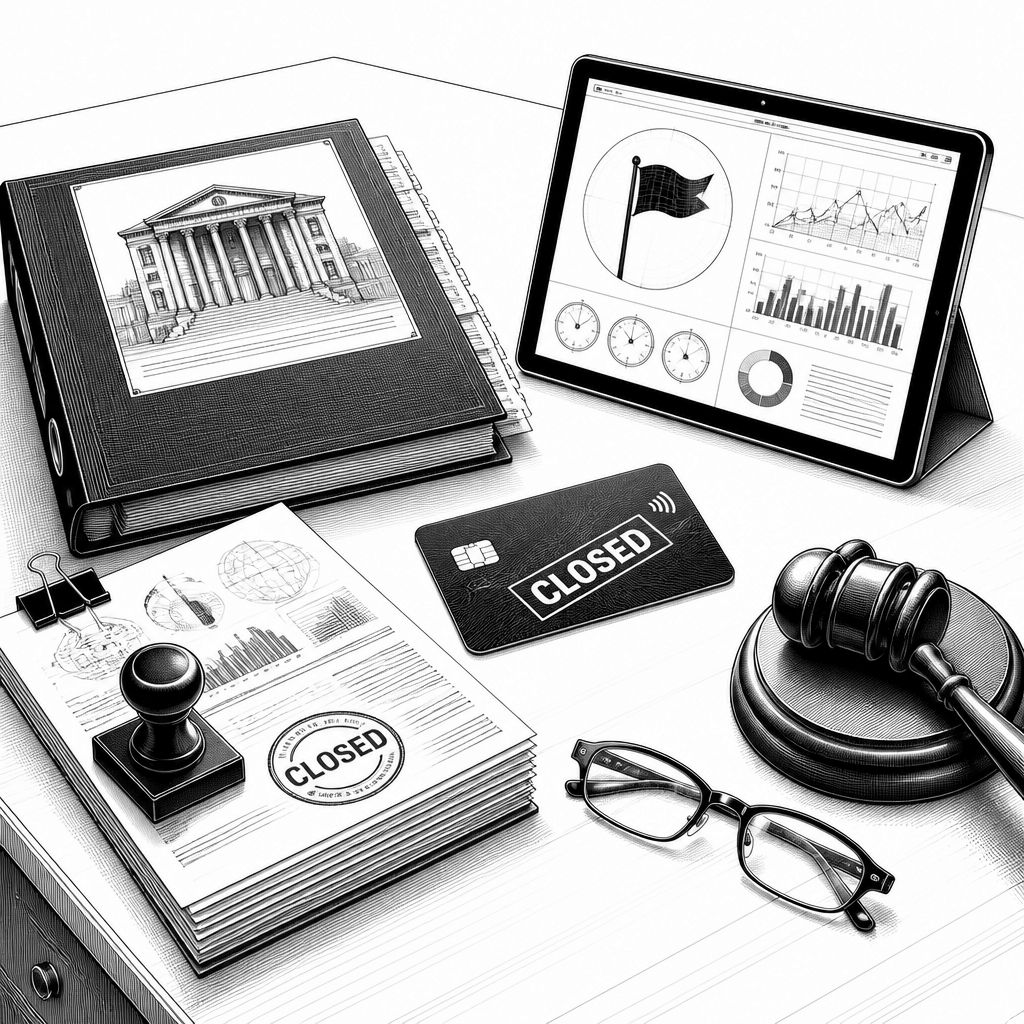
Die Debatte um „Debanking“ in den USA bekommt durch einen Bericht des Office of the Comptroller of the Currency (OCC) neue Substanz: Demnach haben einige der größten nationalen Banken ihre Kundenbeziehungen nicht allein nach Geschäfts- und Risikokriterien bewertet, sondern auch Faktoren wie politische oder religiöse Ausrichtung sowie bestimmte Tätigkeiten einfließen lassen. Der Bericht knüpft an eine politische Debatte an, in der Debanking wiederholt als angebliche Benachteiligung bestimmter Gruppen beschrieben wird. Für Banken bedeutet das vor allem eines: Sie müssen ihre internen Entscheidungswege so dokumentieren und prüfen lassen, dass sich nachvollziehen lässt, warum ein Konto geschlossen oder ein Geschäft abgelehnt wurde – und zwar auch dann, wenn Beschwerden oder Medienberichte später einen politischen Kontext herstellen.
Technisch und prozessual ist Debanking weniger ein einzelner „Schalter“ als eine Kette aus Prüfungsschritten: Erstens fließen Daten aus dem Kunden-Onboarding in Compliance- und Risiko-Workflows ein, zweitens werden Zahlungs- und Transaktionsmuster mit internen Regeln abgeglichen, und drittens steuern häufig mehrstufige Freigabeprozesse, ob Ausnahmen erlaubt sind. Der OCC-Bericht stellt in diesem Zusammenhang heraus, dass Debanking zwar aus unterschiedlichen Gründen passieren kann, darunter auch rechtliche oder regulatorische Konstellationen. Dazu zählt etwa Betrugsverdacht, aber auch schlicht ein praktischer Bankgrund wie ein wiederholtes Kontoüberziehen. Genau hier liegt der Konflikt: Wenn politische oder religiöse Merkmale nur mittelbar über Zielmärkte, Händlerkategorien oder Zahlungsabwicklungswege sichtbar werden, kann es im Ergebnis wie eine „Gesinnungssperre“ wirken – selbst wenn die Bank behauptet, sie handle ausschließlich nach Risikokriterien.
Der Bericht basiert laut OCC auf einer sehr breiten Datengrundlage: Insgesamt wurden 100.000 Beschwerden sowie Hunderte Entscheidungen von Banken zwischen 2020 und September 2025 analysiert. Auf dieser Basis kommt die Behörde zu dem Schluss, dass die neun größten von ihr beaufsichtigten nationalen Banken Richtlinien hatten, die die Entscheidungen zumindest teilweise so beeinflussten, dass politische, religiöse oder wirtschaftliche Aktivitäten mitberücksichtigt wurden. OCC-Vertreter Jonathan V. Gould formulierte es in einer begleitenden Erklärung grundsätzlich, dass der Zugang zu Finanzdienstleistungen unabhängig von Überzeugungen, Zugehörigkeiten oder politischen Ansichten gewährleistet sein müsse – und nannte den Anspruch „Fair access to financial services“ als Mandat. Gleichzeitig wird in dem Bericht ausdrücklich betont, dass Banken auch in legitimen Fällen Kunden ablehnen, etwa bei Compliance-Risiken. Diese Doppelspur aus Anspruch und Risikorealität macht den Kern des Streits aus.
Konkrete Beispiele aus dem Bericht zeigen, wie solche Fälle im Alltag aussehen können. Genannt wird der Payment-Prozessor WePay, der mittlerweile nicht mehr betrieben wird und 2017 von JPMorgan Chase übernommen wurde. Der OCC führt an, dass WePay Konten von Händlern schloss, die MAGA- oder Trump-bezogene Artikel verkauften. JPMorgan widerspricht dem nicht pauschal im Sinne einer generellen Strategie, sondern verortet den Vorgang in seinem Compliance- und Prozesskontext: Ein JPMorgan-Sprecher erklärte, dass die Richtlinien Diskriminierung aufgrund politischer oder religiöser Ansichten untersagten; WePays Prozesse hätten jedoch „nicht den Erwartungen“ entsprochen. Der Sprecher sagt weiter, man habe das identifiziert, korrigiert, und das Geschäft werde nicht mehr betrieben. Für Betroffene und auch für die Bankenaufsicht ist damit nicht nur die Frage „Gab es eine Entscheidung?“ relevant, sondern ob die Bank ihre internen Kontrollmechanismen so eingestellt hat, dass aus Risikosignalen keine Verzerrungen aufgrund gesellschaftlicher Zuschreibungen entstehen.
Neben politisch oder religiös codierten Themen nennt der Bericht auch Debanking aufgrund der Branche. So seien Unternehmen, die in Öl- und Gasförderung, Kohlebergbau oder im Waffenbereich tätig sind, in Teilen von Finanzdienstleistungen ausgeschlossen oder eingeschränkt worden. Aus Sicht der Banken kann das in der Praxis auf mehrere Faktoren hinauslaufen: regulatorische Anforderungen, reputationsbezogene interne Risikolimits, erhöhte Reklamationsraten oder ein höheres Risiko für Zahlungsrückläufer. Aus Sicht der Kritiker entsteht dabei jedoch ein strukturelles Muster: Bestimmte Branchen wirken dauerhaft „riskanter“, weil sie häufig in dieselbe Datenlogik fallen, die auch für politische oder moralische Bewertungen anfällig ist. Genau diese Überschneidung adressiert der Bericht indirekt, indem er sowohl legale Erklärungen (Betrug, Überziehungen) als auch solche Policy-Ebenen beleuchtet, die nach OCC-Beurteilung in Richtung Diskriminierung oder zumindest ungewollter Verzerrung wirken können.
Auch der Umgang mit Beschwerden und die externe Kommunikation spielen für den Markt eine Rolle. Einige Banken, darunter Citibank und Wells Fargo, verwiesen laut Bericht auf eine Stellungnahme des Bank Policy Institute, also auf die Sicht eines Branchenverbandes. Dessen Kernaussage: Die Branche unterstütze fairen Zugang zu Bankdienstleistungen und arbeite daran, dass staatliche Regeln und Politiken Banken in die Lage versetzen, gesetzestreue Kundinnen und Kunden zu bedienen. Zugleich betont der Verband den Wunsch nach klaren, konsistenten Standards, die Zugang ermöglichen und gleichzeitig „sound risk management“ sichern. Interessant ist hier die Formulierung zur Priorisierung: Man wolle die Aufsicht auf wesentliche finanzielle Risiken lenken – nicht primär auf das, was als Reputationsrisiko erscheint. Damit prallt ein aufsichtsrechtlicher Kontrollanspruch auf die Selbstbeschreibung der Branche, dass nicht gesellschaftliche Zugehörigkeit, sondern Risikofaktoren die Entscheidungsgrundlage sein sollen.
Für die Umsetzung bei Banken folgt daraus ein deutlicher Hebel: Wer Debanking-Entscheidungen verantwortet, muss sie so gestalten, dass sie sowohl regulatorisch erklärbar als auch technisch nachvollziehbar sind. In der Praxis bedeutet das häufig mehr als nur „Richtlinien anpassen“: Es geht um die Parametrisierung von Risiko-Regeln, die Governance von Freigabe-Workflows und um die Frage, wie Kategorien und Metadaten mit sensiblen Eigenschaften korrelieren können. Zusätzlich wird der Druck auf Geldhäuser steigen, Entscheidungen besser auditierbar zu machen – denn der OCC-Bericht zeigt, dass Massendaten aus Beschwerden und Einzelfällen die Grundlage für eine erneute Bewertung bilden können. Parallel bleibt der Markt aufmerksam: Debanking wurde auch von Krypto-Investoren thematisiert, die etwa Schließungen ihrer Konten mit dem Arbeitsumfeld im Kryptosektor begründen. Damit trifft die Debatte nicht nur klassische Handelshändler, sondern auch wachstumsgetriebene, intransparente Wertschöpfungsketten, in denen Risiko- und Compliance-Signale ohnehin schwerer zu interpretieren sind.
Unter dem Strich macht der Bericht sichtbar, wie schnell sich in Finanzsystemen die Grenze zwischen Risikosteuerung und diskriminierender Wirkung verwischen kann – und wie wichtig es ist, diese Grenze messbar zu machen. Banken haben legitime Gründe, Geschäfte abzulehnen, wenn Betrug oder regulatorische Verstöße drohen. Trotzdem zeigt der OCC-Fokus auf politische, religiöse und branchenbezogene Einflussfaktoren, dass reine Plausibilitätsargumente künftig weniger genügen könnten. Für Unternehmen, die von Kontoschließungen betroffen sind, ist das Signal ebenso praktisch: Es wird entscheidender, interne Compliance-Informationen, Händler- und Zahlungsdaten sowie Geschäftsmodelldetails so bereitzustellen, dass eine Bank die Risiken sauber klassifizieren kann. Denn je besser diese Einordnung gelingt, desto geringer wird die Wahrscheinlichkeit, dass ein Konto nicht wegen transparenter Risikoanalysen endet, sondern wegen Wahrnehmungen, die im Hintergrund an Richtlinienmomente gekoppelt sind.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "US-Behörde: Großbanken „debanken“ teils wegen Politik und Religion" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "US-Behörde: Großbanken „debanken“ teils wegen Politik und Religion" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »US-Behörde: Großbanken „debanken“ teils wegen Politik und Religion« bei Google Deutschland suchen, bei Bing oder Google News!