


LONDON (IT BOLTWISE) – US-Hypothekenzinsen sind innerhalb eines Monats um einen Prozentpunkt gestiegen und liegen bei rund 7,5% – einem Niveau, das zuletzt vor drei Jahren gesehen wurde. Auslöser sind deutlich angezogene Renditen bei Staatsanleihen, insbesondere die Entwicklung der 10-jährigen US-Treasury-Rendite. Marktteilnehmer erwarten, dass die Zinslast für Käufer spürbar bleibt, während die Unsicherheit rund um Energiepreise und geopolitische Risiken weiter in die Kalkulation einfließt. Ob die Finanzierungskosten bald sinken, ist offen – Experten sehen jedoch ein Szenario „higher for longer“.
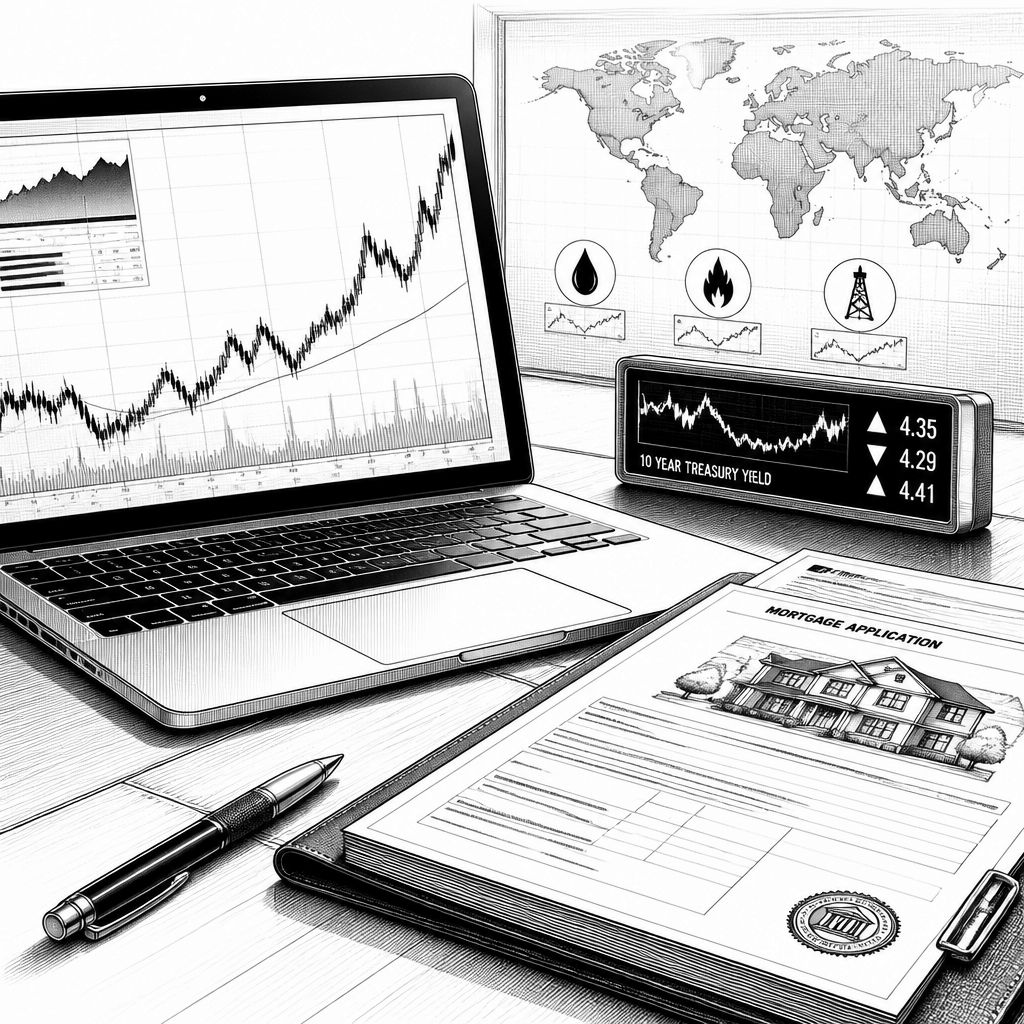
US-Hypothekenzinsen machen derzeit keine gleichmäßige Schlagzeilen-Story, sondern folgen einer klaren Marktlogik: Sie reagieren stark auf Bewegungen bei den Renditen langfristiger US-Staatsanleihen. Laut der im Text genannten Entwicklung liegen die Zinsen mittlerweile bei etwa 7,5% und damit rund einen vollen Prozentpunkt höher als noch vor etwas mehr als einem Monat. Das ist nicht nur eine Zahl für den Kalender, sondern verändert die Nachfrage spürbar: Wenn Finanzierung teurer wird, ziehen sich viele Käufer zurück, und der Ausblick auf die Verkäufe im September wird als besonders anfällig für einen starken Rückgang beschrieben.
Im Kern hängt das mit dem 10-jährigen Treasury zusammen. Die Quelle stellt heraus, dass Hypothekenzinsen besonders sensibel auf die 10-year Treasury yield (im Text als ^TNX bezeichnet) reagieren. Diese Rendite ist in den letzten Wochen auf Mehrjahreshochs gestiegen. Genau hier entsteht der Hebel: Mortgage-Rate-Produkte spiegeln in vielen Fällen die Finanzierungskosten der zugrunde liegenden Kapitalmarkt-Absicherung wider. Wenn Investoren für längere Laufzeiten höhere Renditen verlangen, wandert dieser Preis durch die Wertschöpfungskette in die Kreditzinsen – oft nicht als einmalige Anpassung, sondern als fortlaufende Neuberechnung.
Dass es „so schnell“ hochgeht, lässt sich dennoch nicht auf einen einzelnen Auslöser reduzieren. Ökonomen verweisen laut Quelle auf ein ganzes Bündel an Faktoren, die die Erwartungen der Investoren zu Inflation und wirtschaftlichem Wachstum neu schreiben. In diesem Umfeld kann selbst eine teilweise Verschiebung der Erwartungshaltung reichen, um die Risikoprämie in Anleihemarkt und damit auch in Hypothekenpreise einzupreisen. Daryl Fairweather, Chief Economist bei Redfin, wird im Text mit der Einschätzung zitiert, es gebe klar einen Trend hin zu einer „higher-for-longer economy“. Entscheidend ist dabei weniger die konkrete Prognose für den nächsten Datenpunkt als die Richtung, in die der Markt seine Wahrscheinlichkeiten verschiebt.
Als konkreten kurzfristigen Treiber nennt der Text die Energie- und Risiko-Komponente rund um den Nahen Osten. Nach der im Text beschriebenen US-Aktion gegen Iran am 28. Februar zogen die Hypothekenzinsen in den Wochen danach spürbar an. Der Mechanismus dahinter ist zweistufig: Erstens sorgen steigende Ölpreise für Inflationssorgen, weil Energie als Input in vielen Wertschöpfungsketten steckt. Zweitens wirkt auch der Teil „Kette statt einzelne Ware“: Selbst wenn Ölpreise später von ihren Spitzen zurückkommen, bleibt die Frage, wie höhere Energiekosten in Logistik, Produktion und Lieferzeiten durchschlagen. Im Text wird außerdem betont, dass die Unsicherheit rund um Iran selbst zusätzliche Risikoaufschläge begünstigt.
Diese Unsicherheit wird ebenfalls von einem Ökonomen aus der Immobilienbranche eingeordnet. Jake Krimmel, Senior Economist bei Realtor.com, verbindet die Zinsbewegung im Text ausdrücklich mit geopolitischer Unsicherheit und nennt den Gedanken eines „supply shock“, der nicht nur Öl betrifft, sondern wahrscheinlich „alles andere mit Handel“. Genau diese Logik spielt in die Renditeerwartungen hinein: Wenn Marktteilnehmer bei Energiepreisen nicht nur ein kurzfristiges Peak-Risiko sehen, sondern dauerhafte Störungen in Handel und Lieferketten befürchten, wächst die Wahrscheinlichkeit, dass Inflationseffekte länger als zunächst gedacht wirken. Für Kreditnehmer bedeutet das: Die Zinsen spiegeln dann nicht bloß die Geldpolitik, sondern auch die Einschätzung, wie robust die Teuerung in der Realwirtschaft bleiben könnte.
Ein weiterer Aspekt aus dem Text ist der Versuch, den Zinsdruck über Maßnahmen im Anleihebereich abzufedern. Der Beitrag erwähnt, dass Finanzminister Scott Bessent versucht habe, Renditen über Buybacks zu senken, allerdings mit begrenzter Wirkung. Gleichzeitig macht der Text deutlich, dass Bessent einen großen Teil des Anstiegs in Energiepreisen verortet. In der zitierten Passage äußert er die Erwartung, dass auf der anderen Seite eines Konfliktverlaufs Energiepreise deutlich niedriger sein könnten und damit auch Interesse- und Hypothekenraten zurückgehen würden. Für die Interpretation ist dabei wichtig: Diese Aussage bleibt eine Prognose und steht im Spannungsfeld zu den breiteren Faktoren, die andere Ökonomen als relevanter für die aktuellen Niveaus ansehen.
Genau an dieser Stelle wird das „8%-Szenario“ im Text plausibel gemacht, ohne als sichere Vorhersage aufzutreten. Obwohl wenige Ökonomen Energiepreise allein als Erklärung für die heutigen höheren Zinsen sehen, bleibt die Kombination aus höheren Renditeerwartungen und anhaltenden Risikoaufschlägen ein Problem für Käufer. Die Aussage „wenig halten Energie allein“ ist für Unternehmen und Entscheidungsträger relevant, weil sie die Planbarkeit einschränkt: Selbst bei kurzfristig fallenden Ölpreisen kann die Zinskurve hoch bleiben, wenn die Marktteilnehmer weiterhin eine längere Phase höherer Inflationserwartungen oder Wachstumsergebnisse einpreisen. Wer in Immobilienfinanzierung, Treasury oder Investitionsplanung arbeitet, sollte daher weniger auf einzelne Schlagzeilen reagieren, sondern die Verbindung aus 10-jähriger Rendite, Erwartungsbildung und Risikoprämien im Blick behalten.
Für die nächste Phase bedeutet das vor allem eins: die Zinssensitivität bleibt das zentrale Steuerungswerkzeug. Der Text deutet an, dass September-Verkäufe besonders unter den steigenden Hypothekenraten leiden könnten, weil sich die Nachfrage zeitversetzt anpasst. Gleichzeitig zeigt die Formulierung „higher for longer“ im Umfeld der zitierten Ökonomen, dass sich die Märkte auf eine längere Zeitspanne höherer Finanzierungskosten einstellen. Für Finanzierungsentscheidungen heißt das praktisch: Konditionen sichern, Laufzeiten und Kreditstruktur aktiv prüfen und bei Annahmen zur Zinsentwicklung konservativer werden, statt sich auf einen schnellen Rückprall zu verlassen. In der KI-Entwicklung wirkt der Mechanismus zwar nicht direkt, aber die Muster sind ähnlich: Auch hier werden Erwartungskurven und Unsicherheitsprämien in Modellen mit „Datenverteilung“ statt nur mit einzelnen Events abgebildet.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Warum US-Hypothekenzinsen auf 7,5% steigen und länger hoch bleiben könnten" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Warum US-Hypothekenzinsen auf 7,5% steigen und länger hoch bleiben könnten" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Warum US-Hypothekenzinsen auf 7,5% steigen und länger hoch bleiben könnten« bei Google Deutschland suchen, bei Bing oder Google News!