


LONDON (IT BOLTWISE) – Ein Anleger soll dank einer Empfehlung eines Vice Presidents einer New Yorker Investmentbank über 1,1 Millionen Dollar in eine Krypto-Plattform gesteckt haben. Auf der Plattform soll anschließend ein vermeintlicher Kontostand von rund 20 Millionen Dollar sichtbar gewesen sein, während das Geld praktisch unerreichbar war. Der Fall macht deutlich, wie schnell Vertrauen aus dem klassischen Finanzumfeld in hochriskante KI- oder Blockchain-Setups übertragen wird. Besonders kritisch sind dabei fehlende Transparenz und unrealistische Renditeversprechen.
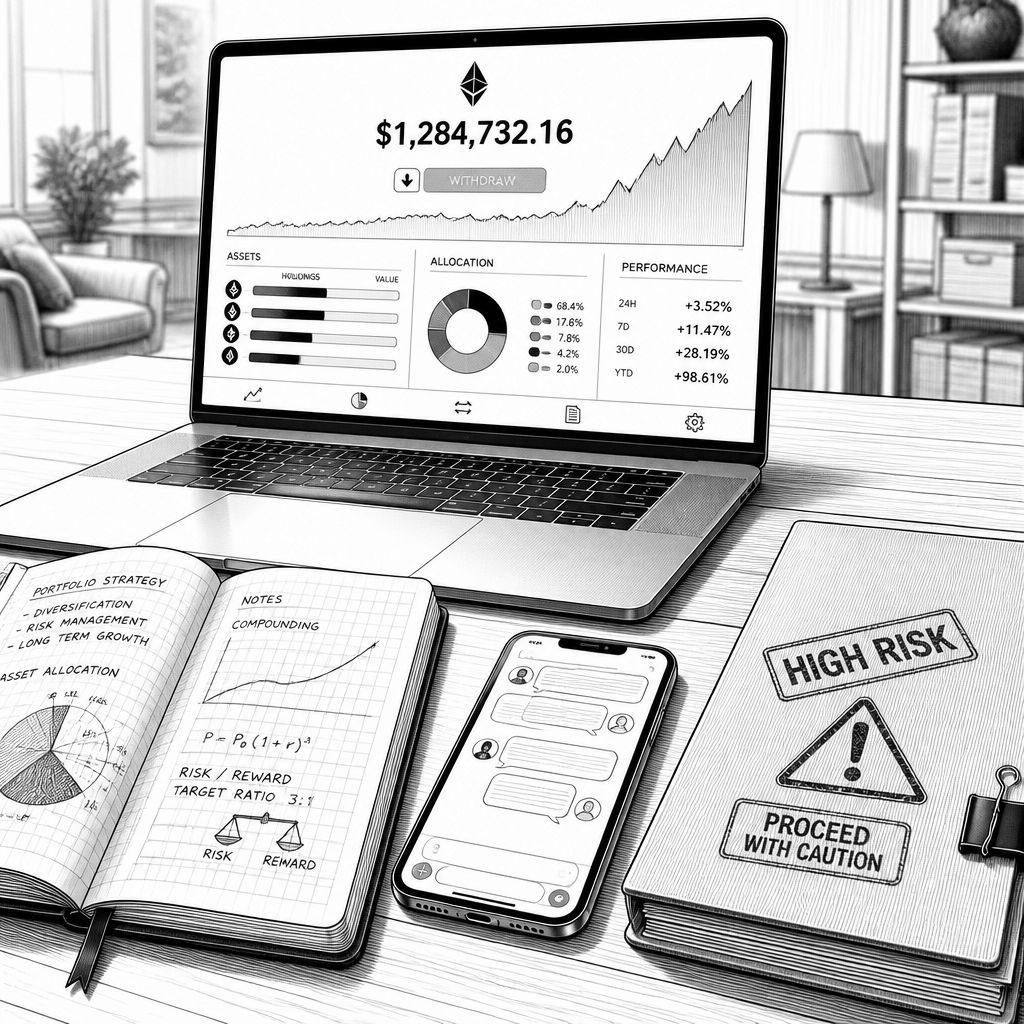
Der Kern der Meldung ist weniger die Frage, ob Krypto an sich riskant ist, sondern wie leicht sich das Vertrauen aus dem traditionellen Finanzsektor in eine ganz andere Richtung lenken lässt. Ein Investor mit erheblichem Vermögen soll sich auf den Rat eines hochgestellten Executives einer renommierten New Yorker Investmentbank verlassen haben und daraufhin 1,1 Millionen Dollar in eine Krypto-Plattform investiert haben. Im Nachhinein soll die Plattform einen Kontostand von bis zu 20 Millionen Dollar angezeigt haben – ein Bild, das nach außen nach „Gewinn“ wirkt, intern aber zu einem typischen Betrugsmechanismus passen kann: beeindruckende Zahlen, aber keine Verfügbarkeit des Geldes.
Technisch betrachtet spielt bei solchen Modellen häufig die Trennung zwischen „Darstellung“ und „Abwicklung“ die entscheidende Rolle. Wenn eine Plattform Kontostände in einer App oder einem Web-Portal prominent ausweist, erzeugt das bei vielen Anlegern den Eindruck von Kontrolle und Liquidität. Gleichzeitig kann die eigentliche Abwicklung – Auszahlungen, Transfers, Abhebungen – durch gesperrte Zugänge, intransparente Wallet-Strukturen oder bewusst eingefrorene Prozesse blockiert sein. Genau diese Asymmetrie zwischen sichtbar gemachtem Status und realer Transferfähigkeit macht Krypto-Fälle besonders zäh: Wer erst einmal Einzahlungen geleistet hat, sieht im Frontend oft weiter wachsende Werte, während die Hintergründe sich der Prüfung entziehen.
Markt- und Anreizmechanismen liefern dazu die Erklärung, warum gerade Banken-VIPs als „Verstärker“ genutzt werden. Laut der Beschreibung locken viele Krypto-Plattformen Vermittler mit großzügigen Provisionen an, sobald vermögende Kunden adressiert und onboardet werden. Ein Vice President, der Zugang zu High-Net-Worth-Individuals hat, ist aus Sicht der Täter deshalb besonders wertvoll, weil sein Name die Due Diligence der Zielpersonen ersetzt: Wer einer bekannten Finanzfigur vertraut, stellt die Plausibilität der Offerte oft weniger kritisch infrage. Die Folge ist eine typische Eskalationsspirale aus kleineren Auszahlungen in frühen Phasen und späterer Blockade, die im Ergebnis Vertrauen „konserviert“, obwohl die wirtschaftliche Grundlage fehlt.
In den geschilderten Warnsignalen steckt zudem ein Muster, das sich in vielen betrügerischen Setups wiederholt. Erstens nennt die Darstellung den Punkt, dass seriöse Investmentbanken privates Kundengeschäft nicht „offiziell und in dieser Weise“ über Krypto-Plattformen empfehlen. Zweitens wirkt die Renditeerwartung extrem: Wenn die Logik auf sehr hohe Wertsteigerungen hinausläuft (im Text als dreistelliger Prozentbereich beschrieben), dann ist das ein klassischer Trigger für eine Mangelprüfung – vor allem, wenn die Plattform keine belastbaren Unterlagen zu Risiken, Handelsvolumina oder Verwahrstrukturen liefert. Drittens werden fehlende regulatorische Einordnung und Intransparenz als Risiko benannt: Plattformen, die nicht reguliert sind und nicht der SEC unterliegen, bleiben für Anleger schwer überprüfbar. Selbst ein bankgestützter Empfehlungskanal kann diese Lücke nicht automatisch schließen, weil die Bank-Bilanz häufig nicht bedeutet, dass das konkrete Krypto-Projekt tatsächlich geprüft oder gebilligt wurde.
Rechtlich wird die Lage in der Meldung als schwierig, teils aussichtslos beschrieben. Der Text legt nahe, dass das Geld „wahrscheinlich weg“ ist, weil Krypto-Transaktionen typischerweise nicht reversibel sind. Wenn sich eine Plattform als betrügerisch erweist, müssen Identifizierung, Nachverfolgung und rechtliche Durchsetzung oft parallel laufen – und das kann Jahre dauern, während Gelder längst über Ketten, Zwischenkonten oder Offshore-Strukturen verschoben sind. Für den konkreten Anleger bleibt damit häufig vor allem der Versuch, Ansprüche gegen die Bank oder den empfohlenen Kontakt zu prüfen: Wenn nachgewiesen werden kann, dass der Vice President fahrlässig oder betrügerisch handelte, könnte eine Haftung in Betracht kommen. Ob und wie das gelingt, hängt jedoch stark von Vertragslage, Zuständigkeiten und der Frage ab, ob der Handel als „privat“ oder „im Rahmen“ offizieller Pflichten eingeordnet wird.
Praktisch lautet die Empfehlung am Ende der Meldung, die möglichen Behördenwege zumindest anzustoßen, damit weitere Opfer geschützt werden und Betreiber identifiziert werden können. Eine Meldung bei der SEC und dem FBI wird als sinnvoll beschrieben, weil damit Ermittlungen angestoßen und Spuren gebündelt werden können. Gleichzeitig macht der Text eine wichtige Erwartungssteuerung: Finanzielle Restitution sollte man sich nicht zu optimistisch erhoffen, solange Nachweise schwer zu erlangen sind und die Gelder bereits verteilt wurden. Für Unternehmen und institutionelle Anleger ist der Fall damit auch ein Hinweis auf operative Standards: Vertrauen darf nicht die Due Diligence ersetzen, insbesondere nicht bei Produkten, deren Geschäftsmodell, Verwahrung und Abwicklungslogik sich durch Zahlendarstellungen allein nicht validieren lassen.
Langfristig zeigt der Vorfall, dass Interessenkonflikte nicht nur eine „Compliance“-Überschrift sind, sondern sich in konkreten Prozessbrüchen äußern. Sobald Provisionen die Empfehlungskette beeinflussen und ein hochrangiger Banker als Legitimationsanker fungiert, entsteht ein systemisches Risiko: Informationen wandern aus einer kontrollierten Finanzwelt in eine Umgebung, in der Nachprüfbarkeit, Reversibilität und Transparenz oft geringer sind. Für Entscheider heißt das, Kontrollen nicht nur „an der Oberfläche“ zu verankern, sondern in Tiefe: Wie werden Risiken dokumentiert? Welche Rechte bestehen bei Auszahlungen? Welche Verwahr- und Transfermechanismen gelten wirklich? Genau dort entscheidet sich, ob ein Fall wie dieser als Lehrgeld endet – oder ob ihn die nächste ähnliche Konstellation wiederholt.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "1,1-Millionen-Dollar-Verlust: Wie Interessenkonflikte Anleger in Krypto-Fallen locken" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "1,1-Millionen-Dollar-Verlust: Wie Interessenkonflikte Anleger in Krypto-Fallen locken" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »1,1-Millionen-Dollar-Verlust: Wie Interessenkonflikte Anleger in Krypto-Fallen locken« bei Google Deutschland suchen, bei Bing oder Google News!