


MANILA / LONDON (IT BOLTWISE) – Die philippinische Zentralbank Bangko Sentral ng Pilipinas will Banken und weitere Finanzanbieter zur Anbindung an NIDAS verpflichten. Damit sollen Universal-, Geschäfts- und Digitalbanken sowie E-Geld-Anbieter innerhalb von drei Monaten einen Antrag stellen, während andere Institute sechs Monate erhalten. Der Schritt zielt auf eine vereinheitlichte Kundenverifikation über Bankkonten und E-Wallets hinweg. Gleichzeitig zeigt die Debatte in der Region, dass finanzielle Inklusion zwar wächst, Sicherheits- und Resilienzlücken aber bleiben.
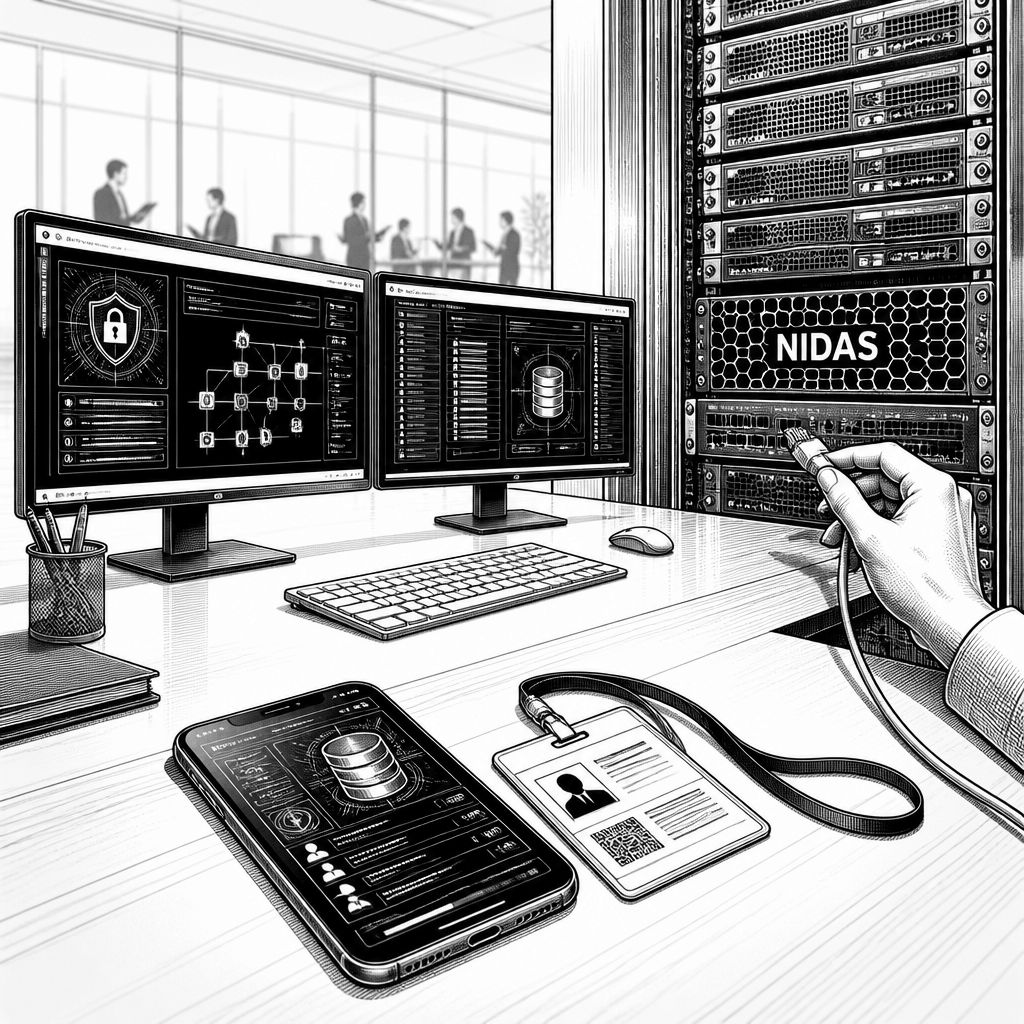
Die Digitalisierung im Finanzsektor wird in Südostasien gerade nicht nur als App-Problem betrachtet, sondern als Daten- und Infrastrukturfrage. Auf den Philippinen treibt die Zentralbank mit einem neuen Entwurf eine Verpflichtung voran, die weit über „bessere Onboarding-Prozesse“ hinausgeht: Finanzinstitute sollen sich an die nationale Identifikationsdatenbank NIDAS anbinden. Diese zentrale Anlaufstelle soll die Identitätsprüfung vereinheitlichen und damit die Heterogenität zwischen klassischen Banken, E-Wallets und digitalen Angeboten reduzieren, die in der Praxis oft zu Medienbrüchen führt. Für Unternehmen bedeutet das: Verifikation wird weniger projektbezogen, sondern stärker zu einer Querschnittsfunktion der gesamten Compliance- und Kundenplattformen.
Konkret sieht der Entwurf gestaffelte Fristen vor. Universal-, Geschäfts- und Digitalbanken, E-Geld-Anbieter sowie Dienstleister für virtuelle Vermögenswerte sollen innerhalb von drei Monaten beantragen, an NIDAS angeschlossen zu werden. Andere Finanzinstitute erhalten im Entwurf ein halbes Jahr Zeit, um die Anbindung vorzubereiten. Der regulatorische Hebel dahinter ist klar: Die Kundenverifikation soll über Banken und E-Wallets hinweg „gleich“ funktionieren, statt dass jede Institution eigene Datenflüsse, Prüfregeln und Formularlogiken ausrollt. Technisch betrachtet verlagert sich damit der Schwerpunkt von isolierten KYC-Workflows hin zu einer betrieblich überwachten Schnittstellen- und Datenstrategie, bei der Zugriffsrechte, Datenqualität und Nachvollziehbarkeit im Mittelpunkt stehen.
Der Blick auf weitere Länder unterstreicht, warum solche Vorhaben derzeit auf Infrastruktur-Ebene entschieden werden. In Syrien wird der Aufbau eines digitalen Finanzsektors laut Angaben aus dem Umfeld der Weltbank mit Zuschüssen finanziert, die den öffentlichen Haushalt nicht belasten sollen. Im Fokus steht dabei der Aufbau einer digitalen Architektur für das Finanzsystem des Landes. Diese Kombination aus „Digitalisierung ja, aber als Fundament“ findet sich auch in der Diskussion über finanzielle Teilhabe: Auf der einen Seite steigen Kennzahlen, auf der anderen Seite bleibt die Lücke zwischen formalem Zugang und tatsächlicher finanzieller Gesundheit bestehen. Auf Basis der Digital Financial Services Survey 2025 etwa wird für Fidschi eine formale finanzielle Inklusion von 87 Prozent genannt, nach 81 Prozent im Jahr 2020 und 64 Prozent im Jahr 2014; die Umfrage basiert auf mehr als 1.100 Haushalten, die zwischen September und November 2022 befragt wurden. Gleichzeitig wird eingeräumt, dass Lücken bei Krediten, Versicherungen und der finanziellen Widerstandsfähigkeit fortbestehen.
Damit rückt neben der Identitätsdatenfrage die Frage nach Wirkung und Interoperabilität stärker in den Vordergrund. Auf einem Gipfel in Manila forderten Vertreter einer bekannten Digitalplattform einen Paradigmenwechsel: nicht nur Kontenzugang als Zielgröße, sondern messbare finanzielle Gesundheit und interoperable Systeme, die Daten und Dienste über Silos hinweg nutzbar machen. Ähnlich wird in der Politik argumentiert, dass digitale Zahlungen in breiteren Wohlstand übersetzt werden müssen und Technologie allein keine soziale Teilhabe garantiert. Für Banken und Fintechs heißt das: Eine NIDAS-ähnliche Verifikationsinfrastruktur ist zwar eine wichtige Voraussetzung, aber sie ersetzt nicht die nächste Entwicklungsstufe – etwa die Verzahnung von Zahlungen, Krediten, Sparprodukten und Risikosteuerung. Gerade wenn die Kontenquote steigt, entsteht in der Praxis sonst eine „False Positive“-Situation: Viele Nutzer sind registriert, aber nicht wirklich in der Lage, Angebote dauerhaft zu nutzen oder finanzielle Schwankungen abzufedern.
Während die Philippinen die Identitätsdaten standardisieren wollen, setzen andere Initiativen auf organisatorische Brücken zwischen digital und physisch. In Bangladesch wurde etwa die Einführung von Bangla-QR-Codes für religiöse und kommunale Einrichtungen vorangetrieben, um die Akzeptanz vor Ort zu erhöhen. Die BRAC Bank wiederum eröffnete in Dhaka ein digitales Servicezentrum mit Cash-Recycling-Automaten und digitalen Botschaftern, die bei der Nutzung von Banking-Apps helfen – ein hybrides Modell, das die Einstiegshürde für neue Kundengruppen senken soll. Solche Ansätze zeigen, dass Verifikation allein keine reibungslose Nutzung erzeugt; sie muss in eine Nutzerreise eingebettet werden, die Bedienbarkeit, Schulung und Unterstützung berücksichtigt. Auch die Rolle von Sicherheit bleibt dabei zentral, denn mit wachsender Digitalisierung steigen die Angriffsflächen für gezielte Manipulationstaktiken wie CEO-Fraud oder Phishing. Unternehmen, die NIDAS oder vergleichbare Datenbanken anbinden, müssen deshalb nicht nur technische Schnittstellen realisieren, sondern auch Schutzmechanismen für Authentifizierung, Autorisierung und Social-Engineering-Resilienz stärken.
Auf globaler Ebene wird zudem sichtbar, wie eng diese Themen mit Zahlungsfähigkeit und Reichweite verknüpft sind. Für grenzüberschreitende QR-Zahlungen startete eine Initiative in Partnerschaft mit Alipay+; beteiligt sind ein Joint Venture zwischen iFAST und Ant International, das QR-Zahlungen bei 150 Millionen Händlern in 220 Märkten weltweit ermöglichen soll. Gleichzeitig zeigen Beispiele aus Tansania, wie mobile Konten in ländlichen Regionen aufgebaut werden können: Dort wurden Frauengruppen geschult, sodass mehr als 60 digitale Sparkonten eröffnet wurden. Diese Perspektive ist wichtig, weil sie die Frage beantwortet, wozu Identitätsdaten am Ende dienen: nicht nur zur Regulierung, sondern um Produkte in skalierbarer Form auszurollen. Wenn die Philippinen die NIDAS-Anbindung verbindlich machen, dürfte das deshalb auch Auswirkungen auf Produktdesign, Betriebsprozesse und Lieferzeiten haben – von der Antragstellung über die Systeme im Hintergrund bis hin zur Frage, wie Banken und E-Wallet-Anbieter ihre Verifikationshistorien für Audits bereitstellen.
Für Entscheider ergibt sich daraus ein klares Umsetzungsbild. Die NIDAS-Pflicht verschiebt technische Projekte hin zu einer langfristigen Betriebsarchitektur, in der Verifikationslogik, Datenlieferung und Monitoring kontinuierlich funktionieren müssen. Wer jetzt plant, sollte die Übergangsfristen als Projektkorridor verstehen: drei Monate für die „schnelleren“ Gruppen bedeuten, dass Integration, Tests und organisatorische Freigaben nicht erst am Ende des Projekts beginnen dürfen. Gleichzeitig lohnt es sich, die Diskussion um finanzielle Gesundheit ernst zu nehmen, weil sie den Erfolgsmaßstab verändert: Eine saubere Identitätsprüfung ist der Startpunkt, nicht das Ziel. Und spätestens dann, wenn digitale Kanäle wachsen, entscheidet die Kombination aus Interoperabilität, Nutzerführung und Sicherheitsstrategie darüber, ob aus Registrierung auch langfristige Nutzung wird.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Philippinen verpflichten Banken zur NIDAS-Anbindung: Daten als Fundament der Verifikation" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Philippinen verpflichten Banken zur NIDAS-Anbindung: Daten als Fundament der Verifikation" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Philippinen verpflichten Banken zur NIDAS-Anbindung: Daten als Fundament der Verifikation« bei Google Deutschland suchen, bei Bing oder Google News!