


LONDON (IT BOLTWISE) – Der Bundesfinanzhof erlaubt Vermietern bei der AfA grundsätzlich mehrere Wege zur Begründung der wirtschaftlichen Restnutzungsdauer. In zwei Leitentscheidungen stellt der BFH klar, dass weder ein bestimmtes Bausubstanzgutachten noch eine feste Zertifizierung die Methodik begrenzen dürfen. Gleichzeitig gilt die Immobilienwertermittlungsverordnung als gerichtsfester Schätzrahmen, aber nicht als zwingende Einheitslösung. Für die Praxis heißt das: Entscheidend ist ein nachvollziehbares Dokument, das Objekt, Methode und Restnutzungsdauer sauber verknüpft.
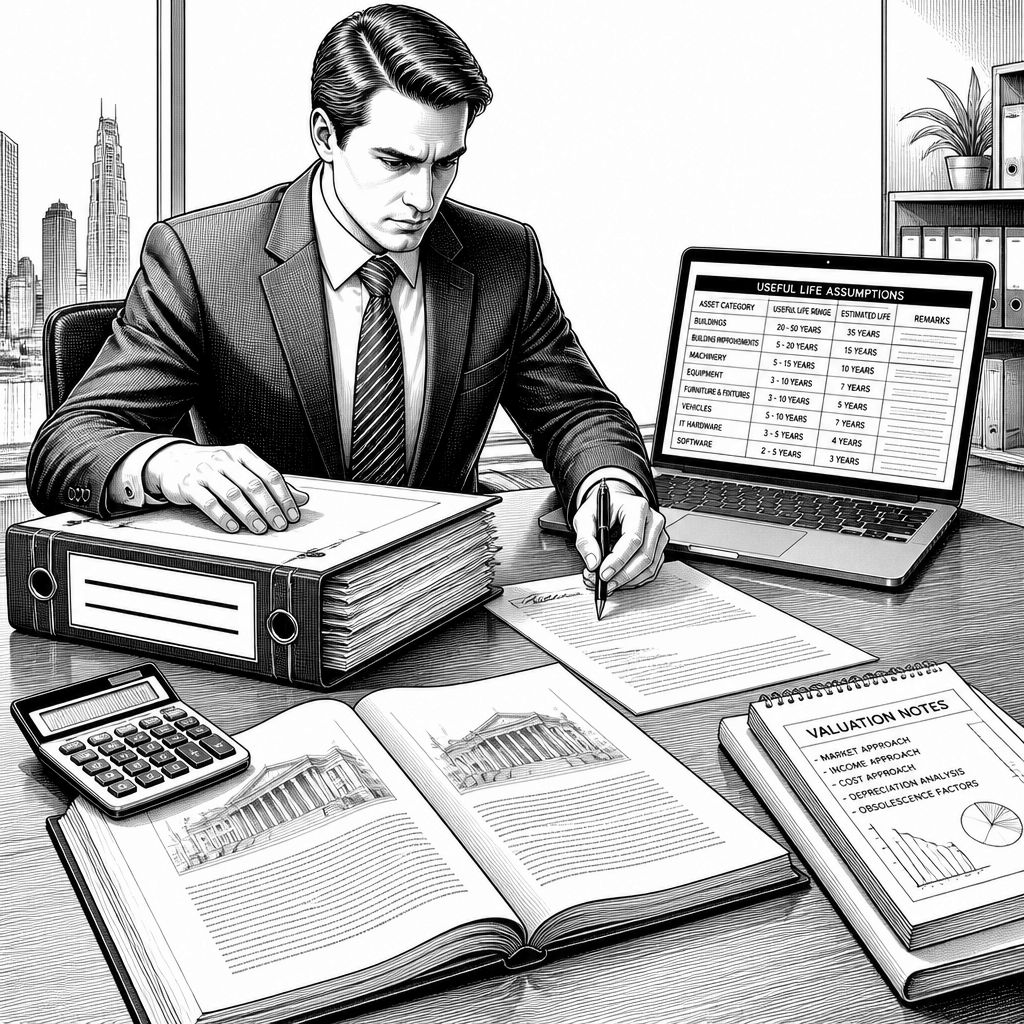
Die Diskussion um die AfA-Bemessung bei vermieteten Immobilien bekommt durch die BFH-Rechtsprechung wieder klare Konturen. Im Kern geht es um die Frage, wie Vermieter die kürzere Nutzungsdauer statt der langen Standardannahmen begründen können, ohne dass das Finanzamt die Unterlagen auf einen einzigen Gutachtentyp reduziert. Zwei Entscheidungen bilden dafür den festen Ausgangspunkt: Mit IX R 25/19 (28. Juli 2021) erweiterte der BFH die Darstellungsfreiheit, und mit IX R 14/23 (23. Januar 2024) konkretisierte er, wie sachverständige Schätzungen im Streitfall zu würdigen sind.
IX R 25/19 stellt dabei auf einen Punkt ab, der in der täglichen Steuerberatung oft zum Flaschenhals wird: Der Steuerpflichtige darf jede geeignete Darlegungsmethode nutzen. Die Finanzverwaltung darf die Methodik laut BFH nicht auf ein bestimmtes Bausubstanzgutachten oder eine bestimmte Zertifizierung verengen. Entscheidend ist, dass die wirtschaftliche Restnutzungsdauer plausibel hergeleitet wird; damit rückt der BFH die Frage von der „formalen Gutachtenform“ hin zur „inhaltlichen Nachvollziehbarkeit“. Der Ansatz passt in die Logik der ertragsteuerlichen Abschreibung: Abschreibung soll den tatsächlichen Wertverzehr abbilden, nicht eine starre Annahme ersetzen.
Mit IX R 14/23 hat der BFH diese Linie weiter ausbalanciert: Eine sachverständige Schätzung nach der Immobilienwertermittlungsverordnung (ImmoWertV) ist rechtmäßig. Dabei dürfen Standort, Funktionalität und wirtschaftliche Gegebenheiten einfließen; die Verordnung wird so zu einem gerichtsfesten Standard, aber nicht zu einem einzigen zulässigen Modell. Ergänzend erinnert die Rechtsprechung an ältere Leitplanken: Bereits IX R 16/07 (2008) behandelt den wirtschaftlichen Verbrauch vor Ablauf der technischen Nutzungsdauer, und VIII R 73/68 (1971) betont, dass die Nutzungsdauer bei jedem Eigentümerwechsel neu zu betrachten ist. Zusammen ergibt sich ein konsistentes Bild: Die „richtige“ Restnutzungsdauer hängt am Objektzustand und an der wirtschaftlichen Realität, nicht an einer pauschalen Modellwelt.
Wie stark diese BFH-Vorgaben inzwischen in der Fläche wirken, zeigen finanzgerichtliche Entscheidungen aus den Jahren 2023 bis 2025. Das Finanzgericht Münster erkannte etwa eine Restnutzungsdauer nach dem ImmoWertV-Rahmen an, ohne ein aufwendiges Bausubstanzgutachten zu verlangen (14.02.2023, 1 K 3840/19 F). Das Finanzgericht Köln stellte 2022 klar, dass auch eine modellhafte Ermittlung genügen kann (23.03.2022, 6 K 923/20). Daneben gab es auch Gegenargumente aus der Praxis: Das Finanzgericht Mecklenburg-Vorpommern sah 2023 in einem Schreiben des BMF einen Widerspruch zur vom BFH betonten Wahlfreiheit bei der Methodik (29.06.2023, 2 K 290/17). Diese Kombination ist wichtig, weil sie zeigt: Es geht nicht nur um „ob“ die Restnutzungsdauer niedriger ausfallen darf, sondern auch um „wie“ sie begründet werden kann.
Im Jahr 2025 verdichteten Gerichte die Umsetzung in besonders praxisnahen Detailpunkten. Das Finanzgericht Münster (02.04.2025, 14 K 654/23 E) akzeptierte beispielsweise eine Anerkennung von 23 statt 50 Jahren und beurteilte eine AfA-Relation von 4,35 statt 2,0 Prozent als schlüssig. Gleichzeitig hielt es ausdrücklich fest, dass keine Zertifizierungspflicht besteht und dass die wirtschaftliche Entwertung als Grundlage ausreicht; außerdem ließ es eine Schätzung mit Bandbreite zu. Das Finanzgericht Hamburg (01.04.2025, 3 K 60/23) machte parallel deutlich, dass privat erstellte Gutachten zulässig sind und keine amtliche Beauftragung erforderlich ist. Für viele Kanzleien ist genau das der praktische Hebel: Wenn Gerichte die Darlegungslogik klar vorgeben, sinkt der „Überzeugungsaufwand“ im Einspruchs- und Klageverfahren.
Trotzdem ersetzen Urteile keine Gutachten, sondern definieren den Rahmen, in dem gute Unterlagen wirken. Ein BFH-Urteil ist kein fertiger Anlagenentwurf: Es „öffnet die Tür“, aber die Akte braucht trotzdem ein Dokument, das Objekt, Vorgehensweise und die ermittelte Restnutzungsdauer nachvollziehbar feststellt. Wer dem Finanzamt lediglich das Aktenzeichen IX R 25/19 übermittelt, liefert noch keine verwertbare Herleitung. Wer hingegen ein Gutachten einreicht, das die Rechtsprechung operationalisiert und die Methode samt Restnutzungsdauer in eine prüfbare Struktur übersetzt, erhöht die Wahrscheinlichkeit, dass die kürzere AfA anerkannt wird.
In diesem Umfeld entstehen auch serviceorientierte Angebote, die Gutachten entlang der genannten Elemente aufbauen: Sie greifen auf die ImmoWertV-Systematik zurück, arbeiten mit der wirtschaftlichen Restnutzungsdauer und beziehen sachverständige Arbeit an, etwa inklusive Ortsbesichtigung und geeigneter Sachverständigenqualifikation. Der wirtschaftliche Nutzen für Kanzleien und Mehrmandantenstrukturen liegt weniger in „Magie“, sondern in der Reduktion von Unsicherheit: Wenn die Rechtslage gefestigt ist, lässt sich das Risiko standardisieren und in eine klare Verfahrenslogik übersetzen. Genau deshalb eignet sich die BFH-Linie als Anlage zum Begleitschreiben: Sie verbindet die rechtliche Begründung mit den tatsächlichen Feststellungen, sodass die Debatte nicht immer wieder bei der Frage „darf man das überhaupt?“ beginnt, sondern bei der materiellen Schlüssigkeit der Daten und Annahmen.
Für die steuerliche Praxis folgt daraus eine klare Priorisierung: Entscheidend ist, dass die Unterlagen nicht nur den „richtigen“ Rahmen nennen, sondern ihn konkret anwenden. Standort, Funktionalität und wirtschaftliche Rahmenbedingungen müssen in die Herleitung der Restnutzungsdauer eingewoben sein; die Methodik darf sich an geeigneten Darstellungswegen orientieren, aber sie muss konsistent sein. Gleichzeitig lohnt es sich, die Bandbreiten-Logik zu beachten: Wenn das Gericht eine Bandbreite als akzeptierbar beschreibt, kann ein sauber begründetes Intervall oft besser funktionieren als eine einzelne willkürlich gerundete Zahl. Wer das umsetzt, nutzt die BFH-Linie nicht nur als Argument, sondern als strukturelles Werkzeug für die Durchsetzung der höheren AfA.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "BFH stärkt kürzere Nutzungsdauer: So sichern Vermieter die höhere AfA" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "BFH stärkt kürzere Nutzungsdauer: So sichern Vermieter die höhere AfA" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »BFH stärkt kürzere Nutzungsdauer: So sichern Vermieter die höhere AfA« bei Google Deutschland suchen, bei Bing oder Google News!