
LONDON (IT BOLTWISE) – Wer beim Kauf vermieteter Immobilien nach § 7 Abs. 4 EStG nur die typisierten 50 Jahre ansetzt, verschenkt Abschreibungspotenzial. Ein Restnutzungsdauer Gutachten kann belegen, dass die wirtschaftliche Nutzungsdauer deutlich kürzer ist. Im Beispiel Leipzig-Plagwitz sinkt die AfA-Bemessungsdauer rechnerisch von 50 auf 26 Jahre – mit spürbarer Steuerwirkung. Entscheidend sind dabei Besichtigung, fachliche Begründung und ein belastbares, prüfbares Gutachten-Setup.
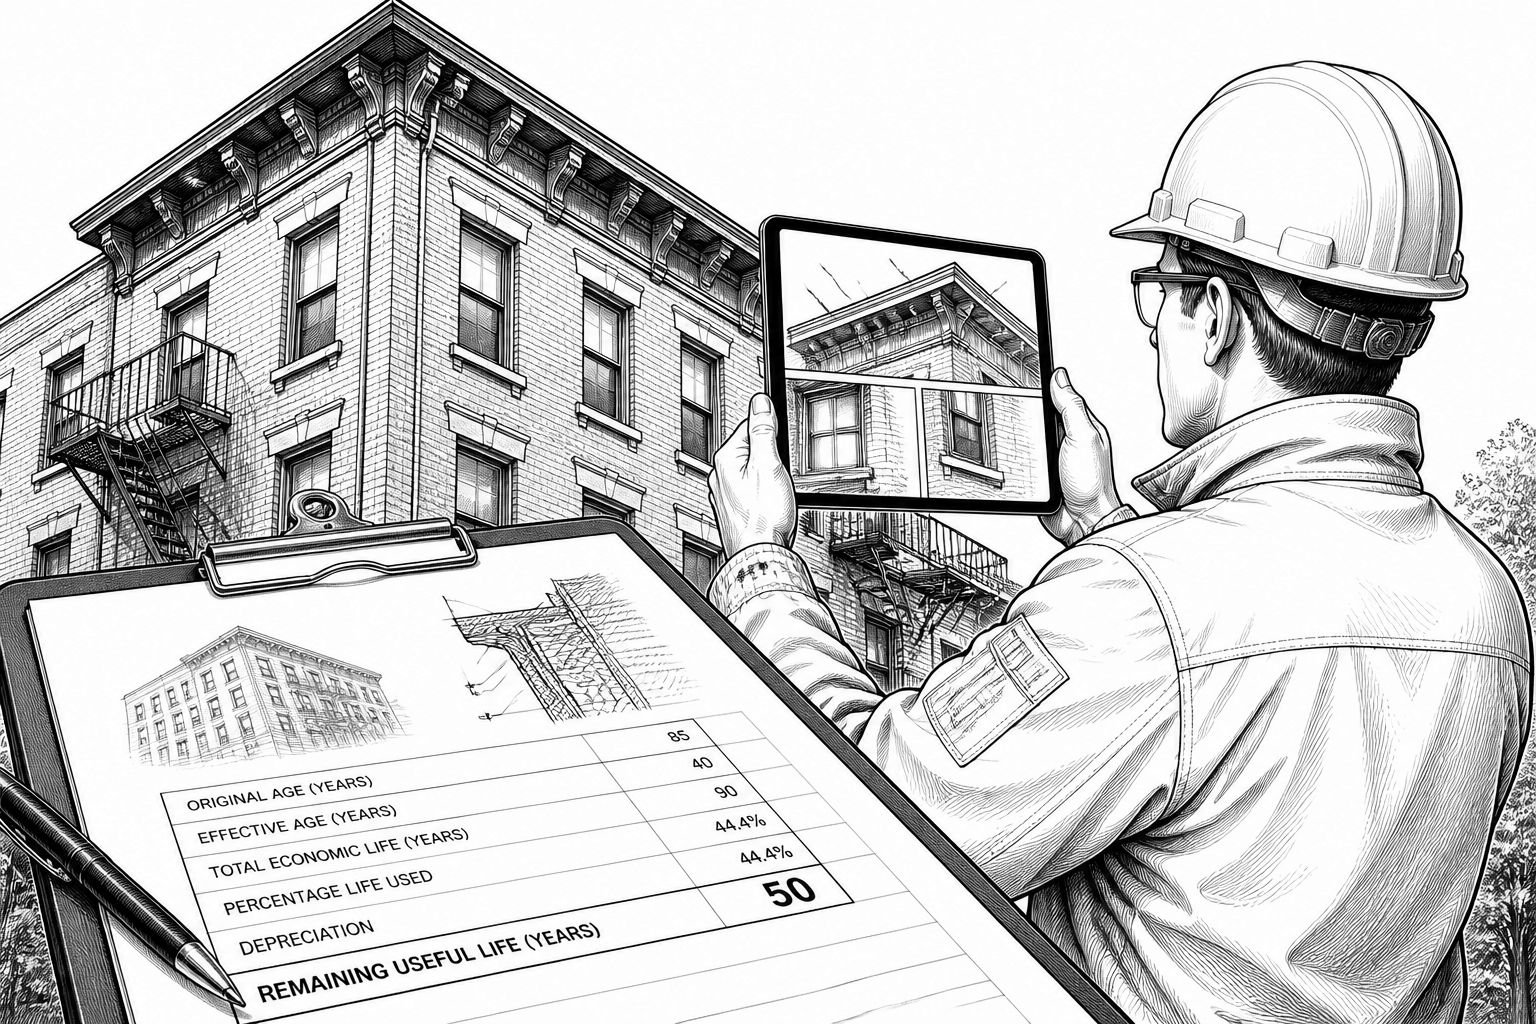
Bei vermieteten Immobilien ist die Abschreibung (AfA) oft die Stelle, an der sich Rechenmodelle in der Praxis entscheiden. Sobald das Finanzamt die typisierte Nutzungsdauer als Ausgangspunkt nimmt, wird aus einer wirtschaftlichen Betrachtung schnell eine Pauschallogik: Gebäude gelten dann über einen langen Zeitraum als „gleich“ nutzbar, unabhängig davon, ob Leitungen, Dach oder Haustechnik bereits deutlich Verschleiß zeigen. Genau an diesem Punkt setzt das Restnutzungsdauer Gutachten an. Es soll nicht nur eine Zahl liefern, sondern die wirtschaftlich realistische Restnutzungsdauer so begründen, dass sie als Nachweis für eine verkürzte AfA-Bemessung tauglich ist.
Rechtlich und methodisch knüpft der Ansatz an § 7 Abs. 4 Satz 2 EStG an: Wenn die tatsächliche Nutzungsdauer von der pauschalierten typisierten Nutzungsdauer abweicht, kann eine kürzere Restnutzungsdauer relevant werden. Die Finanzverwaltung stellt dabei häufig darauf ab, dass ohne belastbaren Nachweis die typisierte Nutzungsdauer gilt. Dass die Alternative über ein Gutachten funktioniert, wird in der Rechtsprechung des Bundesfinanzhofs immer wieder bestätigt, etwa in den Entscheidungen IX R 25/19 und IX R 14/23. Gleichzeitig zeigt die Praxis: Ein Gutachten wird nur dann ernst genommen, wenn es inhaltlich nachvollziehbar aufgebaut ist und typischerweise nach einer Besichtigung entsteht. In der Regel kommt dafür eine nach DIN EN ISO/IEC 17024 zertifizierte Person oder Organisation zum Einsatz; die ImmoWertV liefert den formalen Rahmen, während begleitende Schreiben der Finanzverwaltung die Verwaltungspraxis konkretisieren.
Wie stark die Wirkung rechnerisch ausfallen kann, zeigt ein Rechenbeispiel aus dem Quelletext am Objekt in Leipzig-Plagwitz: Mehrfamilienhaus, Baujahr 1904, Kaufpreis 310.000 Euro. Der Gebäudeanteil wird mit 80 Prozent angesetzt, zudem wird ein persönlicher Steuersatz von 42 Prozent angenommen. Bei einer pauschalen Abschreibungsdauer von 50 Jahren ergibt sich daraus eine AfA von 4.960 Euro pro Jahr. Wird dagegen eine Restnutzungsdauer von 26 Jahren zugrunde gelegt, steigt die Jahres-AfA auf 9.538 Euro. Die zusätzliche Abschreibung beläuft sich damit auf 4.578 Euro pro Jahr; bei 42 Prozent Steuersatz entspricht das einer Steuerentlastung von grob 1.923 Euro jährlich. Über zehn Jahre summiert sich das im Beispiel auf rund 19.230 Euro. Gleichzeitig macht das Beispiel deutlich, dass der Gutachterpreis nicht „aus dem Nichts“ kommt: Für das Gutachten werden 699 Euro genannt, inklusive Ortsbesichtigung, und die genannten Werte hängen sichtbar von den Annahmen ab; es handelt sich ausdrücklich um eine Schätzung auf Basis dieser Eingangsparameter und nicht um einen Bescheid.
Damit ein Restnutzungsdauer Gutachten im Kern überzeugt, reicht es nicht, nur das Baujahr zu kennen. Der Quelletext nennt typische Qualitätsmerkmale, die sich für die Akzeptanz beim Finanzamt als entscheidend erweisen können: Innen- und Außenbesichtigung statt bloßer Aktenlage, die Einordnung von Baujahr, Modernisierung und tatsächlichem Zustand (etwa Dach, Fassade, Fenster und Haustechnik), eine hergeleitete Restnutzungsdauer samt AfA-Satz sowie ein Begleitschreiben, das das Finanzamt ohne „Umweg“ lesen kann. Auffällig ist auch die Forderung nach einem Festpreis, weil eine spätere Nachkalkulation beispielsweise durch „Kilometerpauschalen“ den Vergleich zwischen Angeboten verwässert. In diesem Kontext wird im Text außerdem ein konkretes Anbieter-Setup beschrieben, bei dem Auftrag, Zahlung und Unterlagen über ein Portal laufen; die Gutachtenleistung werde nach Nachbesserung andernfalls nicht akzeptiert und der Kaufpreis zurückerstattet. Entscheidend für Leser ist dabei weniger das Marktplatz-Detail als die Frage, ob Besichtigung und Begründung so dokumentiert sind, dass die verkürzte Nutzungsdauer plausibel bleibt.
Der Ablauf wird im Text als pragmatischer Prozess skizziert: Zunächst legt man Objekt- und Kaufparameter an, dann folgt die Besichtigung innen und außen. Das Gutachten soll in „7 Werktagen“ vorliegen; anschließend ersetzt die verkürzte Nutzungsdauer die pauschale Annahme, soweit das Finanzamt mitgeht. Für die Steuerplanung bedeutet das zweierlei: Erstens kann man die Ersparnis vorab nur näherungsweise kalkulieren, etwa über einen Rechner, der die Eingaben in das Modell überträgt. Zweitens hängt die Wirkung im Ergebnis daran, ob der steuerliche Veranlagungszeitraum bereits bestandskräftig ist. Offene Zeiträume lassen sich nach Vorlage und entsprechender Einordnung typischerweise noch anpassen; bei abgeschlossenen, bestandskräftigen Entscheidungen bleibt ein Änderungsfenster enger. Der Quelletext nennt außerdem drei typische Gründe, warum Aufträge scheitern können: Eine Restnutzungsdauer, die rein aus dem Baujahr abgeleitet wird; eine Besichtigung, die nur oberflächlich bleibt und die Haustechnik auslässt; sowie ein Preis, bei dem Anfahrtskosten später nachgereicht werden. Für Investoren und Vermieter ist das im Kern eine Aufforderung, den Gutachtenauftrag nicht nur nach Preis, sondern nach Nachweisqualität und Transparenz zu bewerten.
Aus fachlicher Sicht ist das Thema Restnutzungsdauer-Gutachten damit weniger „Steuertrick“ als methodische Übersetzung: Technikzustand wird in eine steuerlich verwertbare Nutzungsdauer überführt. Wer das berücksichtigt, kann die richtige Erwartungshaltung aufbauen. Ein Gutachten ersetzt keine Steuerberatung, denn die Einbindung in die Erklärung und der Umgang mit offenen Veranlagungszeiträumen bleiben Aufgabe des Steuerberaters. Gleichzeitig liefert die Quelle eine klare Antwort auf wiederkehrende Fragen: Eine Schreibtisch-Schätzung ohne Ortsbesichtigung wird in der Regel nicht als Nachweis ausreichen; es lohnt sich vor allem bei Bestandsobjekten, bei denen die pauschale 50-jährige Nutzungsannahme länger wäre als die wirtschaftliche Realität. Ein Neubau mit relativ kurzer Restlaufzeit rechnet sich dagegen selten, weil die Differenz zwischen typisierter und tatsächlicher Restnutzungsdauer kleiner ausfällt.
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.





- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Restnutzungsdauer-Gutachten: AfA verkürzen statt mit Pauschalen rechnen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Restnutzungsdauer-Gutachten: AfA verkürzen statt mit Pauschalen rechnen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Restnutzungsdauer-Gutachten: AfA verkürzen statt mit Pauschalen rechnen« bei Google Deutschland suchen, bei Bing oder Google News!