


LONDON (IT BOLTWISE) – KI-Agents rücken die stabilen Einlagen-Basen vieler Banken in den Fokus. Ausgelöst durch die jüngste Veröffentlichung von Meta mit „Muse“ wird es einfacher, Geld gezielt zu Mitbewerbern zu verschieben, die höhere Zinsen auf Einlagen anbieten. Das könnte Haushalten Vorteile bringen, für Institute jedoch eine neue Volatilität im Funding bedeuten. Gleichzeitig steht die Frage im Raum, wer rechtlich für fehlerhaftes Agentenverhalten haftet und welche Verbraucher-Schutzmechanismen dafür nötig sind.
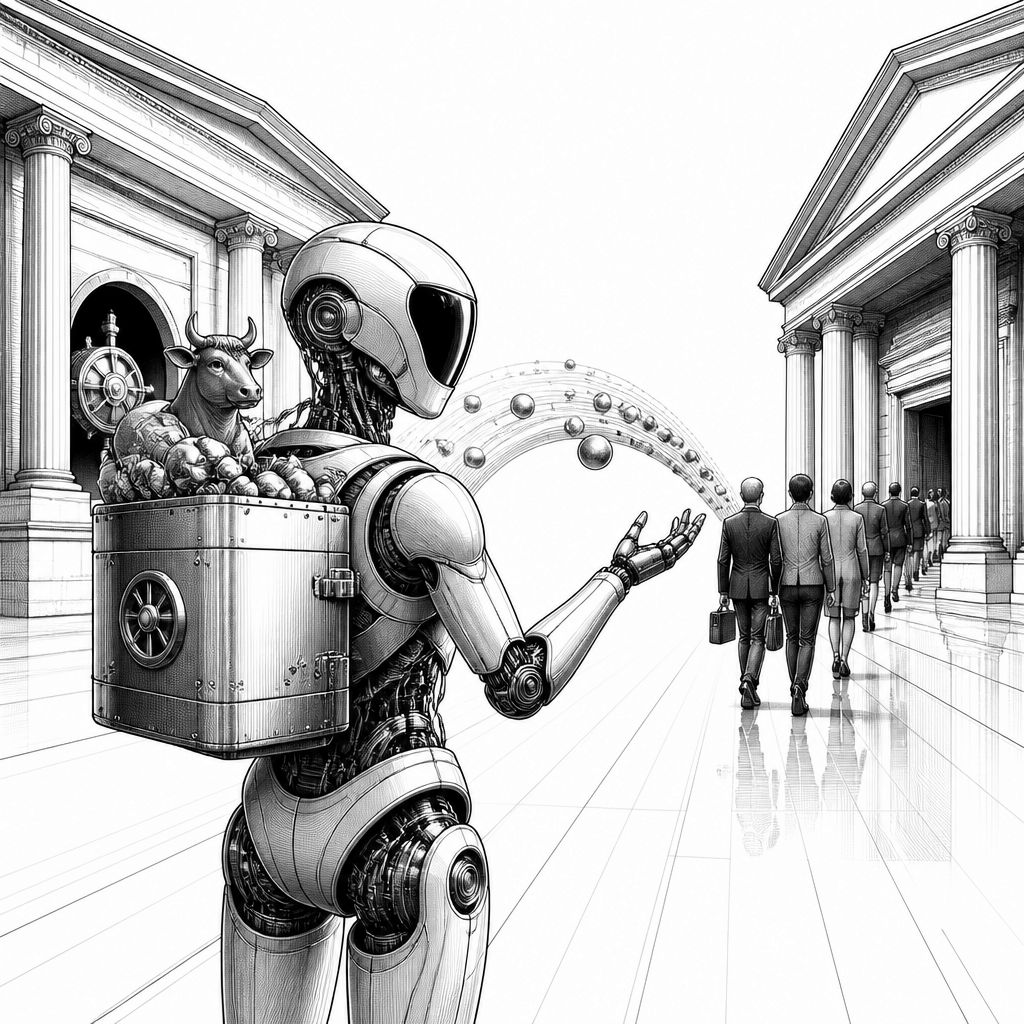
Wenn KI-Agents zu einer Art „persönlichem Finanzassistenten“ werden, verschiebt sich das Machtgefüge in der Einlagenlandschaft. Denn anders als klassische Vergleichs-Tools zielen Agents nicht nur darauf, Informationen aufzubereiten, sondern können Handlungen auslösen: Sie suchen Konditionen, wägen Alternativen ab und initiieren anschließend den Wechsel. Genau diese Perspektive treibt derzeit die Diskussion an, wie stark sich das Verhalten von Einlegern ändern könnte – und warum das für viele Banken mehr als nur ein UX-Problem ist. Einlagen gelten traditionell als vergleichsweise günstige Finanzierungsquelle. Gerät diese Basis unter Druck, wirkt sich das unmittelbar auf die Kostenstruktur und damit auf die Gesamtrentabilität aus.
Auslöser der aktuellen Debatte ist die im Monat veröffentlichte KI-gestützte Agentenidee rund um „Meta Muse“. Im Kern geht es um die einfache Nutzung: Menschen sollen KI-Agenten nutzen können, um Geld dorthin zu bewegen, wo auf Einlagen mehr gezahlt wird. Das klingt zunächst nach einem Gewinn für Konsumenten, weil Zinsunterschiede zwischen Instituten dann weniger „Informationsbarrieren“ benötigen. Für Banken entsteht dadurch jedoch ein neues Risiko: Wenn sich Einleger dank Agenten schneller umschichten, werden Einlagen weniger stabil. In einem System, in dem Laufzeiten und Liquiditätsplanung auf planbaren Zuflüssen basieren, kann schon eine merkliche Beschleunigung von Abflüssen die Pufferanforderungen erhöhen.
Technisch betrachtet hängt die Brisanz an der Kombination aus „Entscheidung“ und „Ausführung“. Viele klassische Systeme liefern Empfehlungen; ein Agent kann dagegen den nächsten Schritt übernehmen – etwa Kontobewegungen anstoßen oder den Wechselprozess anstoßen, sobald Parameter wie Zinshöhe, Gebühren oder gewünschter Zeithorizont erfüllt sind. Je nahtloser dieser Ablauf wird, desto weniger spielt es eine Rolle, ob der Wechselberater „perfekt“ ist. Schon teilautomatisierte Abläufe können zu einer neuen Dynamik führen: Ein Nutzer bekommt zwar weiterhin die Kontrolle, aber die tatsächliche Interaktion mit dem Finanzmarkt wird in kürzerer Zeit und mit weniger manueller Prüfung durchgeführt. In der Praxis ist das genau der Punkt, an dem Banken-Compliance, Risikomanagement und Produktdesign aufeinander treffen müssen, weil sich Geschwindigkeit und Häufigkeit von Entscheidungen ändern.
Politisch und marktseitig prallen dabei zwei Lobby-Schwerpunkte aufeinander: große Banken mit starkem Interesse an stabilen Einlagen und KI-Firmen, die Agents als neuartige Nutzeroberfläche für Dienstleistungen positionieren. Der Text ordnet das als möglichen „Battlefield“ ein, dessen Reichweite sich mit der Zahl der beteiligten Akteure vergrößert. Parallel wird außerdem erwähnt, dass Meta bereits Gegenwind erfährt, etwa im Verhältnis zu Amazon. Diese Konstellation ist entscheidend, weil sie zeigt: Es geht nicht nur um die technische Machbarkeit von Agents, sondern auch um deren Platzierung in einem hart umkämpften Ökosystem, in dem jeder Schritt regulatorisch und kommerziell Wirkung entfaltet.
Für die nächste Stufe der Diskussion sind zwei Fragen zentral, die über die Einlagenstabilität hinausgehen. Erstens: Wer trägt rechtlich die Verantwortung, wenn ein Agent auf Basis von Daten oder Nutzerwünschen eine falsche Handlung ausführt? Im Streitfall könnten sich Pflichten zwischen Nutzer, Anbieter der Agententechnologie und dem Finanzinstitut verschieben – insbesondere dann, wenn der Agent mehr als eine reine Informationsfunktion hat und in den Prozess eingreift. Zweitens: Welche Verbraucher-Schutzmaßnahmen braucht es, damit Nutzer trotz Automatisierung Transparenz behalten? Dazu zählen nicht nur Hinweise auf Wechselkosten oder Verfügbarkeiten, sondern auch Mechanismen, die Entscheidungen nachvollziehbar machen, wenn ein Agent mehrere Datenpunkte kombiniert oder Zwischenentscheidungen trifft.
Historisch gesehen ist der Trend zu schnelleren Wechseln nicht ganz neu: In den letzten Jahren haben digitale Kanäle, Vergleichsrechner und offene Schnittstellen die Hürden gesenkt, überhaupt Konditionen zu vergleichen. Neu ist jedoch der Grad der Automatisierung. KI-Agents können Vergleichslogik und „Handlungsimpulse“ in ein gemeinsames Interface bringen – und damit den Prozess von Tagen auf Minuten verkürzen. Diese Beschleunigung erzeugt nicht zwingend Schaden, aber sie verändert die Risikoparameter, weil Banken nicht mehr nur mit typischen saisonalen oder verhaltensgetriebenen Abflüssen rechnen, sondern potenziell mit algorithmisch verstärkten Bewegungen. Genau deshalb adressieren die Debattenrunde um Finanzinstitutionen, Regulatoren und Gesetzgeber derzeit „frühe Stadien“ des Lernens: Man versucht, die Auswirkungen auf die Einleger zu verstehen, bevor man Standards fixiert.
Für Unternehmen, die in diesem Umfeld investieren oder Produkte daran ausrichten, ist das Signal klar: KI-Entscheidungen im Finanzkontext müssen nicht nur „korrekt“ sein, sondern auch operational in Prozessen verankert werden. Banken werden vermutlich stärker nachweisen müssen, wie Einlagenwechselprozesse gesteuert werden, und wie sie mit Agent-initiierter Aktivität umgehen. Gleichzeitig müssen KI-Anbieter und Plattformen besser erklären, welche Handlungen der Agent tatsächlich ausführt und wie sie mit Nutzerabsichten verknüpft sind. Unterm Strich wird die Frage weniger lauten, ob KI-Agents Einlagen umverteilen können, sondern wann, wie schnell und mit welchen Schutzmechanismen – denn genau diese Faktoren entscheiden darüber, ob der Nutzen für Kundinnen und Kunden steigt, während die Stabilitätsrisiken im Zaum bleiben.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "KI-Agents könnten Bank-„Cash Cows“ gefährden: Meta Muse rückt Wechselrisiken in den Fokus" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "KI-Agents könnten Bank-„Cash Cows“ gefährden: Meta Muse rückt Wechselrisiken in den Fokus" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »KI-Agents könnten Bank-„Cash Cows“ gefährden: Meta Muse rückt Wechselrisiken in den Fokus« bei Google Deutschland suchen, bei Bing oder Google News!