


LONDON (IT BOLTWISE) – Die Rendite der US-Staatsanleihe mit zehnjähriger Laufzeit stieg am Donnerstag zeitweise auf 5,34 % und markierte damit den höchsten Stand seit 2002. Höhere Finanzierungskosten wirken dabei nicht nur auf Unternehmen, sondern vor allem auch auf Haushalte mit zinsvariablen Krediten. Welche Effekte dabei für Kreditraten, Hypotheken und Sparprodukte dominieren, hängt stark davon ab, wie schnell Zinsanpassungen erfolgen. Gleichzeitig verbessert das Renditeniveau die Ertragschancen für Sparer und festverzinsliche Anlagen, allerdings nur bei passender Haltedauer.
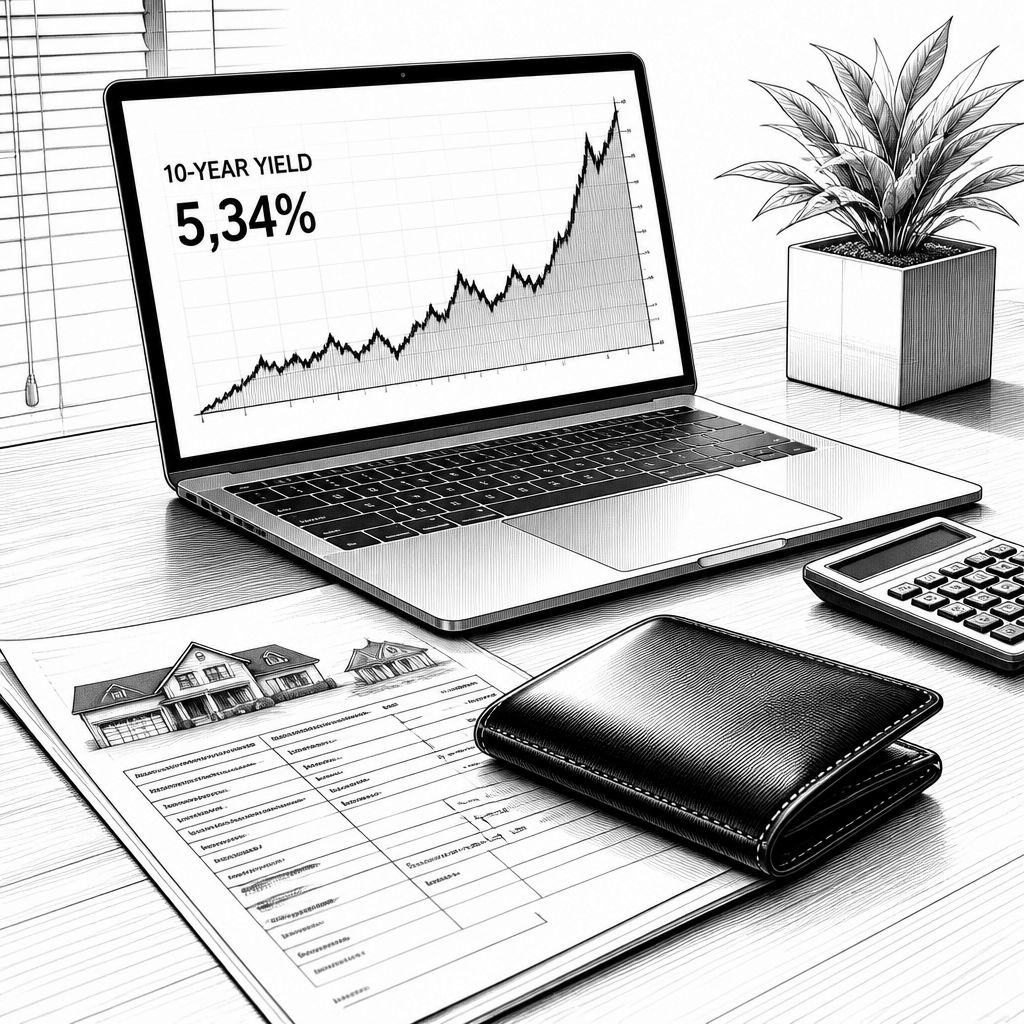
Die Entwicklung am US-Zinsmarkt erinnert daran, wie eng die “realen” Haushaltskosten mit globalen Renditekurven verknüpft sind: Als die Rendite der 10-jährigen US-Treasury (10-year Treasury) am Donnerstag zeitweise auf 5,34 % sprang, wurde ein Stand erreicht, der seit 2002 nicht mehr so sichtbar war. Dass die Rendite später wieder etwas nachgab und am Freitag weiter in Bewegung blieb, ändert am Kernpunkt wenig: Sobald länger laufende Staatsanleihen in Richtung Mehrjahreshochs rutschen, ziehen sie in der Breite die Preisgestaltung von Krediten, Anleihen und Kapitalmarktrisiken nach sich. Für Anleger bedeutet das vor allem eines – mehr laufender Ertrag ist möglich, aber der Marktpreis von Anleihen kann bei weiter steigenden Renditen unter Druck geraten.
Technisch lässt sich der Zusammenhang über die Rolle der 10-jährigen Treasury als Benchmark erklären. Diese Anleihe dient als Referenz, an der sich nicht nur Erwartungen über künftige Zinsen orientieren, sondern auch viele Finanzierungskonditionen in der Praxis “übersetzen”: Längerfristige Hypothekenzinsen für 30-jährige Festzinsmodelle bewegen sich typischerweise im Takt mit dem 10-Jahres-Niveau. Bei variablen bzw. zinsnahen Kreditformen greift zudem ein anderer Mechanismus: Kartenkredite, Home-Equity-Line-of-Credit (HELOC) und andere adjustable-rate Produkte hängen in der Regel stärker an kurzfristigen Benchmark-Sätzen als an der reinen 10-Jahres-Rendite. Genau darauf verwies Brian Therien, Senior Analyst bei Edward Jones, indem er höhere Treasury-Renditen als Gegenwind beschrieb: Sie erhöhen die Zinskosten für Haushalte und Unternehmen und können zins-sensible Bereiche wie Wohnen und Autokäufe abkühlen – selbst wenn die Konjunktur an anderer Stelle stabil wirkt.
Am Markt wird der Zinsanstieg daher nicht als isolierte Bewegung verstanden, sondern als Ergebnis mehrerer Kräfte, die sich gegenseitig verstärken. In der Darstellung des Berichts werden neben höheren Zinsen auch geopolitische Unsicherheit – konkret im Kontext von Auswirkungen des Iran-Kriegs auf Energieflüsse über die Straße von Hormus – als Treiber genannt. Dazu kommen wachsende Bundesdefizite sowie eine striktere Geldpolitik. Zusätzlich entsteht zusätzlicher Wettbewerbsdruck um Kapital: Mit zunehmender Emissionstätigkeit bei Unternehmensanleihen konkurrieren Firmen und Finanzintermediäre verstärkt um Käufer, was sich ebenfalls auf Renditen auswirken kann. Interessant ist dabei die zeitliche Parallele: Während im Bericht zugleich ein verhältnismäßig solider Arbeitsmarkt angesprochen wird (für September werden 29.000 neue Jobs genannt), können die höheren Kapitalkosten dennoch die nächsten Ratenrunden in die Haushaltsrechnung drücken.
Für Konsumenten zeigt sich die Wirkung besonders dort, wo Zinsanpassungen zeitnah greifen. Therien ordnete das als “first immediate effect” über die Logik von adjustable-rate debt ein: Wer einen HELOC, eine Kreditkarte mit variabler Verzinsung oder eine anpassungsfähige Hypothek nutzt, spürt höhere Finanzierungskosten oft früher als bei Produkten, die an langfristige Fixzinssätze gebunden sind. Für Immobilienkäufer und Autokäufer kommt außerdem hinzu, dass Laufzeiten lang sind und Tilgungspläne stark von der Zinskomponente abhängen. Genau deshalb kann selbst eine Phase resilienter Nachfrage nicht verhindern, dass Kreditentscheidungen verschoben werden. Der Bericht macht außerdem klar, dass die 10-jährige Treasury nicht nur “irgendeinen” Zinssatz beeinflusst, sondern über den Zinskanal in gleich mehrere Konsum- und Finanzierungsbereiche hineinwirkt.
Auf der anderen Seite gibt es für Sparer und bestimmte festverzinsliche Strategien einen klaren Nutzen. Therien benannte ausdrücklich, dass höhere Zinssätze bei Spar- und Geldmarktprodukten typischerweise höhere Erträge ermöglichen: High-yield savings accounts, Geldmarktfonds, CDs und Anleihen können im Vergleich zu früher im Jahr attraktivere Renditen bieten. Für langlaufende Investoren kommt ein zweiter Effekt hinzu: Höhere Start-Renditen können die Renditeerwartung verbessern, weil ein größerer Anteil der Gesamterträge aus Zinszahlungen statt aus Kursgewinnen (bzw. weniger aus dem Preisanstieg) stammt. Gleichzeitig bleibt aber ein entscheidendes Risiko bestehen: Kaufst du eine Treasury heute, kann ihr Marktwert dennoch fallen, wenn die Renditen weiter ansteigen und du vor Fälligkeit verkaufst. Damit verschiebt sich die praktische Frage vom “Welcher Zinssatz?” zur Haltedauer und zum individuellen Liquiditätsbedarf.
Auch auf Unternehmensseite ist die Mechanik zweigeteilt: Steigende lange Renditen erhöhen die Finanzierungskosten, was Investitionspläne und Kapitalstruktur-Entscheidungen belastet. In der Einordnung von Peter C. Earle, Senior Director of Research beim American Institute for Economic Research, geht es außerdem um die Wirkung auf Börse und Anleihepreise: Höhere long-term yields drücken typischerweise auf Aktien- und bestehende Anleihebewertungen, weil Abzinsungen steigen und künftige Cashflows weniger wert sind. Ebenso können solche Zinsbewegungen die Erwartungen für Altersvorsorgeportfolios verändern. Gleichzeitig nennt Earle einen positiven Pfad für Anleger, die Treasurys kaufen oder fällige Positionen reinvestieren: Sie können höhere Renditen sichern, ohne zusätzliches Unternehmens-Kreditrisiko eingehen zu müssen. Entscheidend ist damit erneut das Portfolio-Mix: Staatspapiere bieten Stabilität, aber sie ersetzen nicht automatisch risikogerechte Laufzeitenplanung.
Für die nächsten Wochen folgt daraus weniger eine “Zins-Prognose” als eine praktische Agenda für Entscheidungsprozesse in Unternehmen und bei privaten Haushalten. Wer bereits variable Schulden trägt, sollte die Zinsanpassungslogik (wann und an welchen Referenzsatz gekoppelt) in den Finanzplan überführen, statt allein auf die kurzfristige Tagesbewegung der Rendite zu schauen. Wer Kreditanfragen prüft, bekommt zudem eine deutlich konsistentere Botschaft: “höhere Raten und Zahlungen” sind nicht nur ein theoretisches Szenario, sondern eine direkte Übersetzung des Renditeniveaus in die monatliche Rate. Für Investoren gilt spiegelbildlich: Die kurzfristige Schwankung des Anleihemarkts ist nicht automatisch ein Fehler, solange die Haltedauer, die Cashflow-Ziele und die Risikotragfähigkeit zusammenpassen. Gerade weil die 10-Jahres-Rendite nahe Mehrjahreshochs bleibt, wird dieser Abgleich zum zentralen Handwerk – für Banken, Treasurer, Vermögensverwalter und Haushalte gleichermaßen.


💳 Amazon-Kreditkarte mit 2.000 Euro Limit bestellen!
🔥 Heutige Hot Deals bei Amazon: Bis zu 80% Rabatte!
🎉 Amazon Haul-Store für absolute Schnäppchenjäger!

- ★ 23-stufiges KI-Go-Training – Für Spieler mit Grundkenntnissen der Regeln – Entwickelt als intelligenter Trainingspartner passt sich die KI Spielern von 18K bis 9D an. Ideal für alle, die die Grundregeln bereits beherrschen und ihr Spiel verbessern möchten.

- IHR EMOTIONALER AI-BEGLEITER: Eiliko ist mehr als nur ein Anhänger, es ist ein charismatischer KI-Freund. Mit einem dynamischen LED-Bildschirm, der eine Vielzahl von animierten Gesichtern und Ausdrucksformen anzeigt, reagiert er auf Ihre Interaktionen mit einzigartiger Persönlichkeit und Charme.

- 【MEHR LEBEN FÜR DEINEN SCHREIBTISCH】 Lerne Eilik kennen – deinen kleinen Roboter-Freund mit Persönlichkeit. Mit liebevollen Animationen, ausdrucksstarken Reaktionen und spielerischen Interaktionen bringt Eilik mehr Freude in deinen Alltag. Ob auf dem Schreibtisch, im Büro oder am Nachttisch – Eilik wird schnell zu einem vertrauten Begleiter für besondere Momente.

- 【XL-Größe für gedeihende Pflanzen】Geben Sie Ihren Pflanzen den Raum, den sie verdienen! Unser verbessertes, großes 13,7 cm großes Design bietet Platz für Pflanzen mit einem Durchmesser von bis zu 8,9 cm und damit deutlich mehr Platz für Wurzelwachstum und Pflanzengesundheit im Vergleich zu kleineren, veralteten Modellen. Die Produktabmessungen betragen 13,6 x 13,6 x 13,2 cm und das Gerät wiegt nur 355 g.

- V28 Update - JETZT MIT NEUEN FUNKTIONEN! Als Reaktion auf das Ladeproblem von Loona haben wir das automatische Aufladen 2.0 verbessert. Diese Optimierung hilft Loona, die Ladewege in verschiedenen Szenarien zu erkennen und anzupassen, um die Erfolgsquote beim automatischen Aufladen zu erhöhen. Mobile Hotspots können sich mit Loona verbinden und überwinden WLAN-Einschränkungen, sodass Sie jederzeit und überall mit Loona interagieren können.






- Die besten Bücher rund um KI & Robotik!

- Die besten KI-News kostenlos per eMail erhalten!
- Zur Startseite von IT BOLTWISE® für aktuelle KI-News!
- IT BOLTWISE® kostenlos auf Patreon unterstützen!
- Aktuelle KI-Jobs auf StepStone finden und bewerben!



- Künstliche Intelligenz: Dem Menschen überlegen – wie KI uns rettet und bedroht | Der Neurowissenschaftler, Psychiater und SPIEGEL-Bestsellerautor von »Digitale Demenz«


Du hast einen wertvollen Beitrag oder Kommentar zum Artikel "Staatsanleiherenditen nahe Mehrjahreshochs: So wirken sie auf Miete, Kredit & Sparen" für unsere Leser?
 #Sophos
 #AmazonPrime
 #Bestseller
Es werden alle Kommentare moderiert!
Für eine offene Diskussion behalten wir uns vor, jeden Kommentar zu löschen, der nicht direkt auf das Thema abzielt oder nur den Zweck hat, Leser oder Autoren herabzuwürdigen.
Wir möchten, dass respektvoll miteinander kommuniziert wird, so als ob die Diskussion mit real anwesenden Personen geführt wird. Dies machen wir für den Großteil unserer Leser, der sachlich und konstruktiv über ein Thema sprechen möchte.
Du willst nichts verpassen?
Du möchtest über ähnliche News und Beiträge wie "Staatsanleiherenditen nahe Mehrjahreshochs: So wirken sie auf Miete, Kredit & Sparen" informiert werden? Neben der E-Mail-Benachrichtigung habt ihr auch die Möglichkeit, den Feed dieses Beitrags zu abonnieren. Wer natürlich alles lesen möchte, der sollte den RSS-Hauptfeed oder IT BOLTWISE® bei Google News wie auch bei Bing News abonnieren.
Nutze die Google-Suchmaschine für eine weitere Themenrecherche: »Staatsanleiherenditen nahe Mehrjahreshochs: So wirken sie auf Miete, Kredit & Sparen« bei Google Deutschland suchen, bei Bing oder Google News!